
一般管理費は何パーセントが適正?業種別相場と高すぎる原因を徹底解説

一般管理費は何パーセントが適正?業種別相場と高すぎる原因を徹底解説についての真相を徹底解説します。
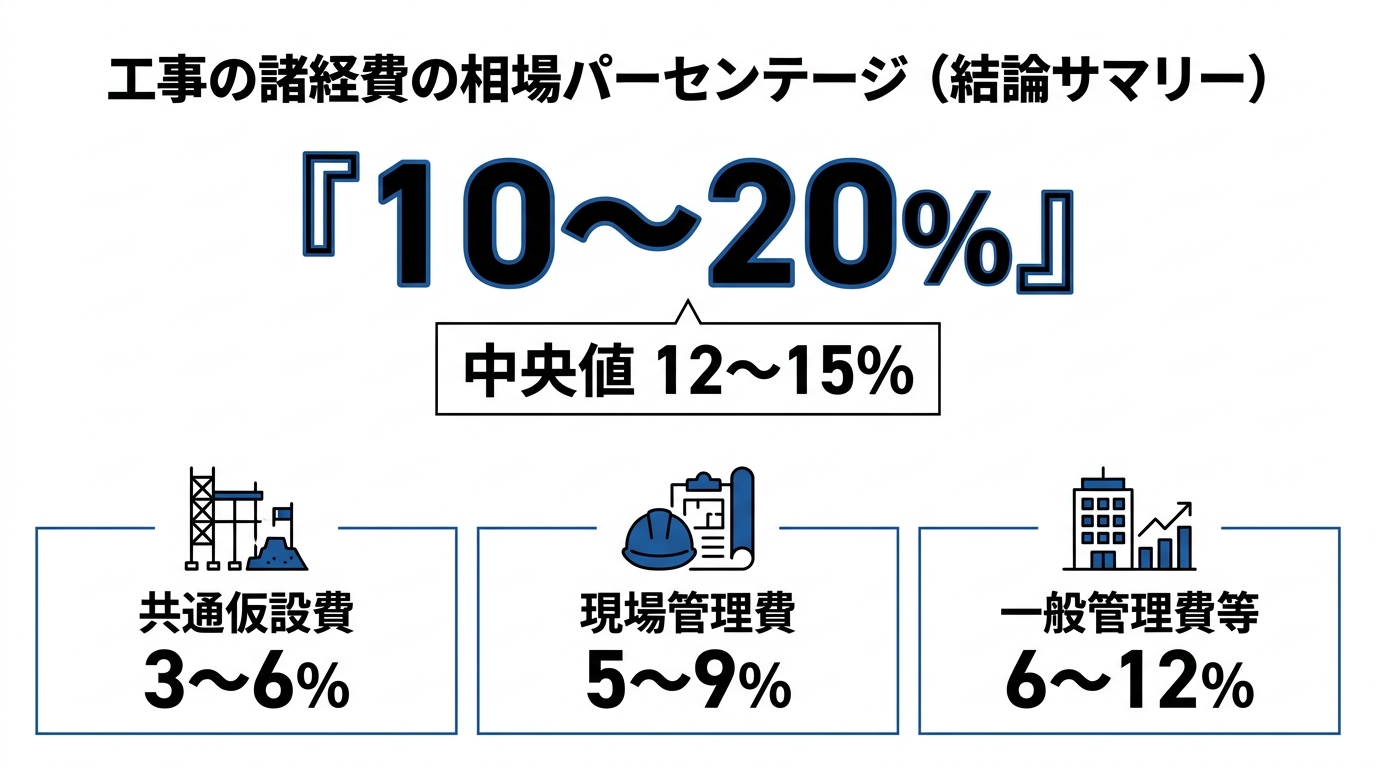
決算書の損益計算書では「販売費及び一般管理費」として一括りに表示されることが多いものの、両者は本来、性質が明確に異なるコストです。販売費及び一般管理費内訳を正確に切り分けられていない企業では、どこに無駄があるのかの議論すら噛み合いません。
販売費とは、商品の販売活動や顧客獲得に直接紐づく変動性の高い費用(広告宣伝費、販売手数料、荷造運賃、営業担当者の歩合給など)を指します。これに対して一般管理費は、企業活動そのものを継続・統括するために発生する固定費的な性格を帯びています。
実務上で一般管理費に含まれる代表的な項目は次の通りです。
- 役員報酬:経営陣に対する給与・賞与。中小企業においては一般管理費の最大の構成要素となることが多い。
- 管理部門人件費:総務、経理、人事、法務、情報システム部門などに所属する従業員の給与、賞与、退職金、法定福利費。
- 本社維持費:本社オフィスの家賃、共益費、水道光熱費、固定資産税。
- 事務用消耗品・通信費:事務用品、全社的な電話回線代、インターネット利用料、クラウドサービス契約料。
- 減価償却費・リース料:本社ビル、基幹システム、社用車などの減価償却費およびリース費用。
- 租税公課・専門家報酬:印紙税や固定資産税、顧問弁護士・公認会計士・税理士等への報酬。
特に建設現場で深刻な混乱を招きやすいのが、「現場管理費」と「一般管理費」の境界線です。現場管理費は、特定の工事現場を運営するために必要な費用(現場代理人の給与、現場事務所の設置費用、現場労災保険料など)であり、会計上は「工事原価」の内側に算入されます。
一方、本社や営業所で発生するバックオフィス経費は「工事原価の外側」に乗る一般管理費等です。現場監督の人件費を誤って一般管理費に混入させていたり、逆に本社の間接経費を現場原価に押し込んで利益を歪めていたりするケースは、多くの中小建設企業で散見される典型的な会計ミスです。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
