
ブラックリスト確認方法とスマホ開示!信用情報が消える年数を徹底検証

ブラックリスト確認方法とスマホ開示!信用情報が消える年数を徹底検証を実践するための詳細ガイドをまとめします。
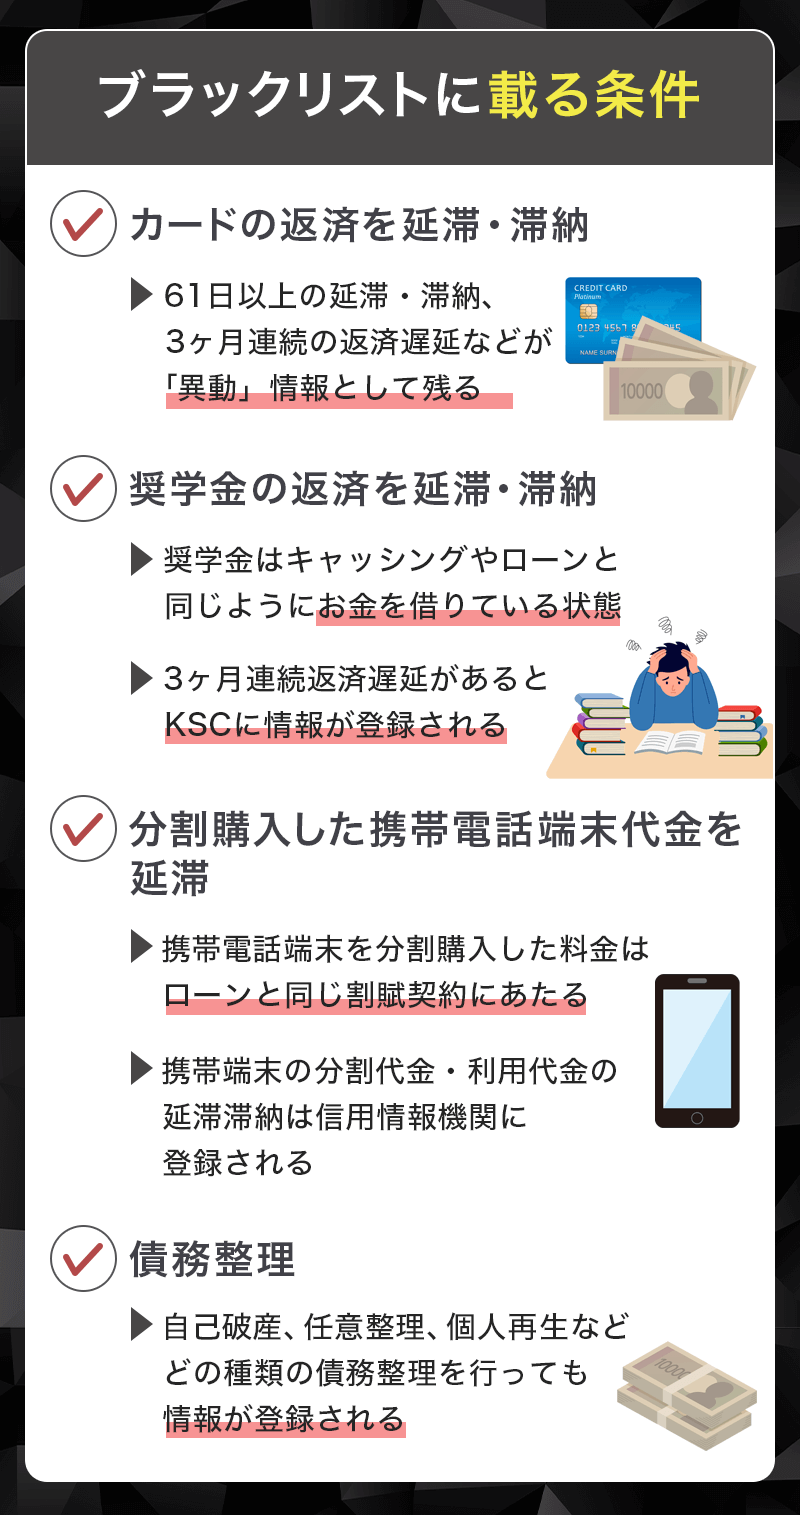
一度ついてしまった金融事故情報は永久に消えないわけではありません。読者が最も気にするブラックリスト何年で消えるのかという疑問について、事故情報登録期間2026最新の正確なルールを把握しておく必要があります。
基本原則として、延滞情報が抹消されるまでの期間は「延滞が完全に解消された日(完済日)」から5年です。多くの人が「滞納が発生した日から5年経てば消える」と誤認していますが、これは致命的な誤解です。現在進行形で支払いを放置している場合、10年経過しようと20年経過しようと「延滞中」としてデータは残り続け、永久に事故情報は消去されません。未払い金を全額支払って初めて「解消」となり、その完了日から起算して5年間のカウントダウンが始まります。
債務整理を行った場合の抹消期間は以下の通りです。任意整理の場合は完済から5年間、個人再生および自己破産の場合は、免責決定や再生計画認可から原則5年間(官報情報を扱うKSCにおいては過去の10年基準から改定され、最長7年間)記録が保持されます。期間が経過すると、信用情報機関のデータベースからは自動的に履歴が完全に消去され、過去の借入履歴が一切ない白紙の状態、いわゆる「スーパーホワイト」と呼ばれる状態へ戻ります。
ここで多くの利用者が直面する見落としがちな壁が「社内ブラック」の存在です。信用情報機関の記録が5年または7年で綺麗さっぱり消えたとしても、過去に滞納や債務整理によって損害を被った金融会社やカード会社、そのグループ系列企業では、社内の顧客データベースに過去のトラブル履歴が半永久的に保管され続けます。信用情報機関から異動情報が消去された後に申し込んでも、過去にトラブルを起こした当事者企業(およびその親会社・グループ会社)の審査には二度と通過できない可能性が極めて高いため、再取得を目指す際は過去に利用歴のない完全な別系列の会社を選択するのが鉄則です。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
