
消費税及び地方消費税の違いとは?内訳と確定申告の実務ポイント

消費税及び地方消費税の違いとは?内訳と確定申告の実務ポイントとは一体何なのか? 専門的な分析を簡潔に解説します。
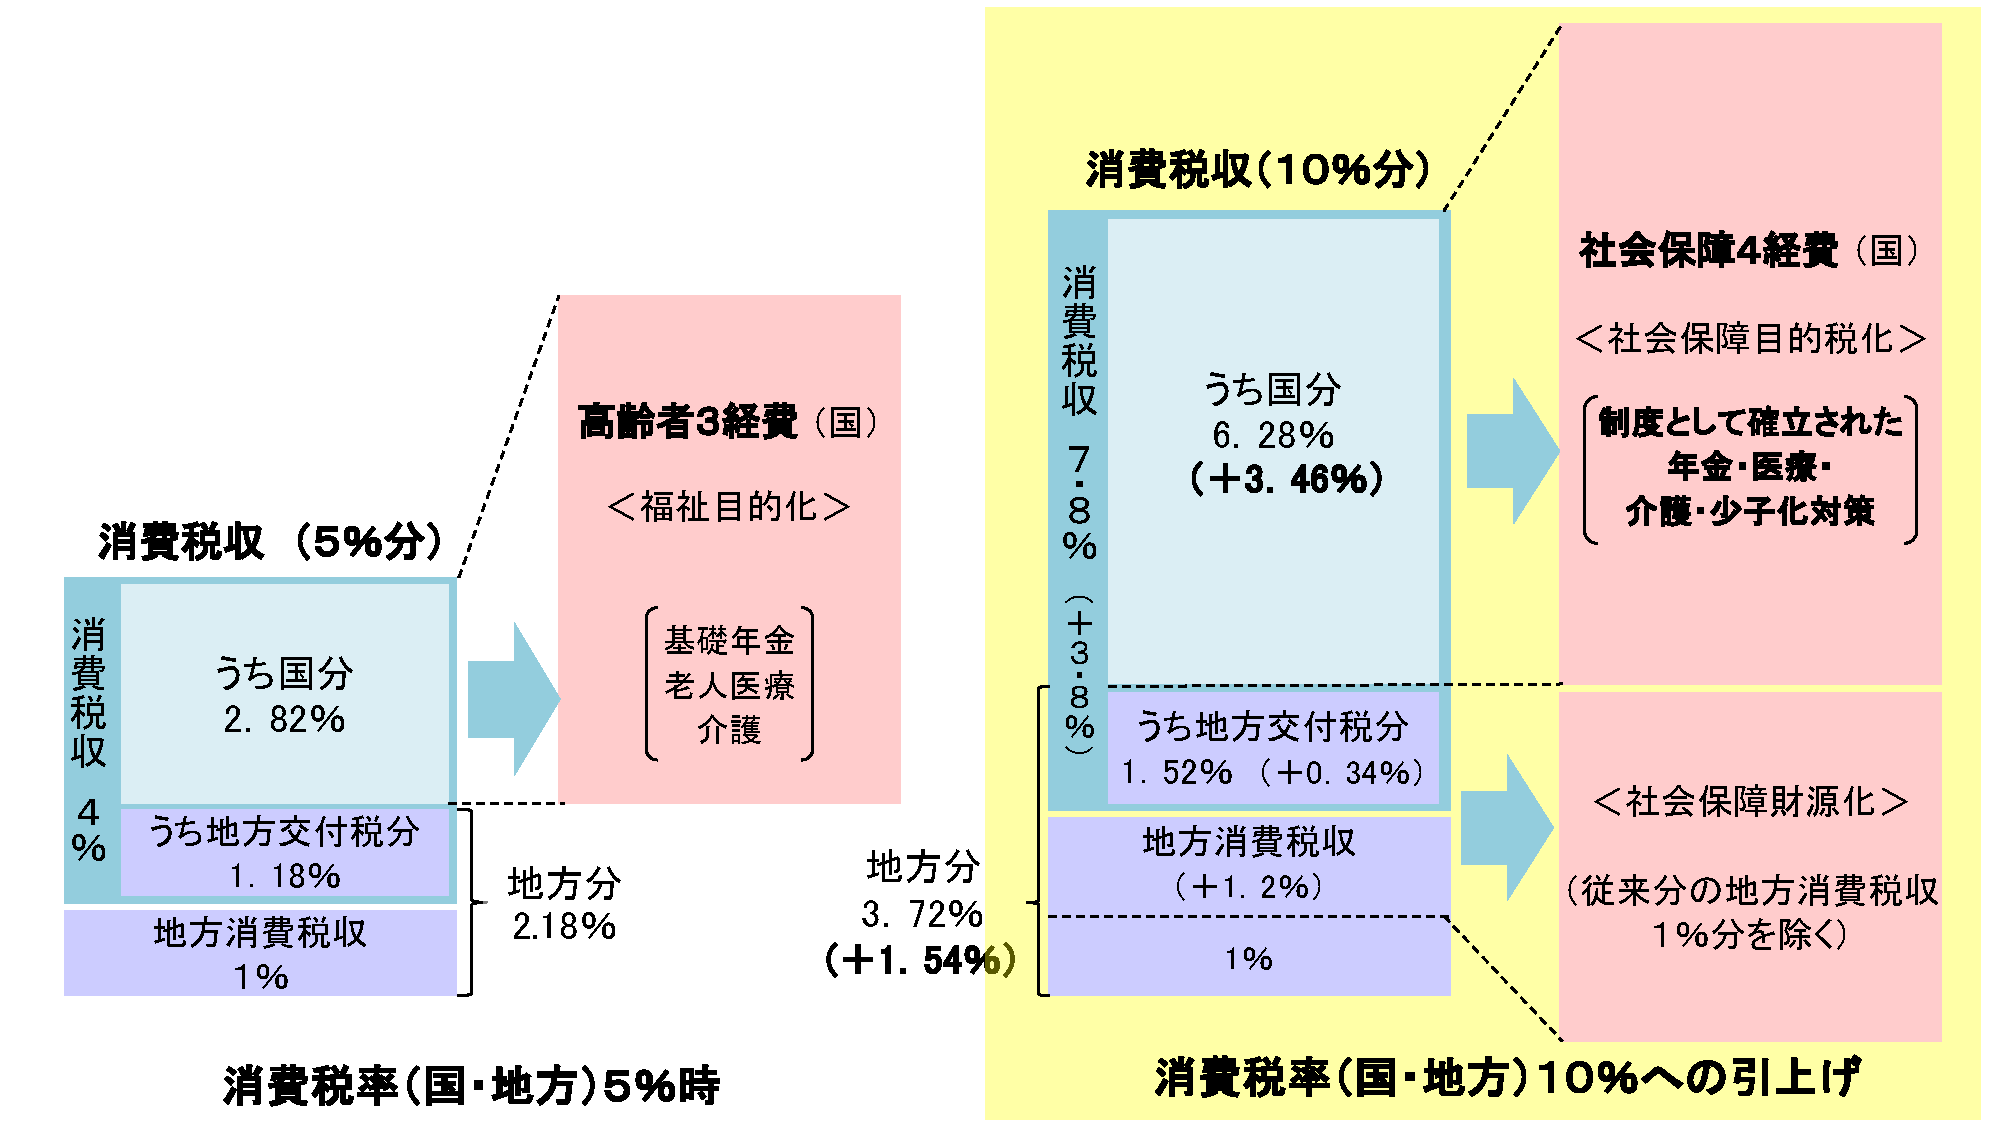
課税事業者が行う確定申告では、国税と地方税を別々に申告する必要はありません。所轄の税務署へ提出する「消費税及び地方消費税の申告書」において、両者を一体で集計・申告する仕組みになっています。
申告期限と納付期限のスケジュール
確定申告書の書き方と期限は、個人事業主と法人で異なります。
- 個人事業主:課税期間の翌年3月31日(該当日が土日の場合は翌平日)
- 法人:事業年度終了の日の翌日から2ヶ月以内
納付先と振替納税の手続き
地方消費税が含まれているものの、納付先と振替納税の手続きはすべて国(所轄税務署)が窓口となります。税務署へ納付した地方消費税分は、国から各都道府県へ自動的に按分・払い戻されるため、事業者が各自治体に個別納付する手間はありません。金融機関の口座から自動引き落としを行う振替納税を利用する場合は、事前の口座振替依頼書の提出、またはe-Taxからのオンライン申請が必要です。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
