
会計年度任用職員のボーナスはいくら?2026年最新の支給日と計算額

会計年度任用職員のボーナスはいくら?2026年最新の支給日と計算額に関する質問を詳しくまとめました。最新データをご覧ください。
「公務員として採用されたはずなのに、ボーナスが1円も支給されなかった」という事態は、制度の支給要件を正確に把握していない場合に頻繁に発生します。地方自治法および各自治体の任用規則には、厳格な除外規定が設けられています。
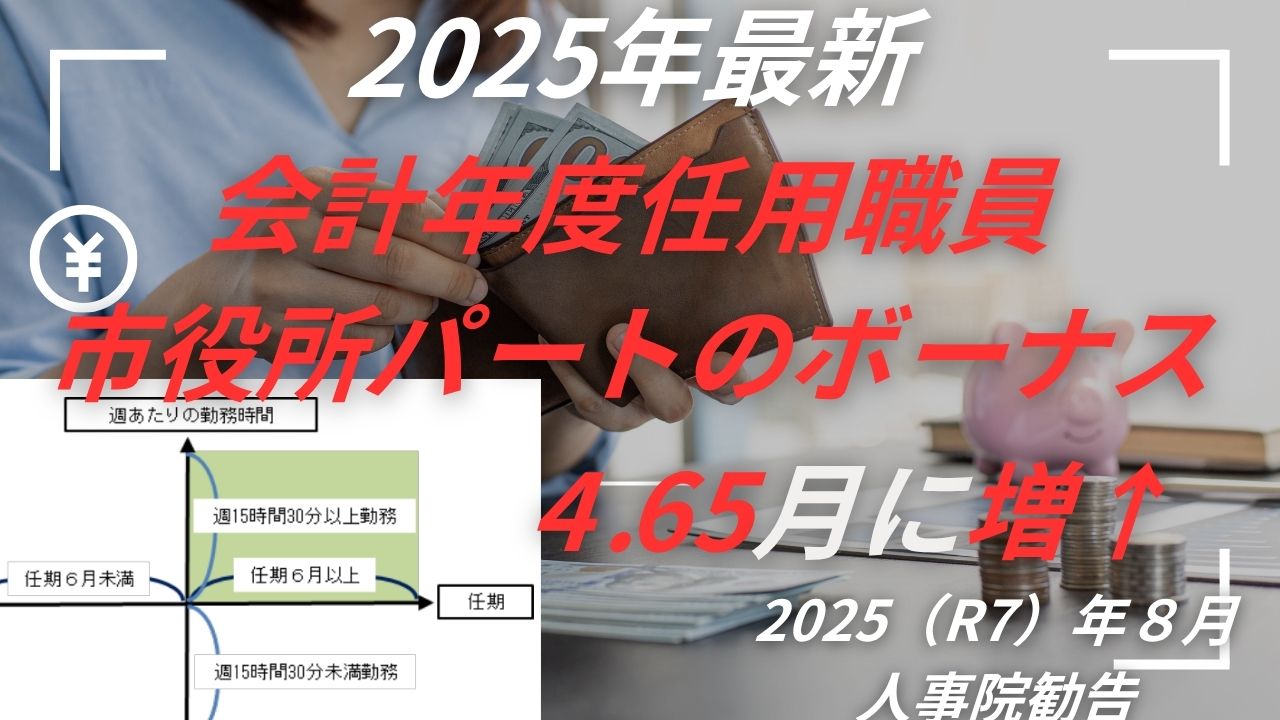
① 週の勤務時間が基準値(概ね15時間30分)未満である
総務省のマニュアルおよび各自治体の条例において、ボーナスの支給要件は「週の所定労働時間が正規職員の所定労働時間のおよそ半分(15時間30分〜16時間以上)」と定められています。週1日勤務や1日3時間のスポット勤務など、週労働時間が15時間未満の設定で雇用契約を結んでいる場合、期末・勤勉手当の支給対象から完全に除外されます。
② 任用期間が「6ヶ月未満」に設定されている
ボーナスの支給は「任期が6ヶ月以上」定められていることが大前提です。繁忙期限定の3ヶ月雇用や、臨時的措置としての短期間契約の場合、期末手当の受給資格を満たしません。ただし、「契約更新により通算して6ヶ月以上の勤務が見込まれる」と判断された場合は支給対象に繰り入れられるケースがあるため、任用通知書の特記事項を確認する必要があります。
③ 基準日(6月1日・12月1日)に在籍していない
ボーナスの支給判定は、6月1日および12月1日の「基準日」に現職として在籍しているかどうかが絶対条件です。例えば、5月31日付で自己都合退職した場合、直前まで半年間フルに勤務していたとしても、6月の期末・勤勉手当は一切支給されません。退職日を1日ずらして6月1日付けにするだけで受給権が発生するため、退職スケジュールの設定には細心の注意が必要です。
④ 初年度4月採用による「在職期間率」の減額調整
前述の通り、4月1日入職者は6月ボーナスの算定基礎期間(前年12月2日〜6月1日)の在籍日数が2ヶ月分しかありません。この場合、在職期間率が「100分の30」程度に減額されるため、「事前の想定額よりも極端に少ない」という錯覚に陥りがちです。これは不当な減額ではなく、制度設計上の正規ルールです。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
