
自己破産と個人再生の違いとは?家・車を残せる方を選ぶ完全ガイド

自己破産と個人再生の違いとは?家・車を残せる方を選ぶ完全ガイドについての真相をお届けします。
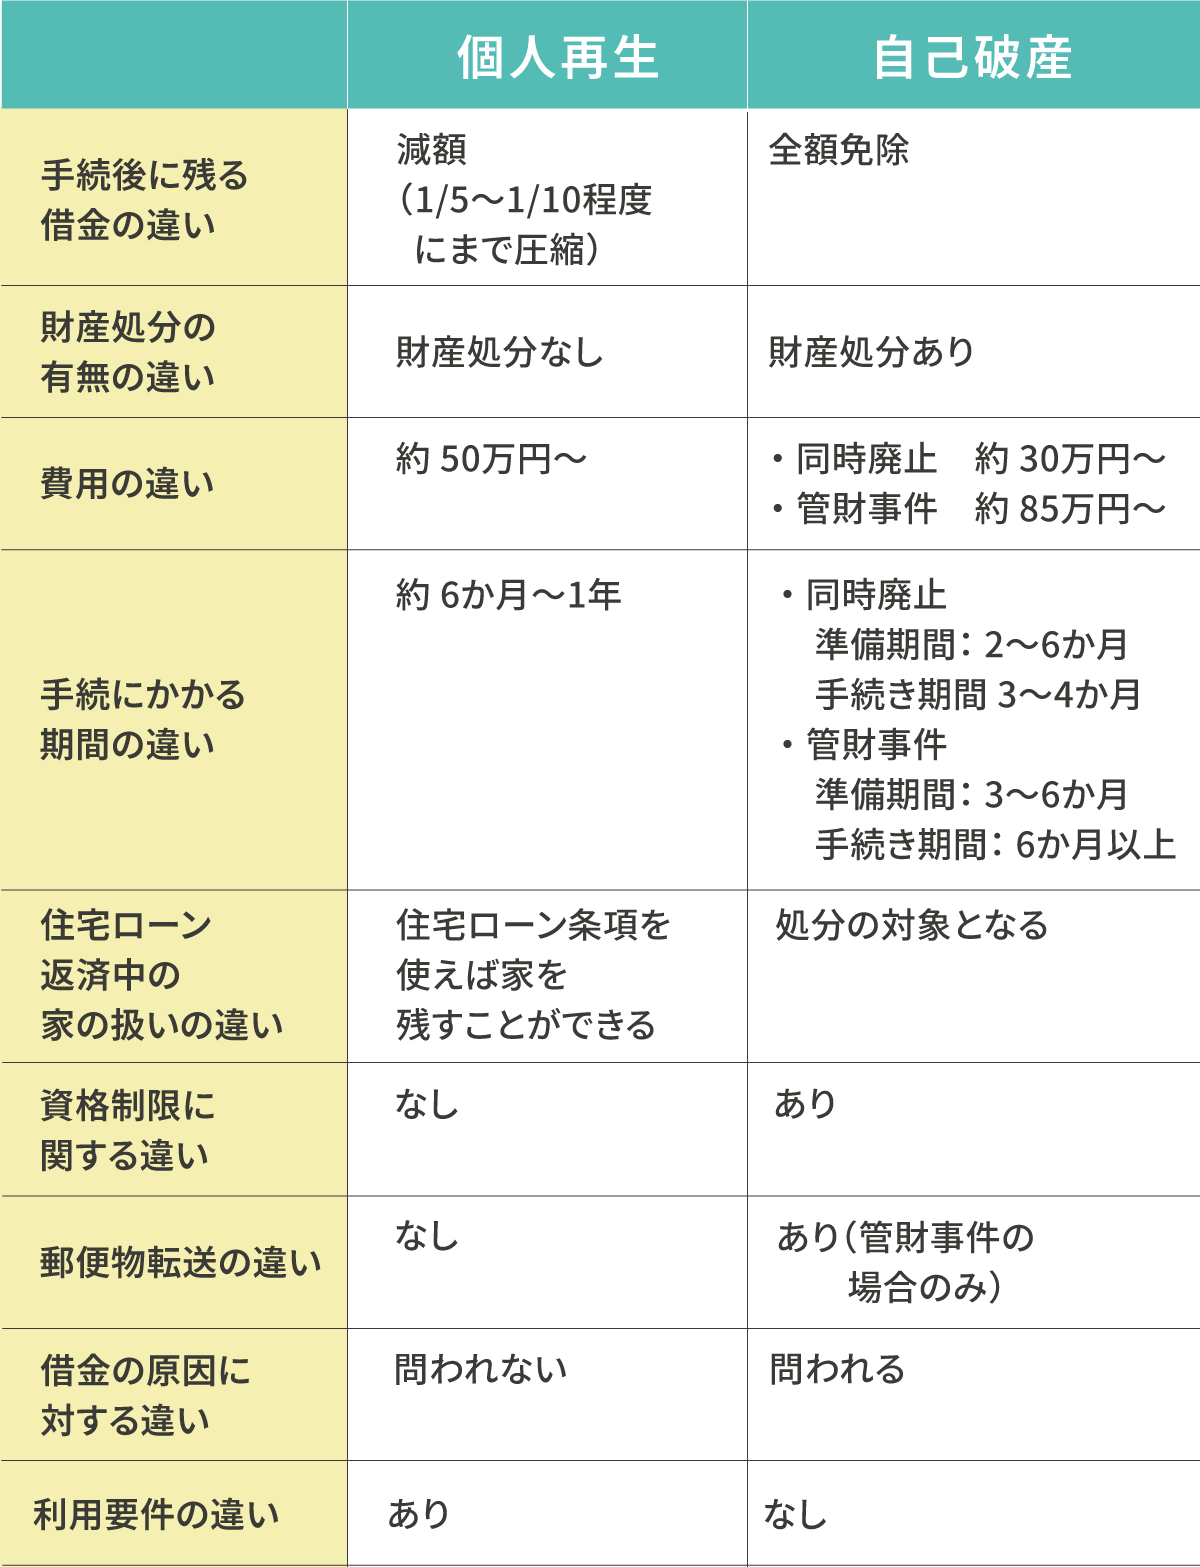
Q1:個人再生の認可後に支払いが滞ってしまった場合はどうなりますか?
A1:再生計画に基づいた支払いを怠ると、債権者の申立てにより再生計画が取り消される可能性があります。取り消されると借金は減額前の元々の金額に復活してしまいます。一時的な失業や減収であれば返済期間の延長(最大2年)を裁判所に申し立てる制度がありますが、継続的な支払いが困難になった場合は自己破産への移行を検討することになります。
Q2:借金の原因がFXや競馬などのギャンブルですが、自己破産は絶対に無理ですか?
A2:絶対に不可能というわけではありません。破産法上の免責不許可事由に該当するものの、裁判官や破産管財人に対して反省文を提出し、家計状況を改善する姿勢を示すことで「裁量免責」が認められる事例は多数存在します。ただし管財事件となり予納金が必要になるため、リスクを完全に避けたい場合は理由を問われない個人再生が選択肢となります。
Q3:債務整理をすると、同居している家族の預金口座や名義の車まで没収されますか?
A3:没収されません。自己破産も個人再生もあくまで申立人本人の財産のみが対象です。配偶者や親、子どもの名義で適正に蓄えられた預貯金や購入された財産が処分されることは法的にありません。ただし、直前に財産隠し目的で家族名義に移転させた資金などは否認対象となるため注意が必要です。
Q4:任意整理・個人再生・自己破産のどれを選ぶべきか、最初の相談先はどこが良いですか?
A4:債務整理の実績が豊富な弁護士または認定司法書士の無料相談を活用するのが最適です。借入総額や毎月の収支、保有財産、守りたい生活環境の優先順位を提示すれば、最も負担が少なく生活再建につながる手続きを法的な観点から提示してもらえます。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
