
年収450万住宅ローン3500万は無謀?2026年最新の適正額と限界

年収450万住宅ローン3500万は無謀?2026年最新の適正額と限界について重要なポイントを解説いたします。専門家の見解をお届けします。
住宅展示場や不動産仲介のカウンターでシミュレーションを行うと、営業担当者は満面の笑みで「お客様の年収450万円なら、最大で3900万円から4000万円近くまで住宅ローンの審査が通りますよ」と告げてきます。多くの買い手が「自分は4000万円近い家を買える身分なのだ」と錯覚してしまう瞬間ですが、ここには金融機関と住宅販売側が仕掛けた巧妙な構造的罠が潜んでいます。
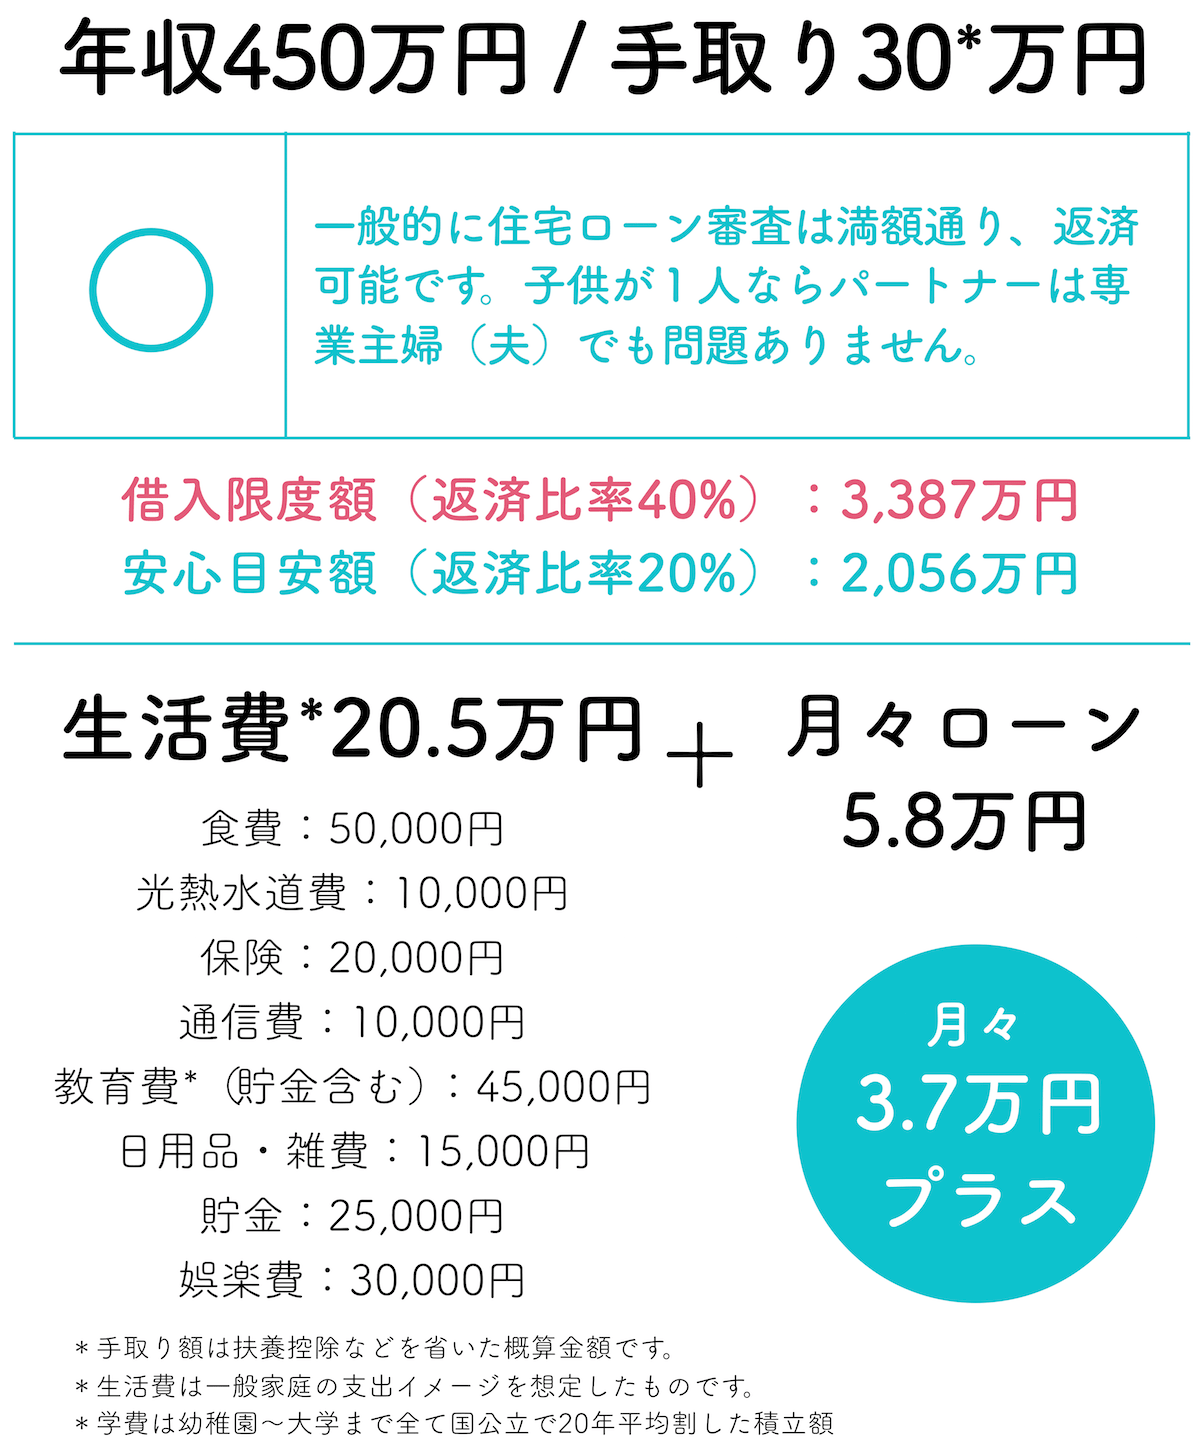
住宅金融支援機構が提供する【フラット35】の公表基準によると、年収400万円以上の世帯における総返済負担率(年収に対する年間返済額の割合)の上限は「35%」と規定されています。2026年現在の全期間固定金利(フラット35・返済期間35年・金利2.1%前後)をベースに機械的に試算した場合、借入可能額は約3893万円に達します。さらに、ネット銀行などの変動金利(0.5%〜0.7%前後)を名目金利のまま計算すれば、額面上の借入枠は4000万円を容易に突破します。
しかし、住宅業界の取材を重ねるファイナンシャルプランナーや不動産コンサルタントは一様に警鐘を鳴らします。「借りられる額」と「無理なく返せる額」は完全に別物だからです。家計調査や返済実態のデータが示す、年収450万円世帯における住宅ローンの適正額の目安は2000万〜2300万円(返済比率20%前後)、上限でも2500万円程度が現実的な安全圏です。限界額(約3900万円)と適正額(約2300万円)の差は、実に1600万円。この巨大な落差を認識しないまま売買契約書に判を押してしまうことが、のちに家計を追い詰める悲劇の引き金となっています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
