
住宅借入金等特別控除申告書の書き方を徹底解説!2年目年末調整の罠

住宅借入金等特別控除申告書の書き方を徹底解説!2年目年末調整の罠に関する深掘り解説を詳しく解説いたします。
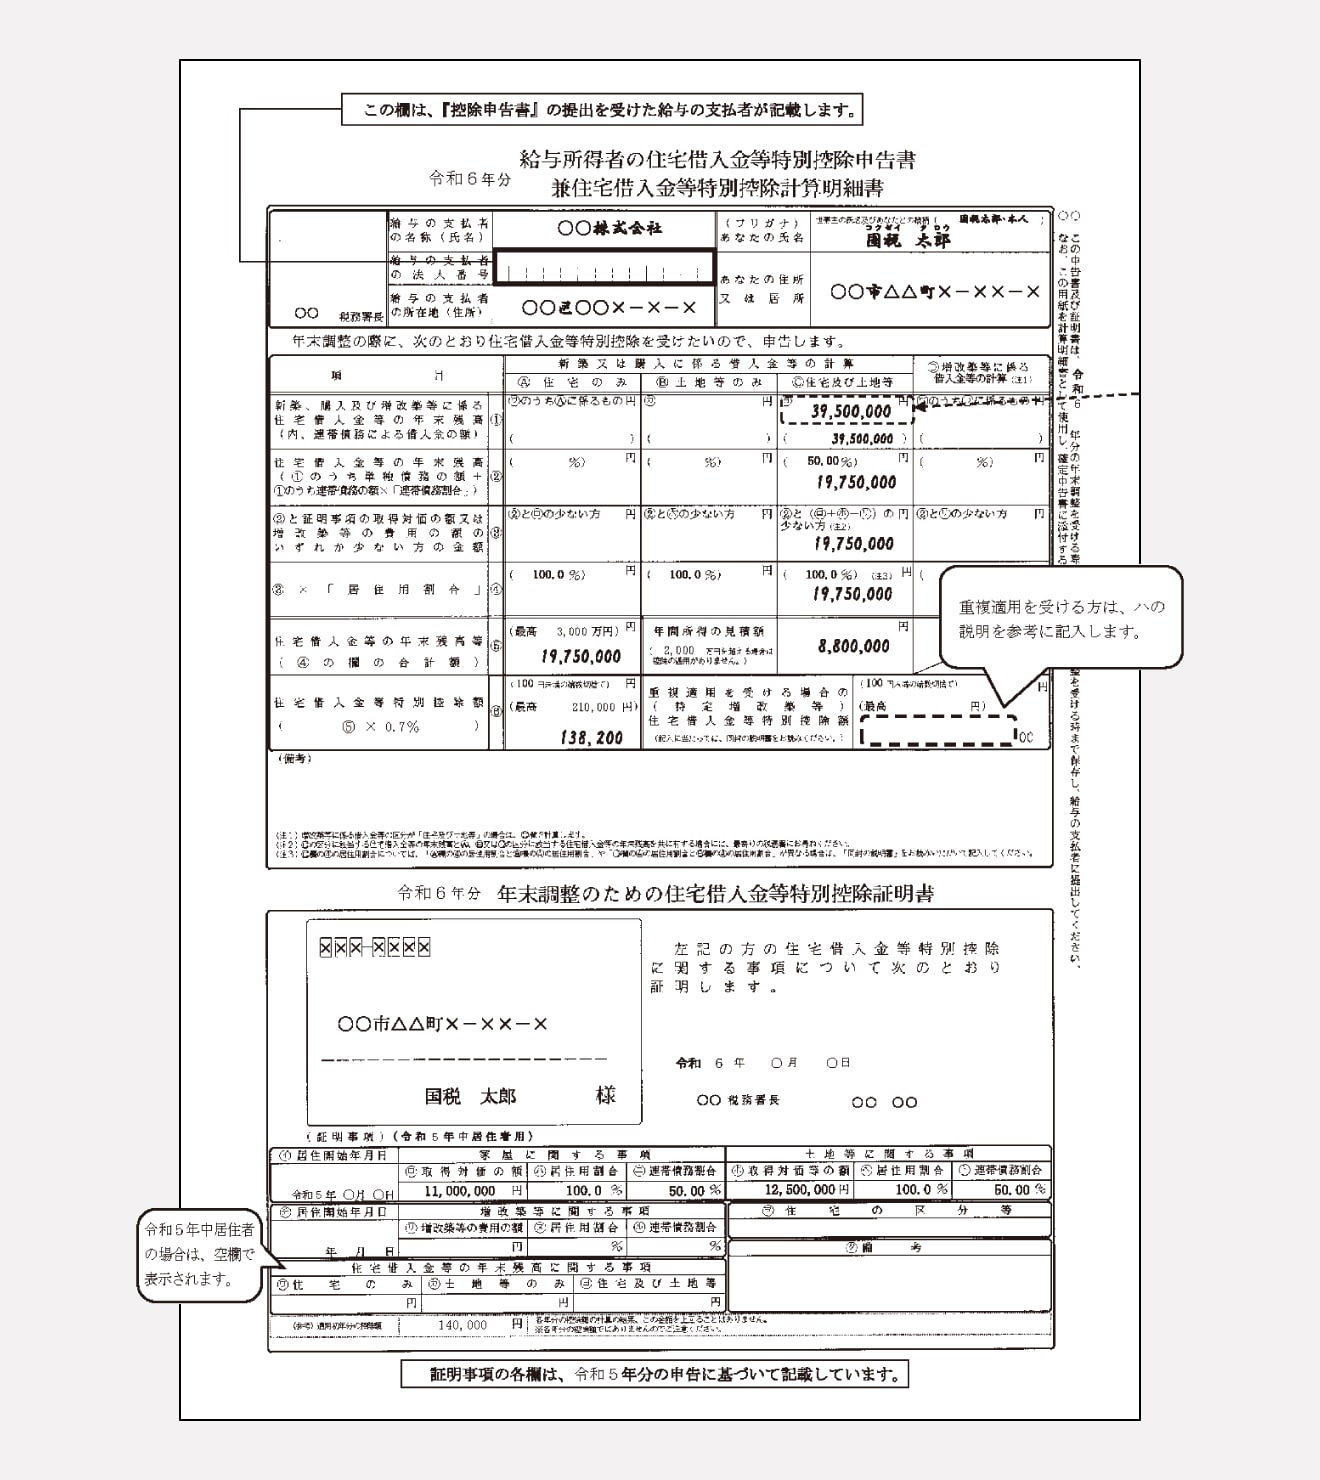
経理担当者や税理士法人の年末調整ヘルプデスクに毎年殺到するのが、共働き夫婦による「連帯債務」と「ペアローン」の書き分けミスです。SNSや知恵袋等のコミュニティでも「夫の申告書に妻の分をどう書けばいいのか分からない」「夫婦で同じ残高証明書が1枚しか届かずパニックになった」という生々しい相談が11月中旬に急増します。
根本的な違いは債務の構造にあります。夫婦ペアローンは、同一物件に対して夫名義のローン契約と妻名義のローン契約が独立して2本存在します。したがって、金融機関からも夫宛て・妻宛てに別々の残高証明書が届きます。この場合、お互いの申告書に相手の情報を書き込む必要は一切ありません。それぞれが単独ローンと同じ要領で、自身の契約残高だけを記載した申告書を作成し、各自の勤務先へ提出するだけで完了します。
一方、フラット35などで多い連帯債務は、1本の住宅ローン契約を夫婦共同で背負う形態です。残高証明書は主債務者の名義(「〇〇様 連帯債務者 △△様」といった表記)で1通しか送られてきません。ここで初心者が陥りやすいのが、「1通しかないから」と夫が借入残高全額を申告書に書いて妻の分をゼロにしてしまったり、逆に夫婦双方が同じ満額残高をそのまま書いて控除を二重計上してしまう致命的な誤りです。
連帯債務における申告書の右側中段には、「連帯債務に係る借入金等の年末残高」および「備考」欄が設けられています。ここでは次の計算手順を確実にトレースしなければなりません。
まず全体の借入残高を記載した上で、「あなたの負担割合(当初金消契約で取り決めた持ち分割合、例えば50%や60%など)」を記入します。全体の残高にそのパーセンテージを掛けた金額が、自己の控除対象残高となります。さらに備考欄には「連帯債務者:氏名(続柄)、勤務先名、負担割合〇%」を明記することがルール化されています。夫婦それぞれの会社に証明書のコピーを添付して提出するため、双方の負担割合の合計が厳密に100%になっているかどうかの整合性が厳しく精査されます。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
