
それ無効かも?手書き領収書の正しい書き方とインボイス対応を徹底解説

それ無効かも?手書き領収書の正しい書き方とインボイス対応を徹底解説とはどんな影響があるのか? 主要なファクトを丁寧に紐解いて紹介します。
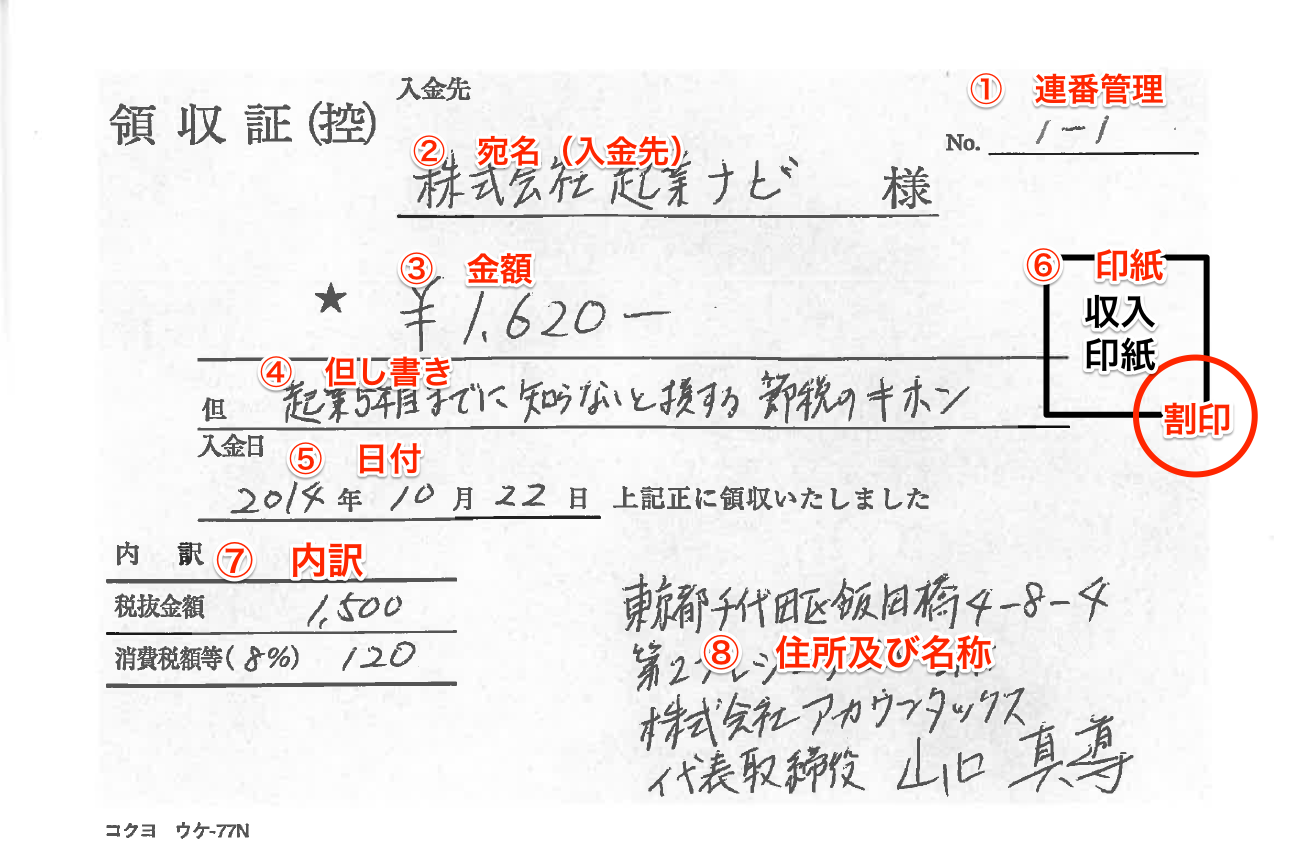
手書き領収書を正しく発行・受領するためには、証憑書類としての法的整合性を保つための「記載ルール」を細部まで遵守する必要があります。1枚の用紙に書くべき要素は限られていますが、それぞれの項目には偽造や改ざんを防止するための厳格な作法が存在します。
第一に宛名ですが、個人名であればフルネーム、法人であれば「(株)」などと略さず「株式会社〇〇」と正式名称で正確に記入します。前述の通り、取引先が法人である場合は名義の特定が仕入税額控除の絶対条件となるため、聞き取り間違いがないよう名刺を受け取って確認する運用が確実です。
第二に極めて重要なのが、領収書金額の記号ルール詳細です。金額の改ざんを防ぐため、数字の前後を記号で完全に挟み込む手法が商慣習および民法上の原則として定められています。具体的には、数字の頭に「¥」を付け、末尾に「-」または「※」を付与します。さらに、3桁ごとにカンマ「,」を打つことも義務的ルールです。
【正しい金額の記載例】
・¥55,000-
・金 55,000 円※
仮に頭の「¥」を省略して空白を空けてしまうと、後から「1」を書き足して「155,000」に水増しされるリスクが生じます。同様に末尾の記号がなければ後ろに「0」を付け足す余地が生まれます。このような不正の余地を物理的に排除するのが記号の役割です。
第三に、領収書但し書きの正しい書き方です。但し書きは「事業に必要な経費であること」を税務署に対して証明する唯一のテキスト情報です。「飲食代として」「事務用品代として(文房具一式)」「書籍代として(専門書〇冊)」「広告宣伝用チラシ印刷代として」など、費目と具体的な内容が第三者にもひと目で分かるように記載しなければなりません。特に接待交際費や会議費の場合、但し書きが具体的であるほど、後の社内監査や税務調査における説明責任をスムーズに果たすことができます。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
