
【2026最新】育休と雇用保険の給付金は手取り何割?受給条件と振込時期

【2026最新】育休と雇用保険の給付金は手取り何割?受給条件と振込時期についての疑問解決ガイドをお届けします。
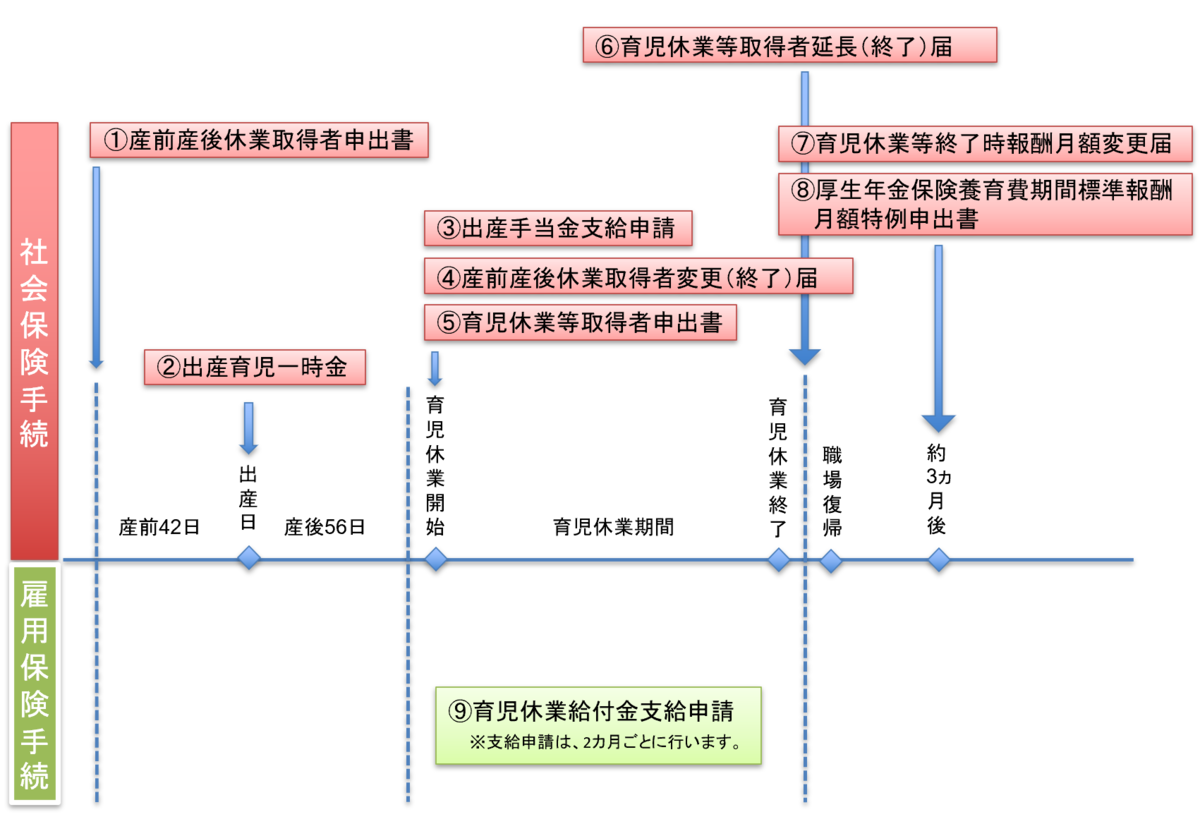
育児休業給付金の基本支給額は、休業開始前6ヶ月間の額面賃金をベースに算出される「休業開始時賃金日額」に支給日数を乗じ、規定の給付率を掛けて算出されます。
支給開始から180日目までは給付率67%、181日目以降から原則1歳(延長時は最長2歳)までは給付率50%となります。額面上の割合だけを見ると「手取りが3割以上減ってしまう」と懸念されがちですが、実際の手取り受取額は休業前賃金の約80%前後に維持されます。これには3つの明確な制度的理由が存在します。
- 全額非課税:雇用保険からの給付金には所得税および住民税が一切課税されません。
- 社会保険料の全額免除:育休期間中は申出により健康保険料・厚生年金保険料の本人負担・会社負担が共に免除されます(将来の年金額計算では保険料を納付したものとして扱われます)。
- 雇用保険料の負担ゼロ:勤務先から給与が支払われない期間は、雇用保険料の控除自体が発生しません。
具体的に額面月収30万円(手取り約24万円)の会社員が育休を取得した場合の受給シミュレーションを比較検証します。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
