
国保と社保の違いを完全解説!保険料・扶養の損得と2026年最新基準

国保と社保の違いを完全解説!保険料・扶養の損得と2026年最新基準を徹底追究! 読者が気になる トピックの裏側を凝縮して配信します。
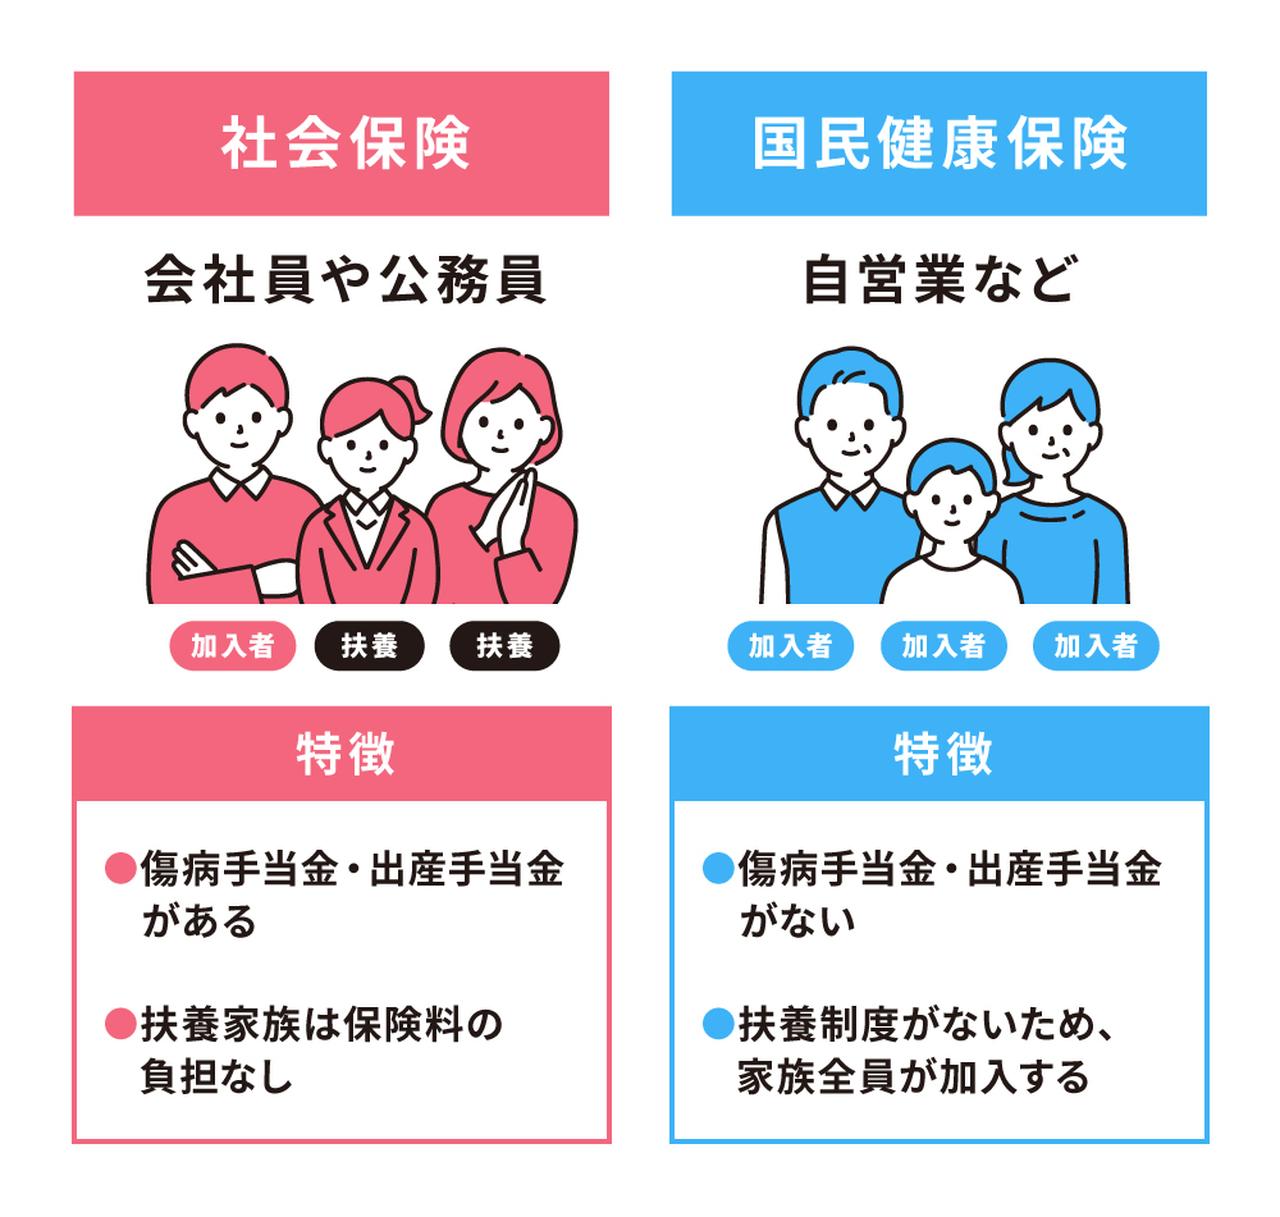
ソーシャルメディアや各種相談窓口には、制度の切り替え時に予想外の負担に直面した人々のリアルな声が多数寄せられています。
IT企業を退職してフリーランスとして独立した30代男性の手記には、退職直後の生々しい実態が記されています。
「前年の年収が約600万円あったため、独立1年目に届いた国保の納付通知書を見て愕然としました。月額7万円を超える請求に加え、国民年金保険料も満額の支払いです。会社員時代は会社が半分払ってくれていたありがたみを、請求書を手にして初めて痛感しました」
また、パートタイム勤務を続ける主婦層の間では、いわゆる106万円の壁・130万円の壁に対する心理的葛藤が根強く存在します。大手スーパーで週3日勤務する40代女性は、労働時間調整について次のように明かしています。
「社保に加入すると手取りが一時的に減るため、シフトを削って130万円未満に抑えていました。ただ、将来の厚生年金受給額や、万が一自分が倒れたときの傷病手当金の保障を試算してもらった結果、思い切ってフルタイム近くまで時間を増やし、社保に自ら入る道を選びました。目先の手取り減以上に、精神的な安心感が大きいです」
現場の実態調査からは、単に「月々の保険料」だけでなく、ライフイベント時のリスクヘッジや将来の年金資産形成までを見据えて選択している人が増えている傾向が浮き彫りになっています。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
