
リボ払いと分割払いの違いとは?手数料の罠と損しない選び方を徹底解説

リボ払いと分割払いの違いとは?手数料の罠と損しない選び方を徹底解説とはどんな影響があるのか? 専門的な分析を簡潔に解説します。
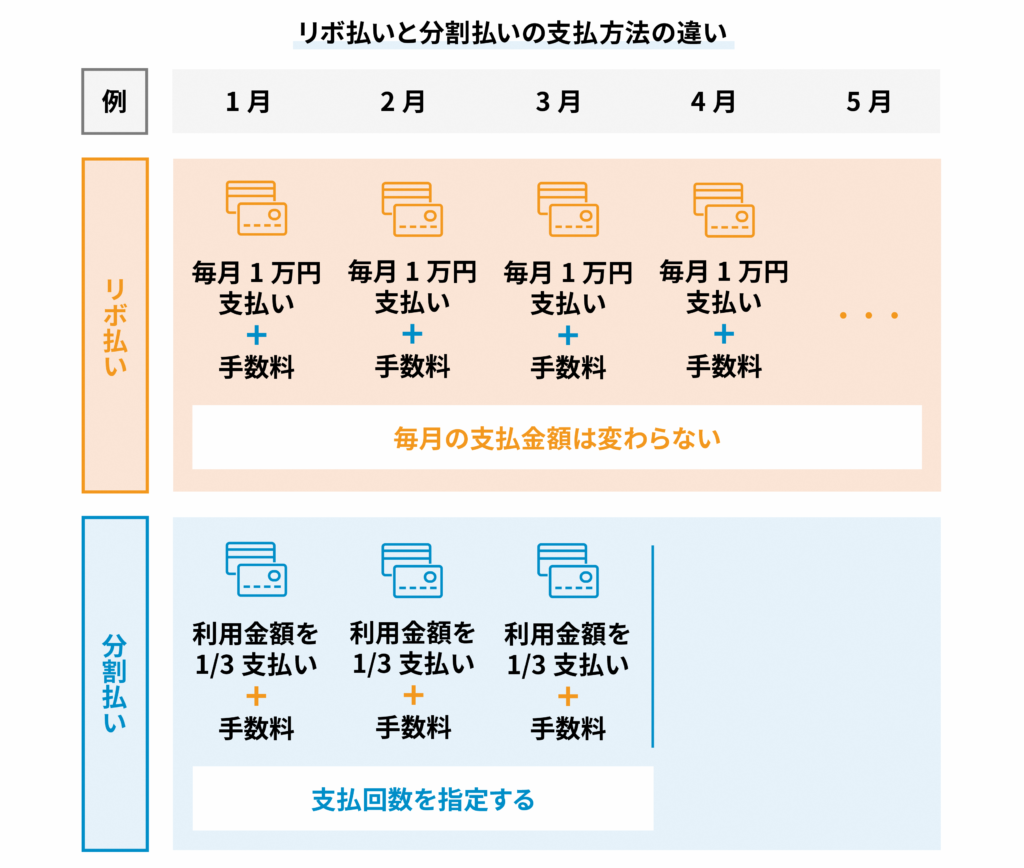
リボ払いはカードの標準機能として手軽に使えるため見落とされがちですが、法的には割賦販売法に基づく「借入れ」と同等の金融商品です。リボ払いが借金として信用情報に与える影響は決して小さくありません。
CICやJICCといった個人信用情報機関には、毎月の支払状況だけでなく、現在のリボ残高(割賦残高)が詳細に記録されています。将来的に住宅ローンやマイカーローンの審査を受ける際、金融機関はこれらの残高を年収に対する年間返済比率(返済負担率)に算入して審査を行います。
リボ払いの残高が数十万円あるだけで借入可能額が数千万円単位で削られたり、最悪の場合はローンの本審査で否決される要因になり得ます。支払いが遅れていなくても、多額のリボ残高を抱え続けること自体が個人の信用力に対する重大なリスク要因となります。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
