
簿記3級の難易度は本当に誰でも受かる?合格率の真相と独学の落とし穴

簿記3級の難易度は本当に誰でも受かる?合格率の真相と独学の落とし穴についての疑問解決ガイドをお届けします。
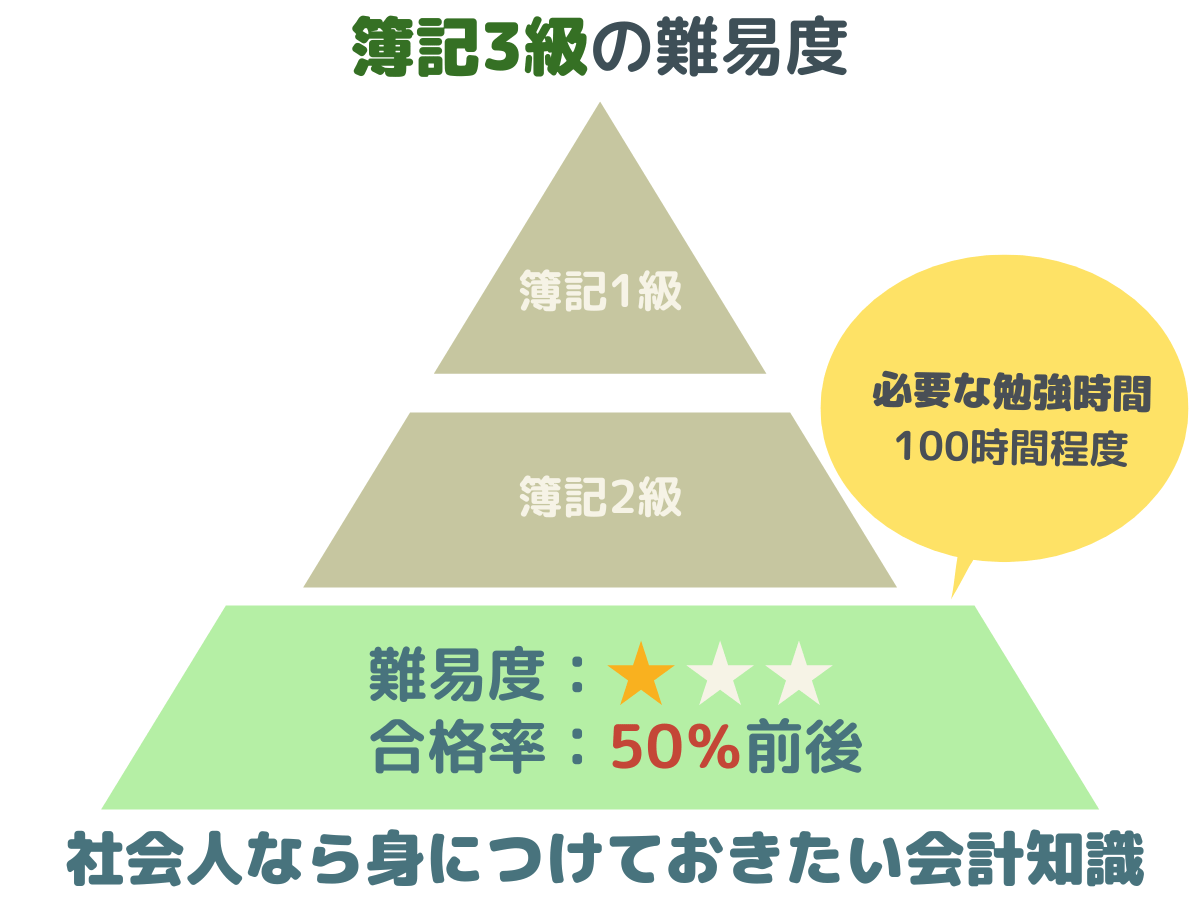
一般的な資格試験の難易度指標において、簿記3級の偏差値とレベルは「偏差値45前後」に位置付けられます。国家資格のような超難関関門ではないものの、基礎的な読み書きや四則演算の感覚だけで太刀打ちできるほど甘くはありません。財務諸表(貸借対照表・損益計算書)の骨格を理解し、取引を「借方」「貸方」へ正確に振り分ける思考法は、一種の新しい外国語を学ぶ作業に近い負荷を初学者に要求します。
試験の合格基準は、簿記3級合格ラインと配点基準として定められている「100点満点中70点以上」の絶対評価です。相対評価の試験のように「周囲の出来が悪ければ合格ラインが下がる」恩恵はありません。さらに、上位資格である2級との間には、単なる延長線上にとどまらない深い溝が存在します。簿記3級と2級の難易度の差は、商業簿記の高度化(連結会計や外貨建取引など)に加えて、工場等の原価計算を扱う「工業簿記」が加わる点にあり、必要学習量は3倍から5倍へ跳ね上がります。
以下の表は、簿記3級の客観的指標をまとめたデータ比較です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
