
社保と国保の違いを徹底比較!保険料・扶養の損得と2026年最新選択術

社保と国保の違いを徹底比較!保険料・扶養の損得と2026年最新選択術に関する話題のニュースを速報でお届けします。関心のある方は必見です。
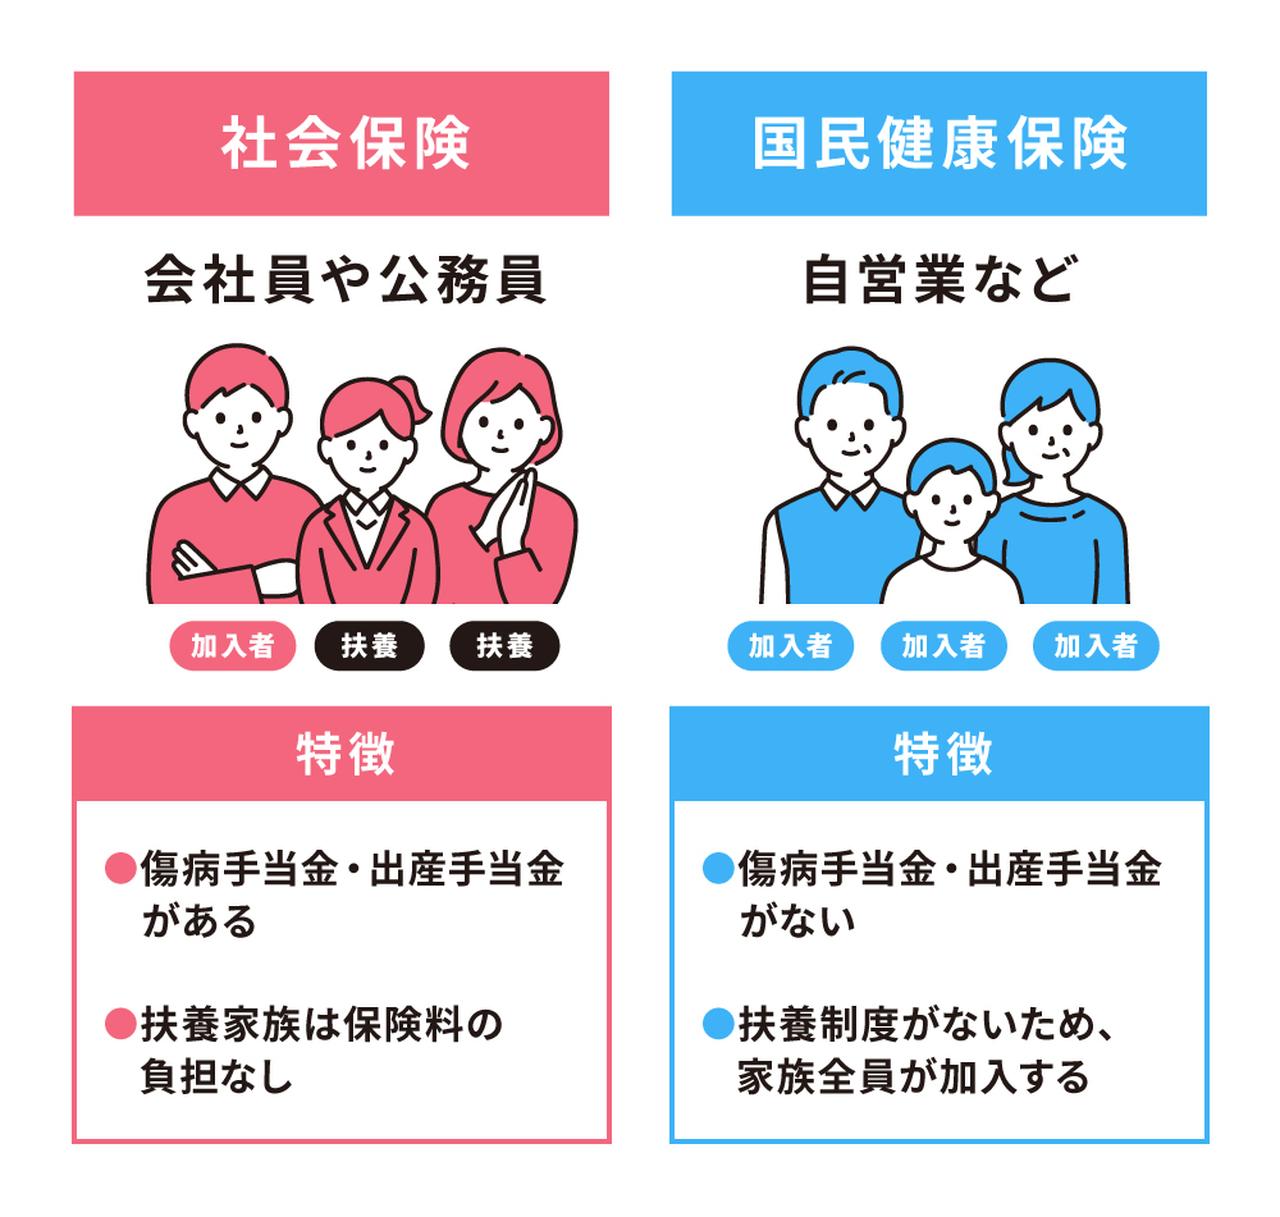
Q1:退職後、任意継続と国民健康保険のどちらが安いかを事前に調べる方法はありますか?
A1:退職前に勤務先の健康保険組合(または協会けんぽの支部)に問い合わせると、任意継続時の正確な月額保険料を教えてもらえます。一方、国保の保険料はお住まいの市区町村役場の窓口(または公式HPの試算シミュレーション)で前年の源泉徴収票や確定申告書を提示すれば概算を算出してくれます。退職前に両方の金額を算出し、扶養家族の人数も含めて比較検討するのが確実です。
Q2:パートで社会保険に加入すると手取りが減って損だと聞きますが本当ですか?
A2:目先の手取り金額だけで見ると、月額1万〜2万円程度の保険料が天引きされるため一時的に手取りが減少します。しかし、支払った保険料と同額を勤務先が負担してくれており、将来受け取る厚生年金(一生涯支給)が増額されるほか、病気休業時の傷病手当金や障害厚生年金の対象になるなど、保障面でのリターンは支払額を大きく上回ります。単なる「損」ではなく、極めて利回りの高い公的保障への投資と捉えることができます。
Q3:国民健康保険に加入している個人事業主が、社会保険に入る方法はありますか?
A3:個人事業主本人が単独で社会保険に加入することはできませんが、事業を法人化(マイクロ法人などを設立)して自身に役員報酬を支払う形をとれば、社会保険の被保険者になることが可能です。また、非常勤のパート・アルバイトとして週20時間以上働き、勤務先の社会保険に加入しながら個人事業を継続するという選択肢もあります。
Q4:社会保険から国民健康保険への切り替え手続きが14日を過ぎてしまったらどうなりますか?
A4:14日を過ぎても手続き自体は可能ですが、保険証が手元にない期間に受診すると全額自己負担(10割)で一時的に支払う必要が生じる場合があります。また、加入手続きが遅れたとしても保険料は「退職した日の翌日」まで遡って一括請求されるため、延滞や手続き漏れによる金銭的トラブルを避けるためにも、離職票や資格喪失証明書が届き次第速やかに役場へ向かいましょう。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
