
賃貸の保証会社審査で何を調べる?落ちる理由と通過の裏ワザを徹底暴露

賃貸の保証会社審査で何を調べる?落ちる理由と通過の裏ワザを徹底暴露についての真相をご紹介します。
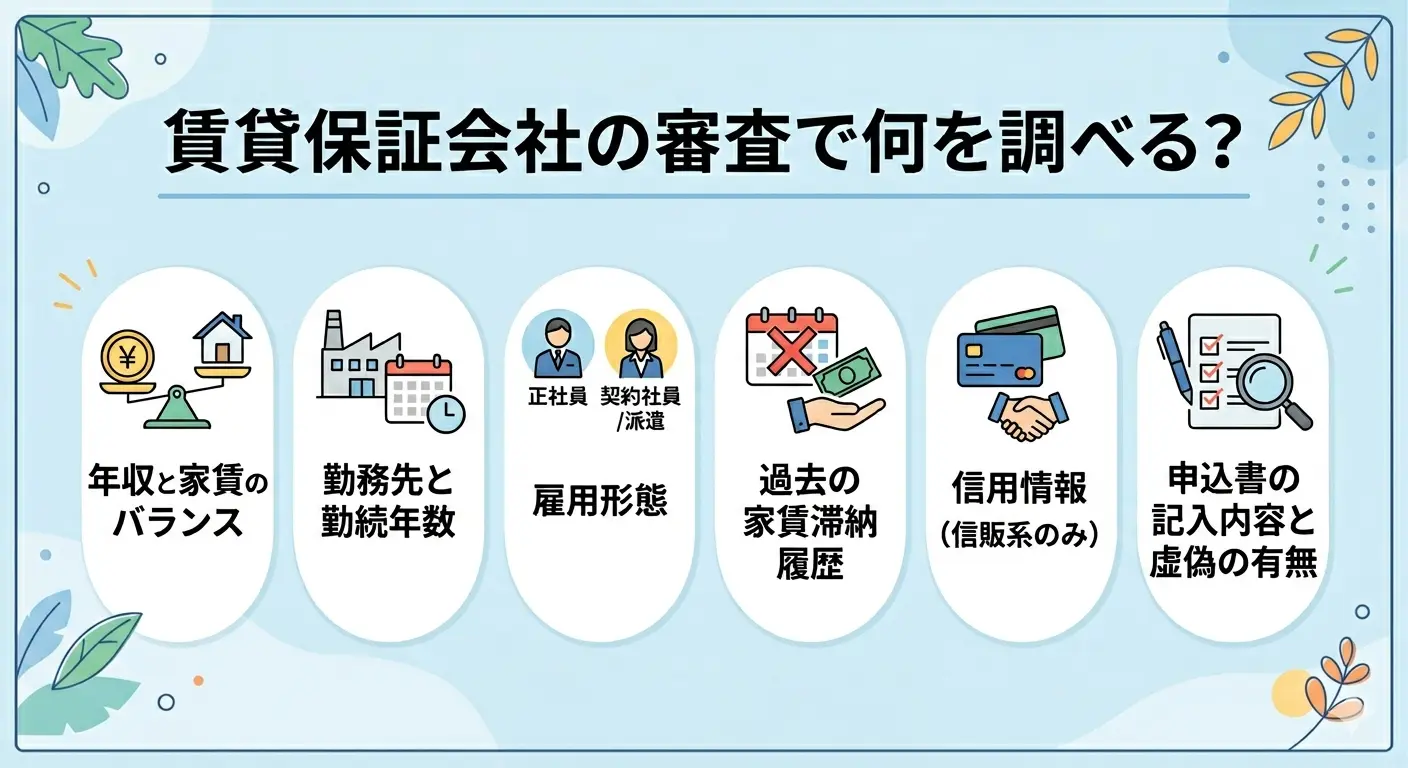
Q1:過去に消費者金融やクレジットカードを滞納してブラックリスト入りしています。賃貸は一切借りられませんか?
A1:いいえ、借りられます。CICやJICCの個人信用情報を参照する「信販系」の保証会社は確実に落ちますが、自社の過去履歴しか見ない「独立系」の保証会社であれば、信用情報ブラックであっても問題なく通過します。不動産屋の担当者に「信用情報に不安があるため、独立系の保証会社を使える物件を紹介してほしい」と正直に伝えることが最短の解決策です。
Q2:アルバイトやフリーター、水商売の場合、保証会社の審査で落とされる確率は高いですか?
A2:雇用形態のみを理由に一律で落とされることはありません。重要なのは「収入に対する家賃の適正比率」です。家賃が月収の3分の1以下に収まっており、直近の給与明細や通帳の入金履歴を提出できれば、独立系やLICC系の保証会社で十分通過可能です。水商売や夜職に特化した専門の仲介業者や、審査基準の柔軟な独立系会社(フォーシーズ等)を選択するのが定石です。
Q3:保証会社から本人宛にかかってくる確認電話を無視し続けるとどうなりますか?
A3:本人確認が完了しない限り審査は進まず、着信を数日間放置すると「連絡不能・契約の意思なし」と見なされて審査落ち(申し込みキャンセル扱い)になります。見知らぬ電話番号であっても、申し込み後は速やかに折り返してください。もし仕事で出られない時間帯があるなら、申込時に「日中は電話に出られないため、〇時以降に連絡希望」と仲介業者を通じて伝えておくとスムーズです。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
