
住宅ローン控除1年目のふるさと納税!併用で損する噂の真相と計算術

住宅ローン控除1年目のふるさと納税!併用で損する噂の真相と計算術の見逃せないポイントをわかりやすく整理しました。
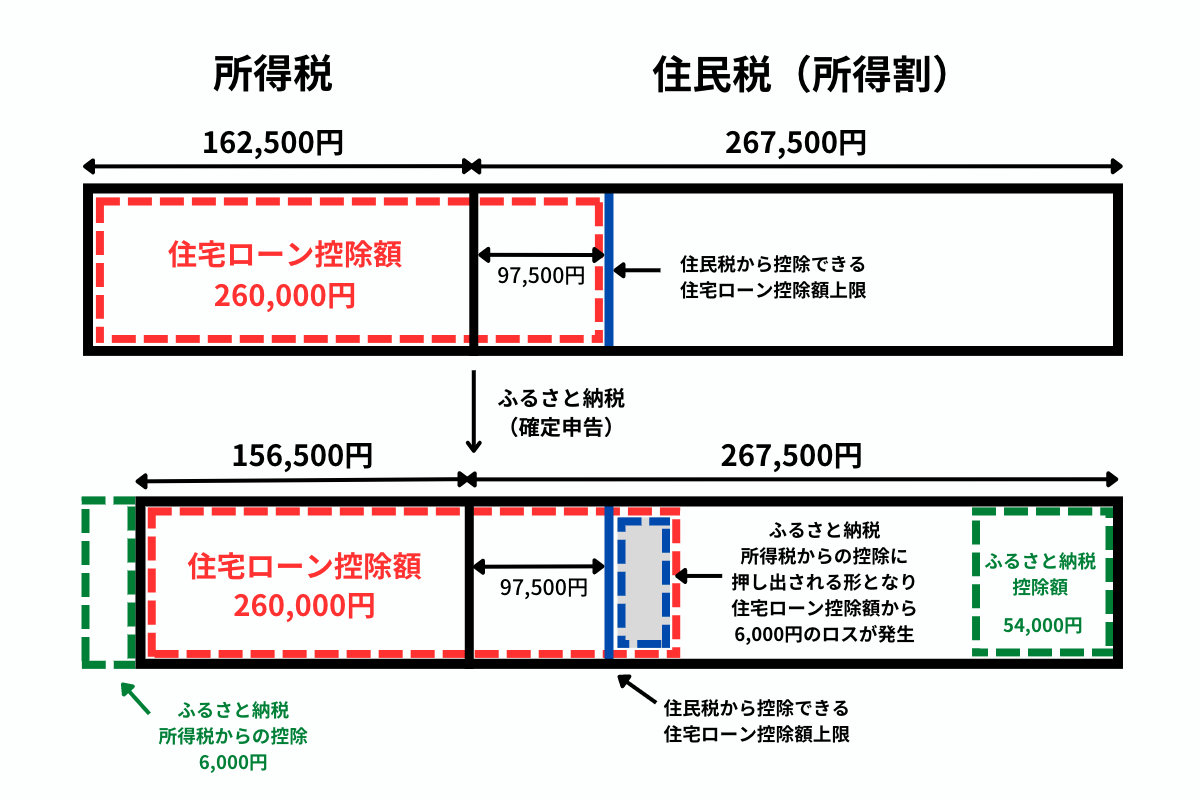
住宅ローン減税とふるさと納税の併用に関する混乱は、制度の複雑さだけでなく、人間の心理的な罠に起因しています。行動経済学が指摘する「損失回避バイアス」が働き、「節税枠を使い切らないと損をする」という焦りから、自身の納付税額以上の寄附を行って自己負担を増やしてしまう事例が後を絶ちません。お得感を追い求めた結果、手元資金を過剰に流出させてしまっては本末転倒です。
併用を積極的に進めるべき人
- 年収650万円以上で借入額が一般的な水準の人:所得税の枠内に十分な余裕があるため、ふるさと納税の所得控除が住宅ローン控除を阻害するリスクが極めて低く、経済的メリットを最大化できます。
- 配偶者控除や扶養控除が少ない共働き世帯:世帯全体の課税所得が高く維持されるため、住宅ローン控除枠を全額消化した上で、ふるさと納税による住民税軽減の恩恵をフルに享受可能です。
初年度のふるさと納税を慎重に減額・または見送るべき人
- 年収300万円台〜400万円台前半で多額の借入をした人:住宅ローン控除額が納付税額を上回り、すでに住民税の上限枠(9.75万円)に抵触している可能性が高いため、ふるさと納税を行うと寄附金控除の枠が無駄になる確率が高まります。
- 扶養親族が多い世帯:配偶者控除や扶養控除によってもともとの所得税・住民税が圧縮されているため、住宅ローン控除を使い切るだけの納税余力が残っていないケースが見受けられます。
冷静なふるさと納税限度額計算を行い、切り捨てが発生するボーダーラインに位置していると判明した場合は、あえて初年度のふるさと納税を控えめに設定するか、手堅く見送ることが最も合理的な防衛策となります。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
