
消費税は何に使われる?社会保障の嘘と財政赤字の穴埋め疑惑の真相

消費税は何に使われる?社会保障の嘘と財政赤字の穴埋め疑惑の真相に関する知りたいポイントを徹底的にまとめました。詳細を読もうことができます。
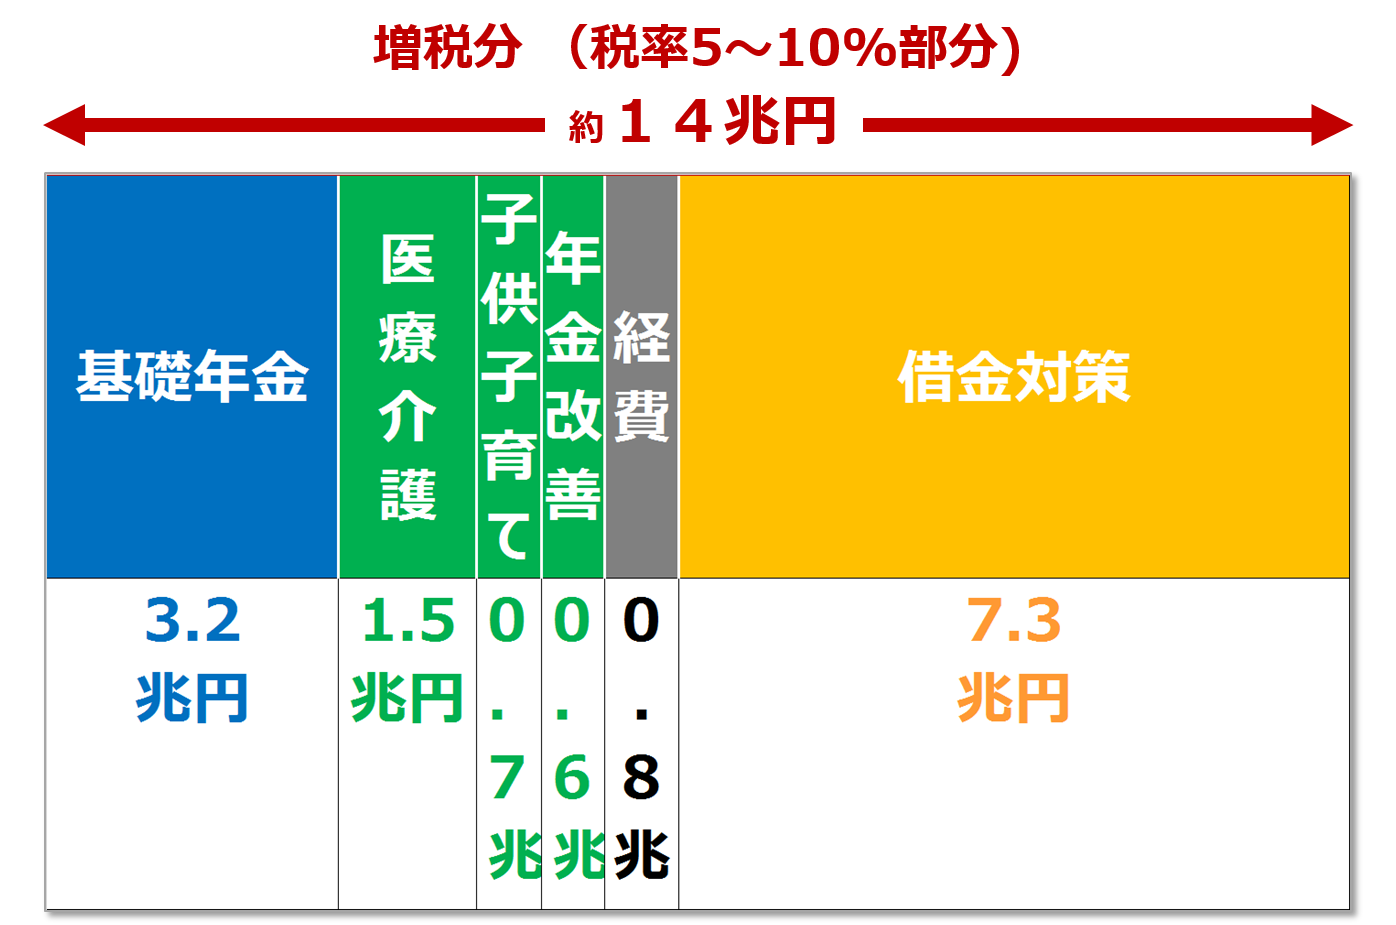
私たちが日々支払っている消費税の使途について、国の公式な規定はどうなっているのでしょうか。法律上の位置づけから確認すると、消費税法第1条第2項には、消費税の収入について「社会保障を目的とする経費に充てる」と明確に定められています。
この目的税化された使い道は「社会保障4経費」と呼ばれ、具体的には以下の4領域に限定して充当される仕組みです。
- 年金:現役世代の保険料だけでは足りない基礎年金国庫負担(2分の1)の財源
- 医療:高齢化に伴い急増する国民健康保険や後期高齢者医療制度への公費投入
- 介護:介護保険制度における公費負担分(全体の約50%)の確保
- 子育て支援:待機児童対策、幼児教育・保育の無償化、児童手当の拡充などの少子化対策
また、支払った消費税のすべてが国庫に入るわけではありません。現行の標準税率10%の内訳を見ると、国税分が7.8%、地方消費税が2.2%という配分割合になっています。地方に配分された2.2%分についても、地方自治法に基づき各自治体の社会保障施策の財源として活用される義務が課されています。
国の台帳上、消費税収は一旦「一般会計」歳入に組み入れられますが、歳出側では社会保障関連費として完全に紐付けられ、一般会計から年金や労働保険などを管理する「特別会計」へと繰り入れられます。ルール上は、防衛費や公共事業、公務員の人件費など、社会保障とは無関係な分野へ直接流用されることは原則としてありません。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
