
【2026年最新】公務員の健康保険はなぜ手厚い?共済組合の知られざるメリット

【2026年最新】公務員の健康保険はなぜ手厚い?共済組合の知られざるメリットについての疑問解決ガイドをご紹介します。
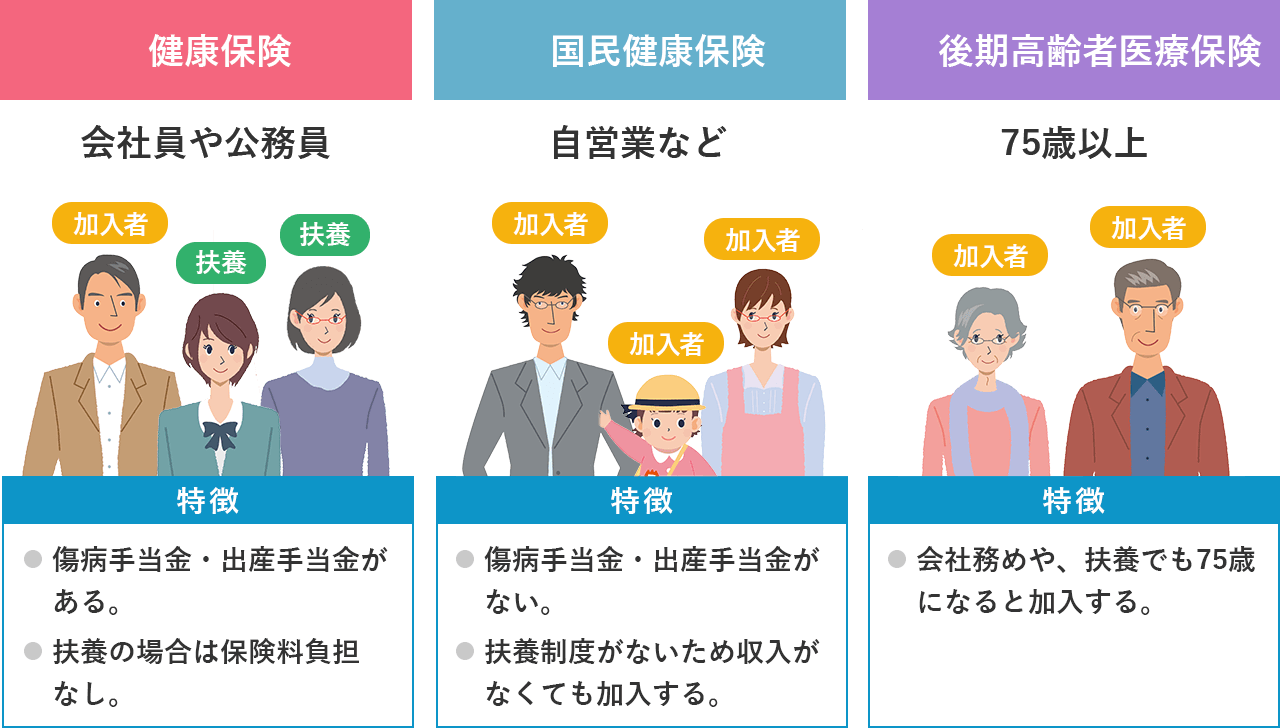
定年退職や早期退職を迎えた元公務員が直面する大きな岐路が、公務員退職後の健康保険と任意継続の手続きです。退職後の医療保険には主に3つの選択肢が存在します。
1つ目は、共済組合にそのまま最長2年間加入し続ける「任意継続掛金制度」。2つ目は、居住地の市区町村が運営する「国民健康保険」への加入。3つ目は、再就職した家族の健康保険の「被扶養者」になる方法です。
任意継続を選択する場合、在職中に国や自治体が半分負担してくれていた保険料(掛金)が全額自己負担(2倍)になります。ただし、共済組合ごとに任意継続掛金には「上限額(算定基礎となる標準報酬月額の上限)」が設定されており、在職時に高給を得ていた職員ほど、国民健康保険に比べて保険料が劇的に安くなる傾向があります。
一方で、公務員退職時の国民健康保険切り替え理由として目立つのは、「退職後に再就職せず前年所得がゼロになる2年目以降」や「扶養家族が誰もいない単身者」のケースです。国民健康保険料は前年の所得をベースに計算されるため、退職1年目は高額になりがちですが、2年目以降は所得激減に伴い国保の方が安くなる逆転現象が発生します。1年目は任意継続、2年目に国保へ切り替えるという戦略的な選択が現場では定石となっています。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
