
配偶者控除とは?手取り逆転の嘘と2026年税制改正の壁を徹底解説

配偶者控除とは?手取り逆転の嘘と2026年税制改正の壁を徹底解説の背景について、最新情報を詳しくお届けします。
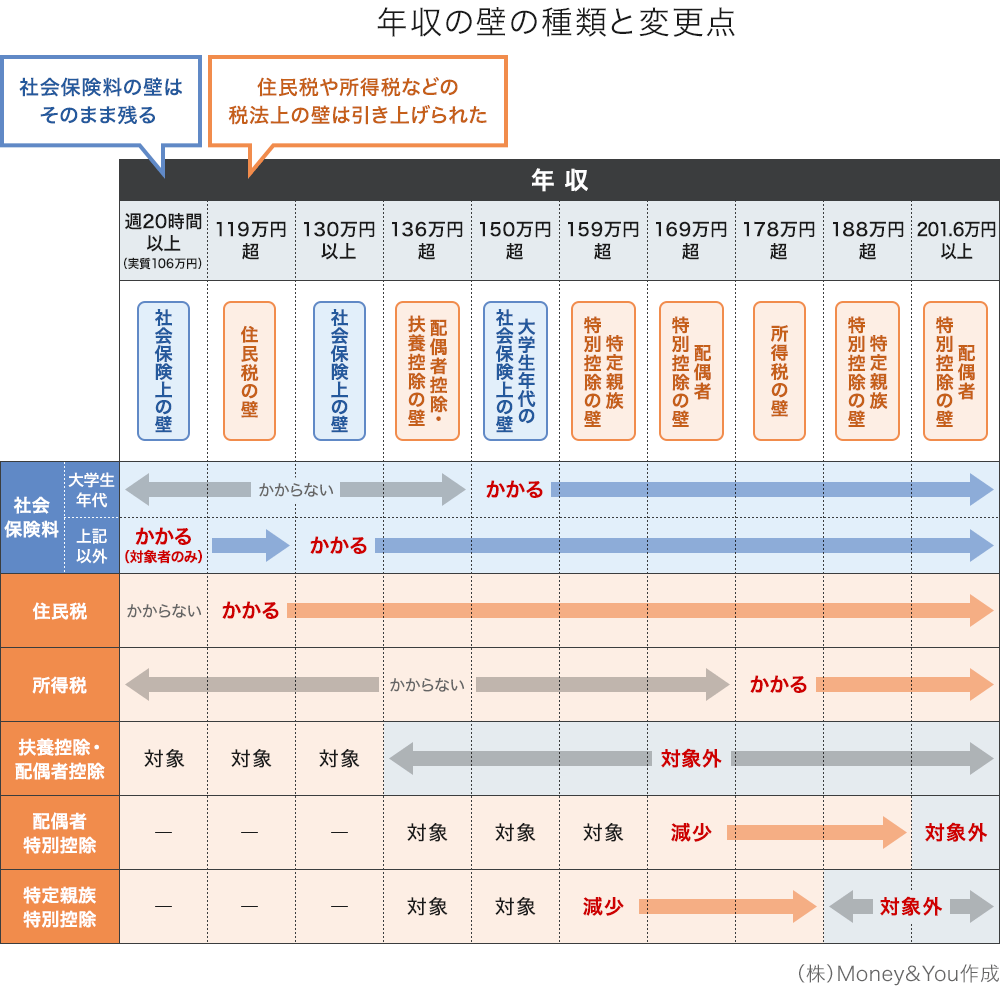
Q1:妻がパートで年収103万円を超えた場合、夫の税金は翌月からすぐに高くなりますか?
A1:いいえ、すぐに高くなることはありません。年収150万円までは「配偶者特別控除」が満額(38万円)適用されるため、夫の所得税・住民税の負担額は103万円以下の時と一切変わりません。また、税金は1年単位(1月〜12月)で計算されるため、月の途中で超えたとしても即座に給与から天引きされるわけではありません。
Q2:社会保険の「106万円の壁」を超えて自分で社会保険に入ると、手取りはどのくらい減りますか?
A2:勤務先の条件によって異なりますが、年収約106万円で厚生年金と健康保険に加入した場合、年間で約15万〜16万円(月額約1.3万円)の保険料が天引きされます。そのため、年収105万円のときよりも手取りが一時的に減少し、実質的な手取りは約90万円程度になります。このマイナスを解消して手取りを増やすには、年収約125万〜130万円以上まで労働時間を延ばす必要があります。
Q3:年末調整で配偶者の年収見込み額を少なく申告してしまい、後からオーバーしたことが発覚したらどうなりますか?
A3:勤務先が翌年1月頃に行う年末調整の再計算(再年調)で差額を精算するか、納税者本人が翌年3月15日までに確定申告を行って修正申告をします。修正によって追加の税金を納めることになりますが、意図的な隠蔽でない限り重加算税などの重いペナルティが課されることはありません。ただし、過少申告を放置して税務署から指摘された場合、延滞税が加算される可能性があるため速やかな修正が必要です。 (出典: 配偶 者 控除 と は(Yahoo!ニュース))
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
