
操業度差異を完全攻略!シュラッター図の書き方と有利不利の判定法

操業度差異を完全攻略!シュラッター図の書き方と有利不利の判定法の特集記事をご紹介します。最新トレンドが満載です。
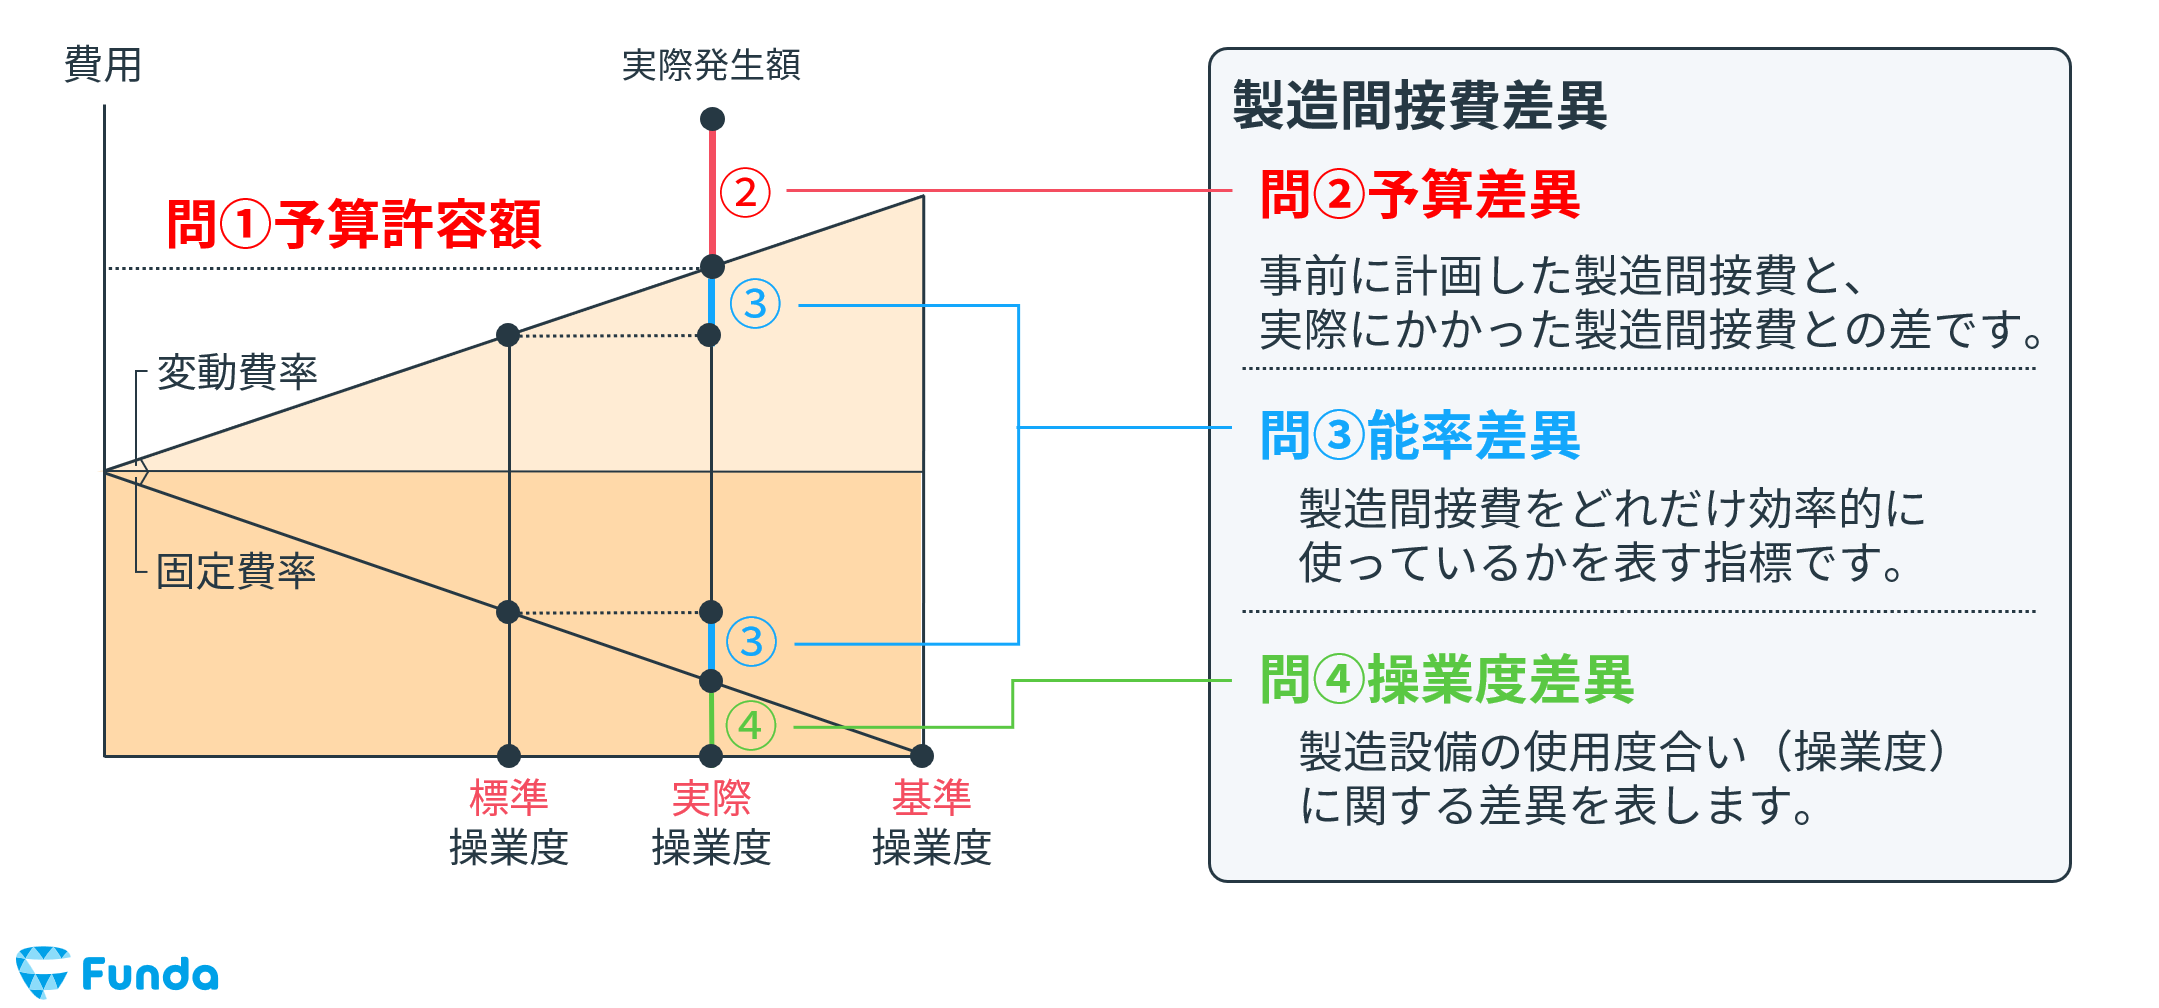
簿記の試験対策では、「有利差異(貸方差異)=会社にとってプラスの良いこと」「不利差異(借方差異)=会社にとってマイナスの悪いこと」と機械的に教えられることが一般的です。しかし、管理会計や工場経営の観点から見ると、ここには深刻な落とし穴が存在します。
固定費の回収を高めて操業度差異を「有利差異」にする方法は極めて単純です。需要(売れる見込み)がなくても、工場を休ませずに製品を大量に作り続ければよいのです。
基準操業度を上回って設備を動かせば、見かけ上の操業度差異はプラスになり、当期の製造原価は一時的に圧縮され、損益計算書上の営業利益は押し上げられます。しかし、売れない製品を作り続けた結果として発生する以下のリスクは、管理会計上の大きな歪みを生み出します。
- 過剰在庫の滞留と保管コストの増大:倉庫スペースの圧迫や物流費用の増加を招く。
- 陳腐化・廃棄損のリスク:需要のない製品はやがて型落ちとなり、将来の棚卸資産評価損や廃棄損へ直結する。
- キャッシュフローの悪化:原材料費や人件費を現金の流出として投じているにもかかわらず、売掛金や現金として回収されない。
行動経済学や組織心理学の知見に照らすと、工場評価のKPIとして操業度差異を過度に重視した場合、現場マネージャーは「操業度差異を黒字(有利)にしたい」というインセンティブに駆られ、市場の需要を無視した「過剰生産のバイアス」に陥ります。操業度差異を読み解く際は、「単に数値が有利だから良い」と短絡的に捉えるのではなく、販売実績や在庫回転率とセットで検証する視点が不可欠です。
デジタルガジェットとスマート家電の検証記事を多数執筆。失敗しないモノ選びを提案します。
