
年末調整の地震保険書き方!控除証明書の見方から計算・上限額まで解説

年末調整の地震保険書き方!控除証明書の見方から計算・上限額まで解説に関する話題のニュースを分かりやすく解説します。関心のある方は必見です。
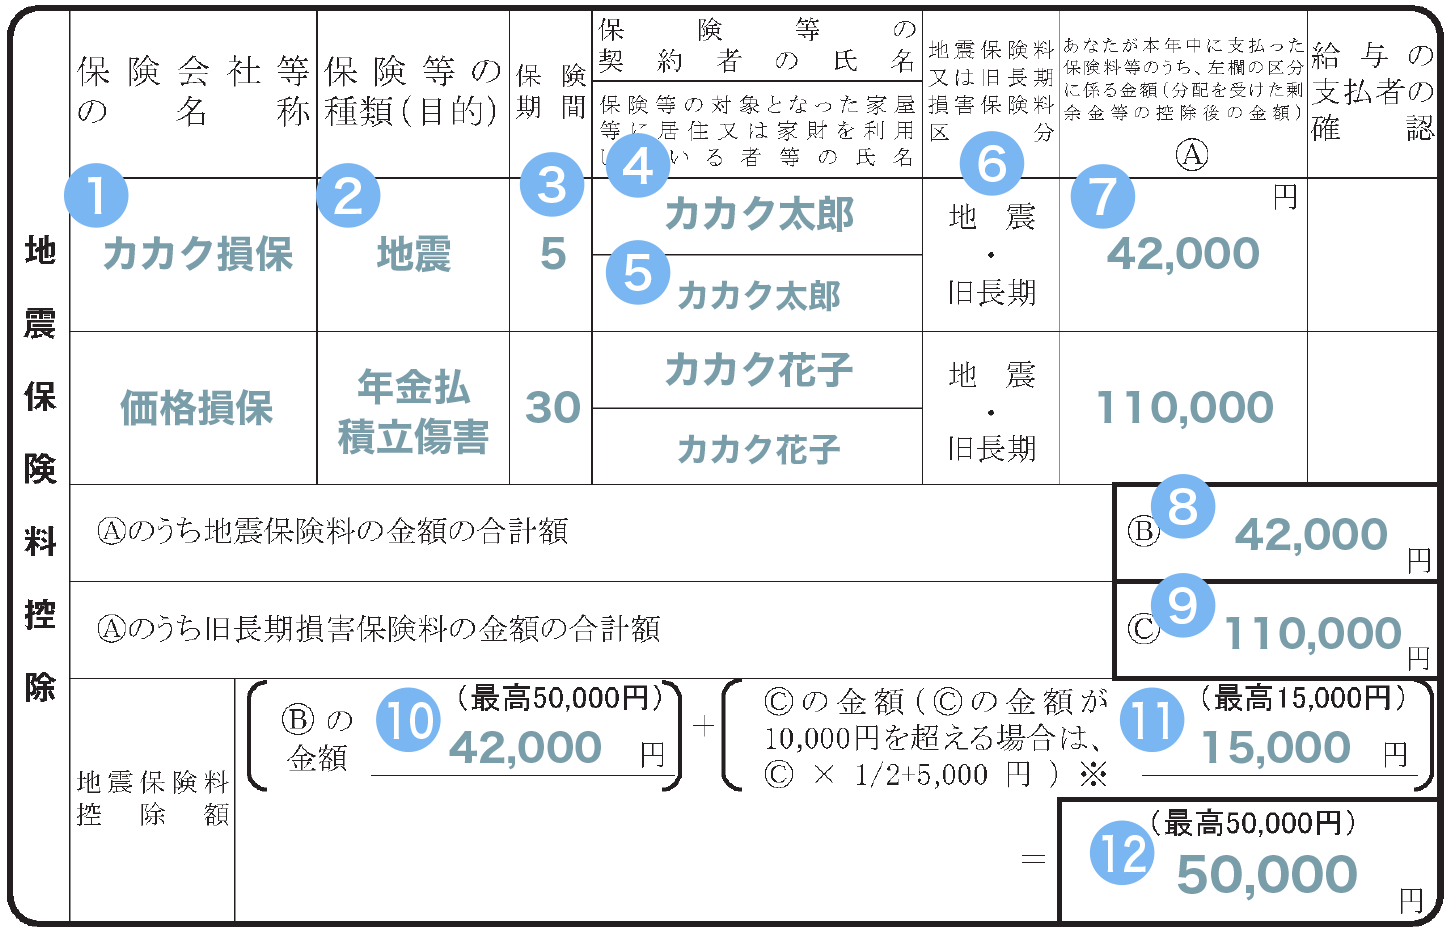
国税庁の基本通達や損保協会のガイドラインを精査すると明快である一方、一般の家庭内で最も混乱を引き起こしているのが「名義問題」と「集合住宅の特殊性」です。SNSや知恵袋の税務相談コミュニティを観察すると、「住宅ローンは夫だが火災保険の名義は妻になっている」「マンションの管理組合から謎のハガキが届いた」といった生々しい戸惑いが毎年11月になると無数に投稿されています。
大手企業の労務担当者に取材したところ、「妻名義の保険証券だからといって申告を諦めてしまっているケースが驚くほど多い」という実態が浮き彫りになりました。所得税法上、地震保険料控除の対象となるのは「居住者が自己又は自己と生計を一にする配偶者その他の親族の有する家屋等を対象とする保険」です。契約者名義が妻であっても、同一の財布で生活している家庭で、実質的に夫の収入から保険料を支払っている実態があれば、夫の年末調整で申告しても税務上まったく問題ありません。
共働き夫婦の場合、どちらの申告書で提出すべきかという選択肢が生じます。税負担を最も圧縮するセオリーは、「夫婦のうち所得税率(課税所得)が高い側の年末調整で申告する」ことです。所得税率は累進課税であるため、税率5%の配偶者よりも税率20%の側で控除枠を使った方が、手元に残る還付金額は大きくなります。
マンション購入者の場合は、さらに「専有部分」と「共用部分」の区別に注意を払う必要があります。
- 専有部分(室内・家財):自身が個別に加入している火災保険・地震保険。保険会社から自宅へ控除証明書が郵送される。
- 共用部分(エントランス・廊下・構造部):マンション管理組合が一括して地震保険に加入している場合がある。この場合、管理組合や管理委託会社から各住戸の持分割合に応じた「地震保険料控除証明書」が配布される。
「共用部分の証明書は数百円から数千円の端数だから」と破棄してしまう住民も見受けられますが、専有部分の保険料と合算して上限5万円に達していなければ、この少額の証明書も合算して控除額を積み上げることが可能です。
共済加入者における盲点も見逃せません。都道府県民共済の「新型火災共済+地震特約」や「こくみん共済coop」などを利用している場合、控除対象となるのはあくまで「地震特約部分」のみです。火災共済の掛け金本体は控除対象外となります。共済特有の「割戻金(事業余剰金の返還)」が発生している場合、証明書にはあらかじめ割戻金を差し引いた「申告対象実質額」が記載されているため、記載数値をそのまま書き写すのがルールです。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
