
年収600万は勝ち組か?2026年の手取りと生活レベルのリアル

年収600万は勝ち組か?2026年の手取りと生活レベルのリアルの詳細について、分かりやすい解説を詳しくお届けします。
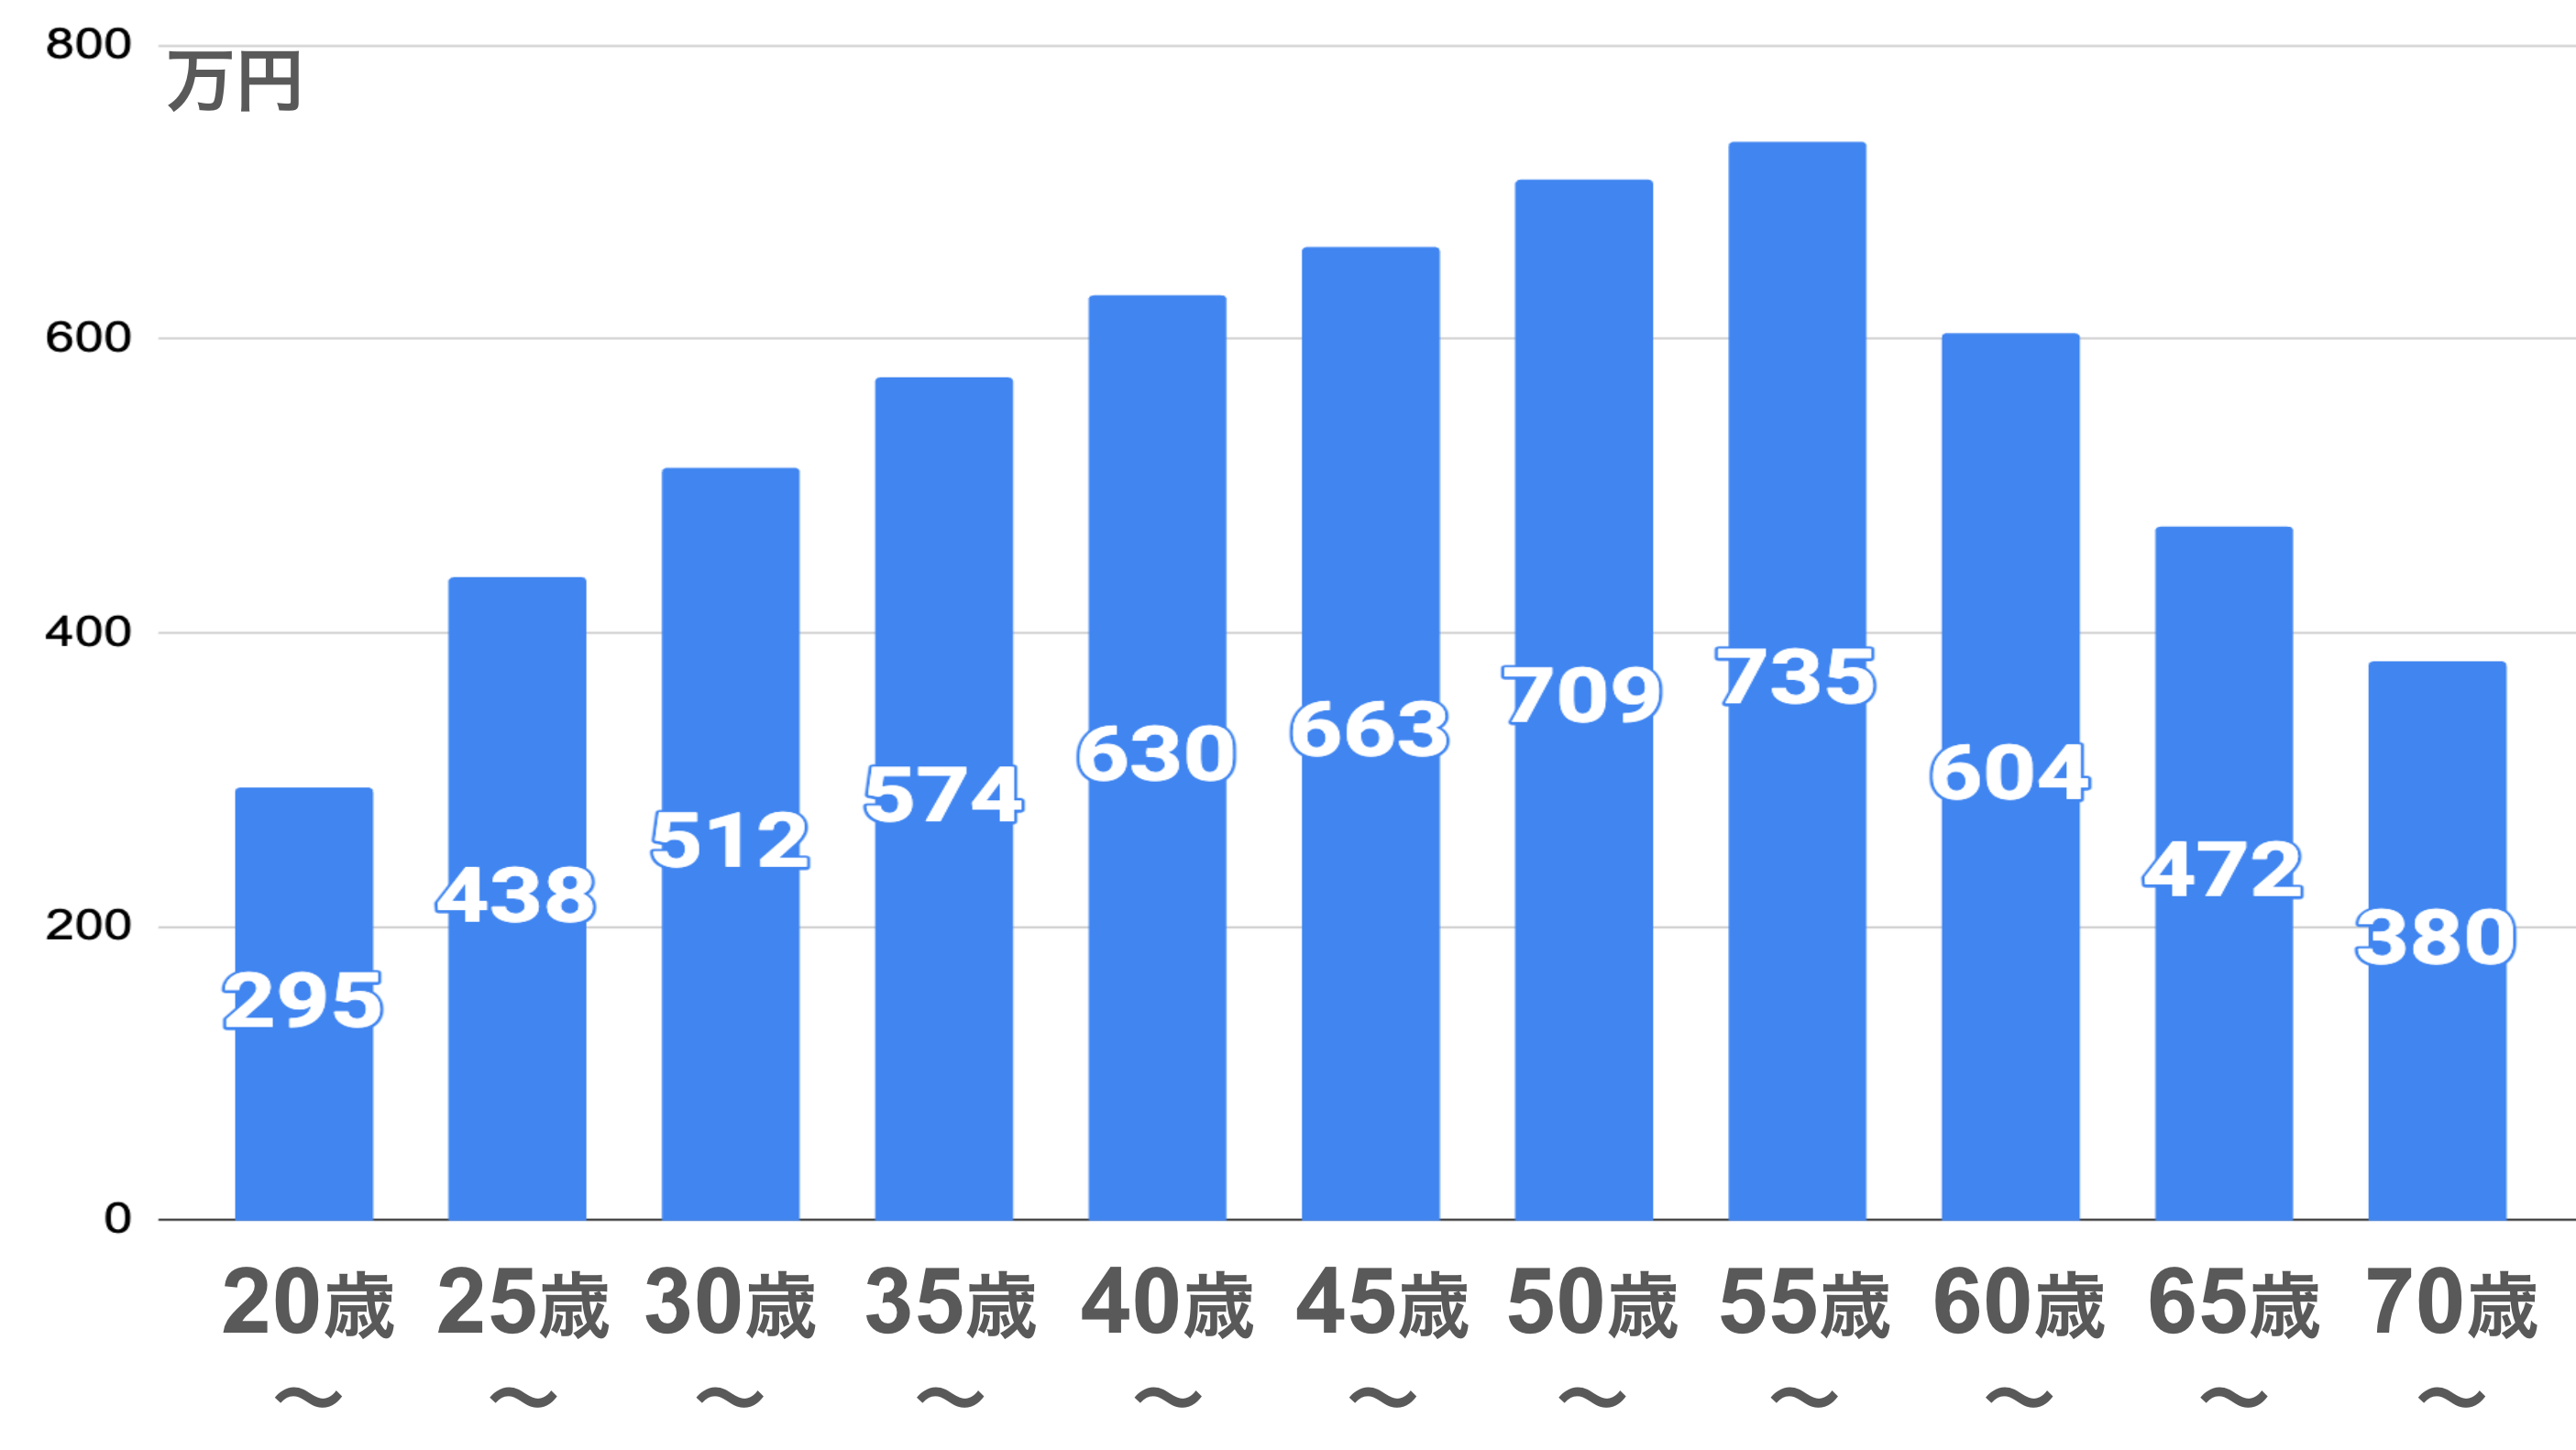
厚生労働省の賃金構造基本統計調査によると、大卒・正社員が年収600万円の大台に到達する平均的な年齢は「35歳〜42歳前後」です。主任や係長、課長代理といったプレイングマネージャー層へ昇進するタイミングと合致しています。
ただし、業界ごとの年収格差は極めて激しいのが実態です。総合商社、外資系コンサルティング、大手ITメガベンチャー、金融機関(メガバンク・大手生保)などでは、20代後半(26〜28歳前後)で容易に年収600万円を突破します。一方で、小売、飲食、介護、一部の中小製造業などでは、生涯を通じて一度も年収600万円に届かないケースも珍しくありません。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収600万円を「人生の勝ち組」として快適に機能させられるか、それとも「苦しい中流の罠」に陥るかは、以下の明確な条件分岐によって決まります。
【おすすめできる人(豊かさを実感できる条件)】
- 独身、または共働きで世帯年収1,000万円以上を形成できる人:固定費を按分しつつ、十分な余剰資金をNISAや確定拠出年金(iDeCo)などの資産運用に回す好循環を作れる世帯。
- 地方都市・郊外在住で住居コストを抑えられる人:家賃や住宅ローンを月8万円以下に抑えられれば、年収600万円の手取りでも年間100万〜150万円単位の貯蓄が自然に積み上がります。
- 見栄を排除し、独自の支出価値基準を持っている人:他人との比較でタワーマンションや高級車、過度な私立受験に走らず、自分にとって価値ある対象のみにお金を使える人。
【慎重になるべき人(生活苦に陥るリスクが高い条件)】
- 都心部で片働き+複数人の子どもを育てる世帯:住居費と教育費のダブルパンチを受け、家計のバッファーがほぼ失われます。早期に配偶者のパートや正社員復帰による「世帯年収の底上げ」を模索すべきです。
- 借入限度額いっぱいで住宅ローンを組もうとしている人:5,000万円以上のフルローンを組むと、月々の返済と管理費・修繕積立金で月16万〜18万円を超え、金利上昇局面で即座に家計破綻を招く恐れがあります。
- 「年収600万だから中流以上」というプライドが抜けない人:ブランド消費や頻繁な交際費で支出の蛇口が開きっぱなしになり、資産形成が全く進まない典型的なパターンに陥ります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
