
【2026最新】育休と雇用保険の給付金は手取り何割?受給条件と振込時期

【2026最新】育休と雇用保険の給付金は手取り何割?受給条件と振込時期について詳しく解説いたします。詳細な分析をチェックしてください。
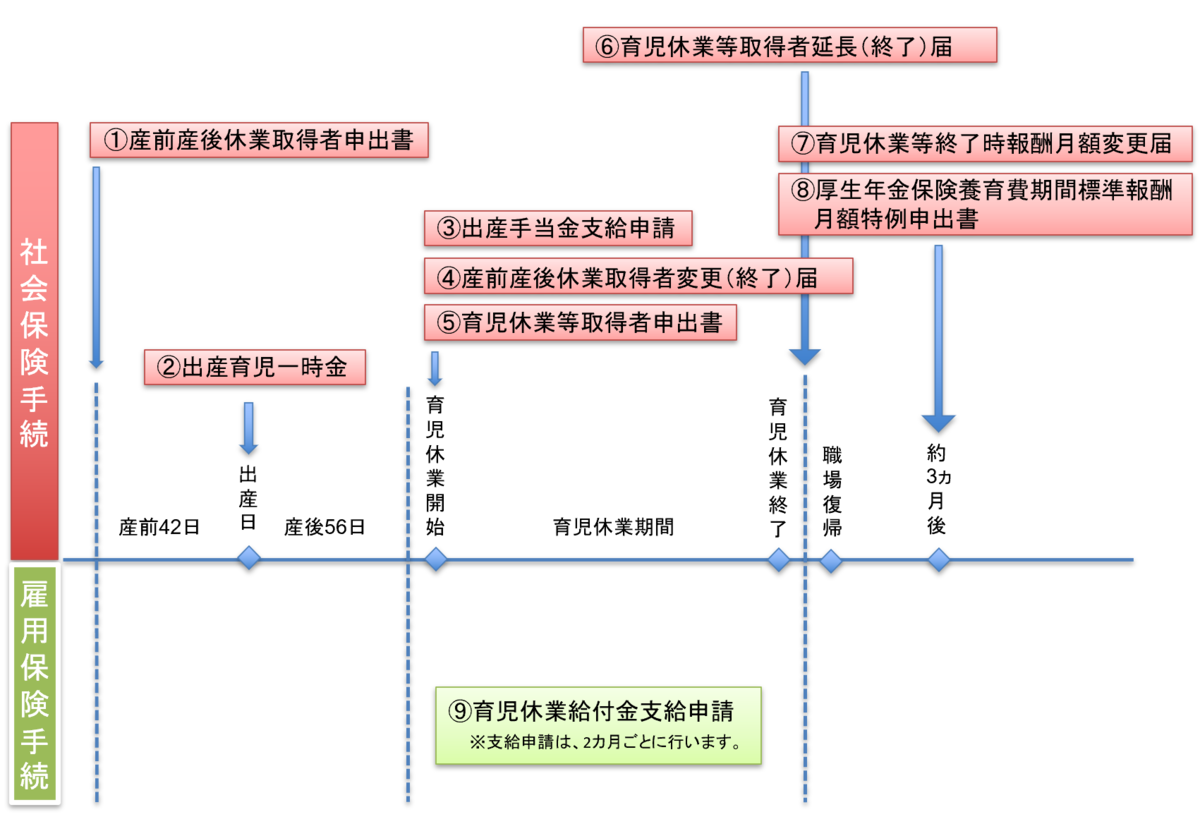
実際の育休取得者が直面する家計管理や職場調整の現場では、制度の文面だけでは見えてこないリアルな課題が存在します。SNSや各種相談窓口に寄せられる当事者の声を分析すると、特定の共通パターンが浮き彫りになります。
「出産直後はオムツ代や育児用品の購入で出費が重なるのに、給付金の初回振込まで4ヶ月近くかかり貯蓄の取り崩しに焦った」という声は後を絶ちません。制度上、支給単位期間(2ヶ月)の終了を待ってからしか申請できない構造があるため、休業開始前には最低でも3〜4ヶ月分の生活費余力を確保しておくことが実務上の鉄則です。
また、男性の産後パパ育休取得者からは「会社側が新設給付の申請手続きに不慣れで、ハローワークへの提出が遅れた」という事例も散見されます。法改正によって制度が細分化された分、従業員自身が給付要件を正しく理解し、人事労務部門任せにせずスケジュールを相互確認する自衛策が求められています。
【プロの結論】ライフステージ変化における家計防衛と制度活用の判断基準
雇用保険の育児休業給付は、単なる所得補償にとどまらず、家族形成期の経済的リスクを回避するための極めて強力なセーフティネットです。しかし、制度の恩恵を最大限に受けるためには、以下の基準に基づいた冷静な判断が欠かせません。
【活用に万全を期すべき家庭】:夫婦双方の取得時期を戦略的に重ね合わせ、「出生後休業支援給付金」を満額活用して初期手取り10割を実現できる世帯。事前貯蓄が確保されており、給付金の振込サイクルに左右されない家計体制が整っている家庭。
【慎重な資金計画を要する家庭】:休業開始から半年以上経過して給付率が50%へ下がる期間を見越していない世帯や、転職直後で雇用保険の加入実績がボーダーラインにある世帯。これらに該当する場合は、会社への早期確認と綿密な収支シミュレーションの策定が不可欠です。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
