
ふるさと納税 今年の年収がわからない?上限超え大損を防ぐ計算法

ふるさと納税 今年の年収がわからない?上限超え大損を防ぐ計算法の基礎知識と応用に迫る! わかりやすい言葉で紐解きます。
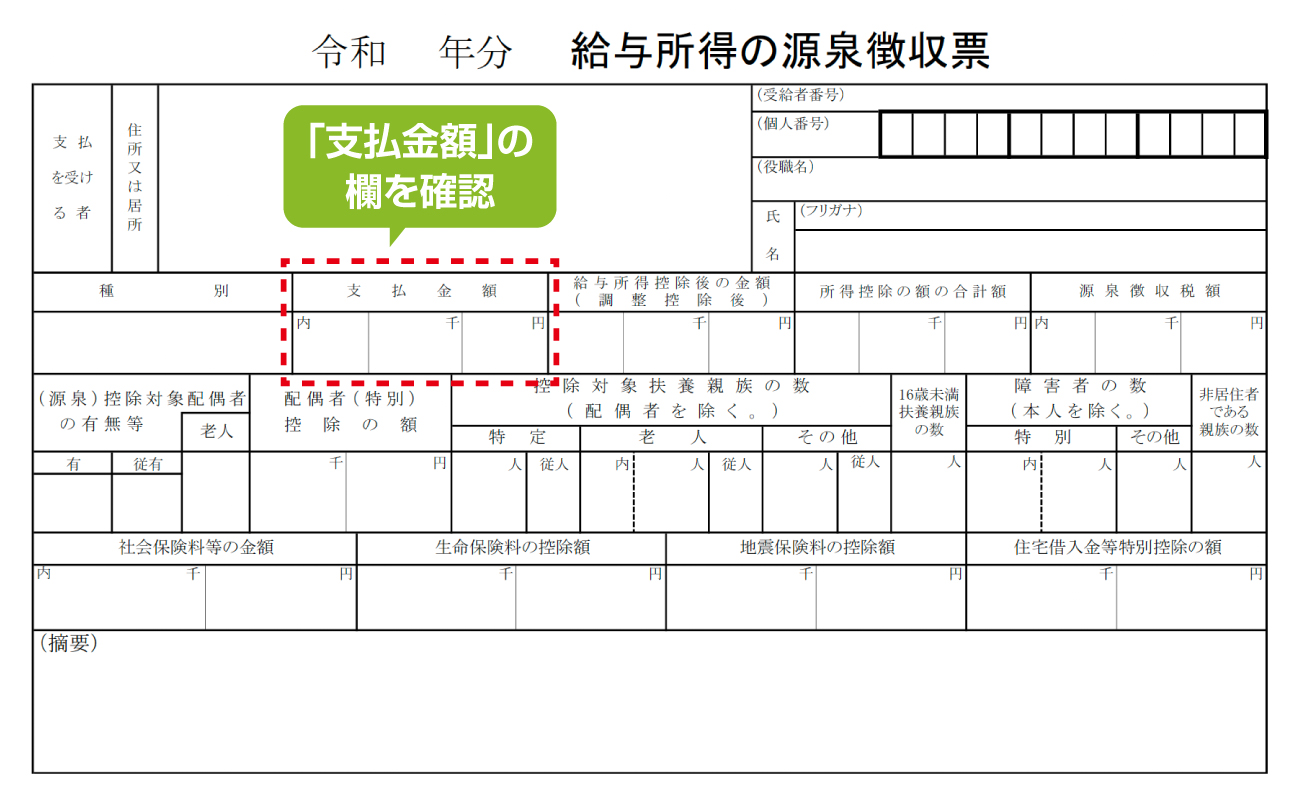
「今年の年収がわからない時はどうすればいいのか?」という疑問に対する明確な答えは、直近の給与明細から割り出す「見込み年収の算出」と「安全マージン(80%掛け)の設定」にあります。多くの人が勘違いしがちですが、住民税が前年の所得を基準に課税されるのに対し、ふるさと納税(寄附金控除)の控除上限額を左右するのは、あくまで「その年の1月1日から12月31日までに得た総所得」です。総務省の公式通達および地方税法の規定に基づき、この原則が揺らぐことはありません。
12月の源泉徴収票を手にする前に動く必要がある場合、有効な「ふるさと納税 見込み年収 計算方法」は以下のステップで組み立てます。
まず手元に直近(例えば10月または11月)の給与明細を用意してください。確認すべきは手取り額ではなく、総支給額(額面金額)です。ここから通勤手当などの非課税手当を差し引いた金額を基準にします。基本給や固定手当をベースに、向こう数ヶ月分の給与を予測し、すでに支給された夏のボーナス額を加算します。問題となる「冬のボーナス」については、前年の最低実績、あるいは会社が提示する業績見通しの最低ラインで見積もるのが鉄則です。
算出した見込み年収をもとに各ポータルサイトの「ふるさと納税 限度額シミュレーション」を活用しますが、ここで出た上限額いっぱいに申し込んではいけません。残業代の減少や冬の賞与の査定ブレを考慮し、試算された上限額の70〜80%程度を「暫定上限額」として設定することこそが、最も確実なリスクヘッジとなります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
