
年金だけで暮らす非課税世帯の条件と損しないための全知識

年金だけで暮らす非課税世帯の条件と損しないための全知識の主要なニュースをコンパクトにまとめました。最新トレンドを一目で把握できます。
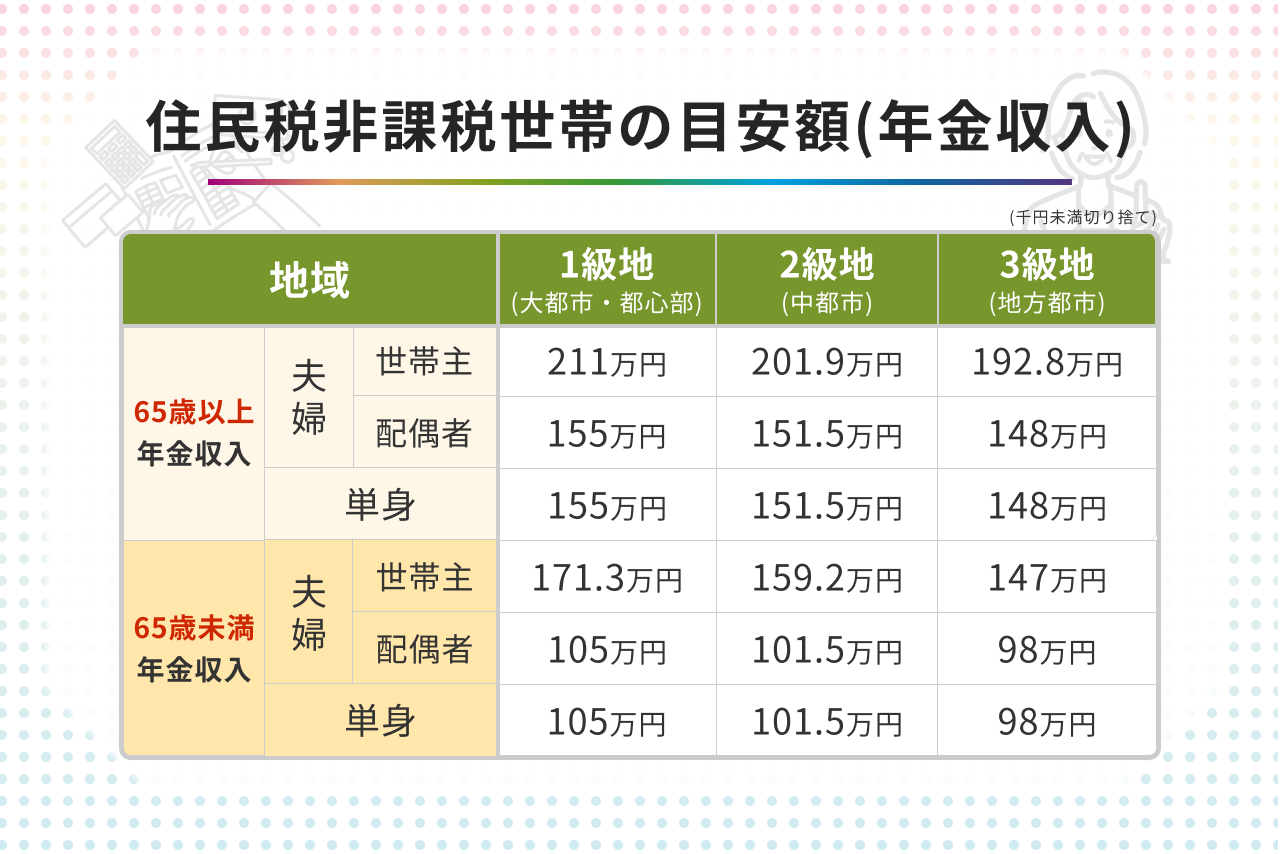
「住民税は非課税なのに所得税は課税される」「その逆もある」という事態は実際に起こる。両者の基準を混同していると、思わぬ税負担や給付金の申請漏れにつながるため、ここで明確に整理しておきたい。以下の表は、2026年時点の一般的な基準をまとめたものだ。
この表からもわかるように、住民税と所得税の非課税基準は常に住民税のほうが厳しい。つまり、所得税が非課税でも住民税は課税されるケースがあり、その場合は国民健康保険料の軽減などの恩恵を受けられない。逆に住民税が非課税なら、所得税も同時に非課税となるケースが大半だ。制度の恩恵を最大化するには、住民税非課税を基準に考えるのが実務的である。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
