
住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法

住宅ローンとふるさと納税は併用で損?2026年最新の真実と攻略法について徹底解説いたします。詳細な分析をご覧ください。
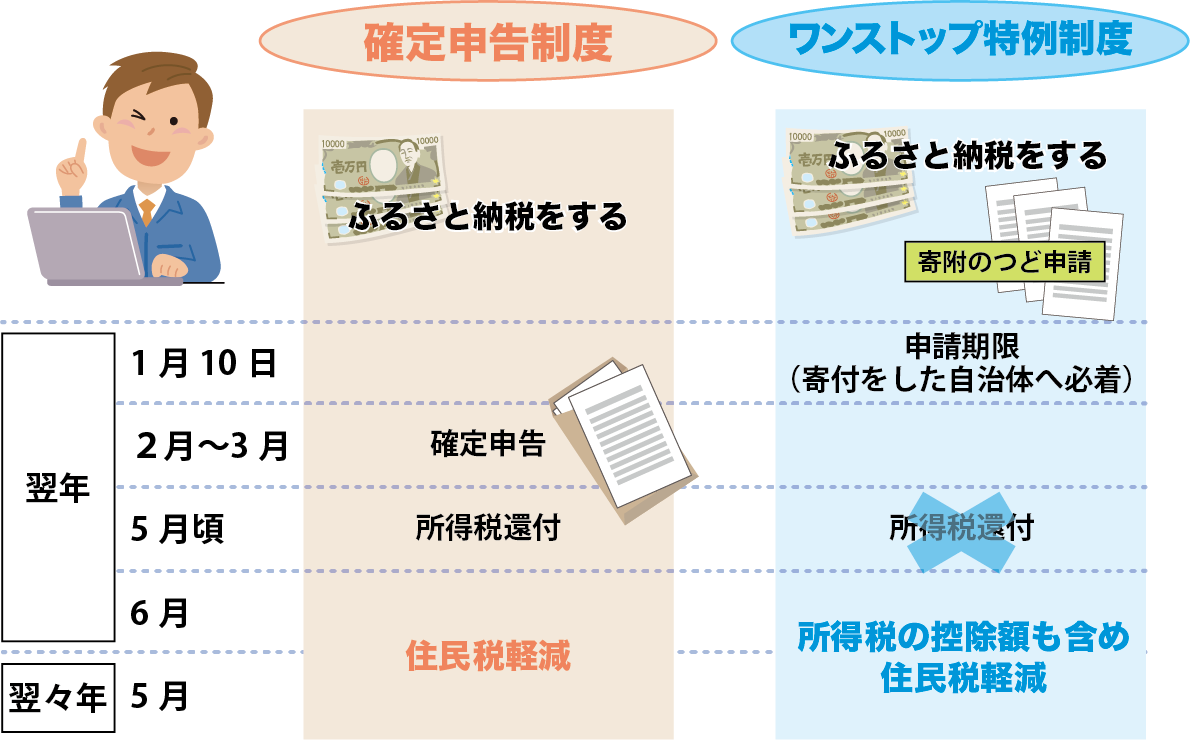
Q1:住宅ローン控除とふるさと納税を併用する一番簡単なやり方は何ですか?
A1:住宅ローン控除2年目以降の会社員であれば、「会社の年末調整で住宅ローン控除を申告し、ふるさと納税はワンストップ特例制度を使って申請する」方法が最も確実でミスがありません。所得税と住民税の控除窓口が分かれるため、計算の狂いや枠の消滅を防ぎやすくなります。
Q2:住宅ローン控除の1年目ですが、ふるさと納税をやっても大丈夫ですか?
A2:併用自体は可能です。ただし1年目は確定申告が必要になるためワンストップ特例は使えません。確定申告書の作成時にふるさと納税の寄附金受領証明書を必ず添付して申告してください。また、確定申告による控除順序の影響を考慮し、ふるさと納税の金額はシミュレーション上限額より1万〜2万円程度低めに抑えておくと安全です。
Q3:ワンストップ特例で申請を出していたのに、医療費控除のために確定申告をすることになりました。どうすればいいですか?
A3:確定申告書を提出すると、以前に提出したワンストップ特例の申請は全て無効になります。確定申告書の中に「ふるさと納税の寄附金控除」を改めて記載し、寄附金受領証明書を添付して申告し直してください。これを忘れるとふるさと納税の控除が一切反映されなくなります。
Q4:2026年の税制で住宅ローン控除やふるさと納税に何か変化はありますか?
A4:住宅ローン控除は控除率0.7%の現行基準が継続しており、省エネ基準を満たさない新築住宅は原則として住宅ローン減税の対象外となります。ふるさと納税ではポータルサイトのポイント還元規制など運用の厳格化が進んでいますが、寄附金控除の税制上の基本的な仕組みや併用時の計算ロジック自体に変更はありません。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
