
事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説

事業主借とは?事業主貸との違いや確定申告の残高処理・仕訳を徹底解説とは一体何なのか? 背景や要点を丁寧に紐解いて紹介します。
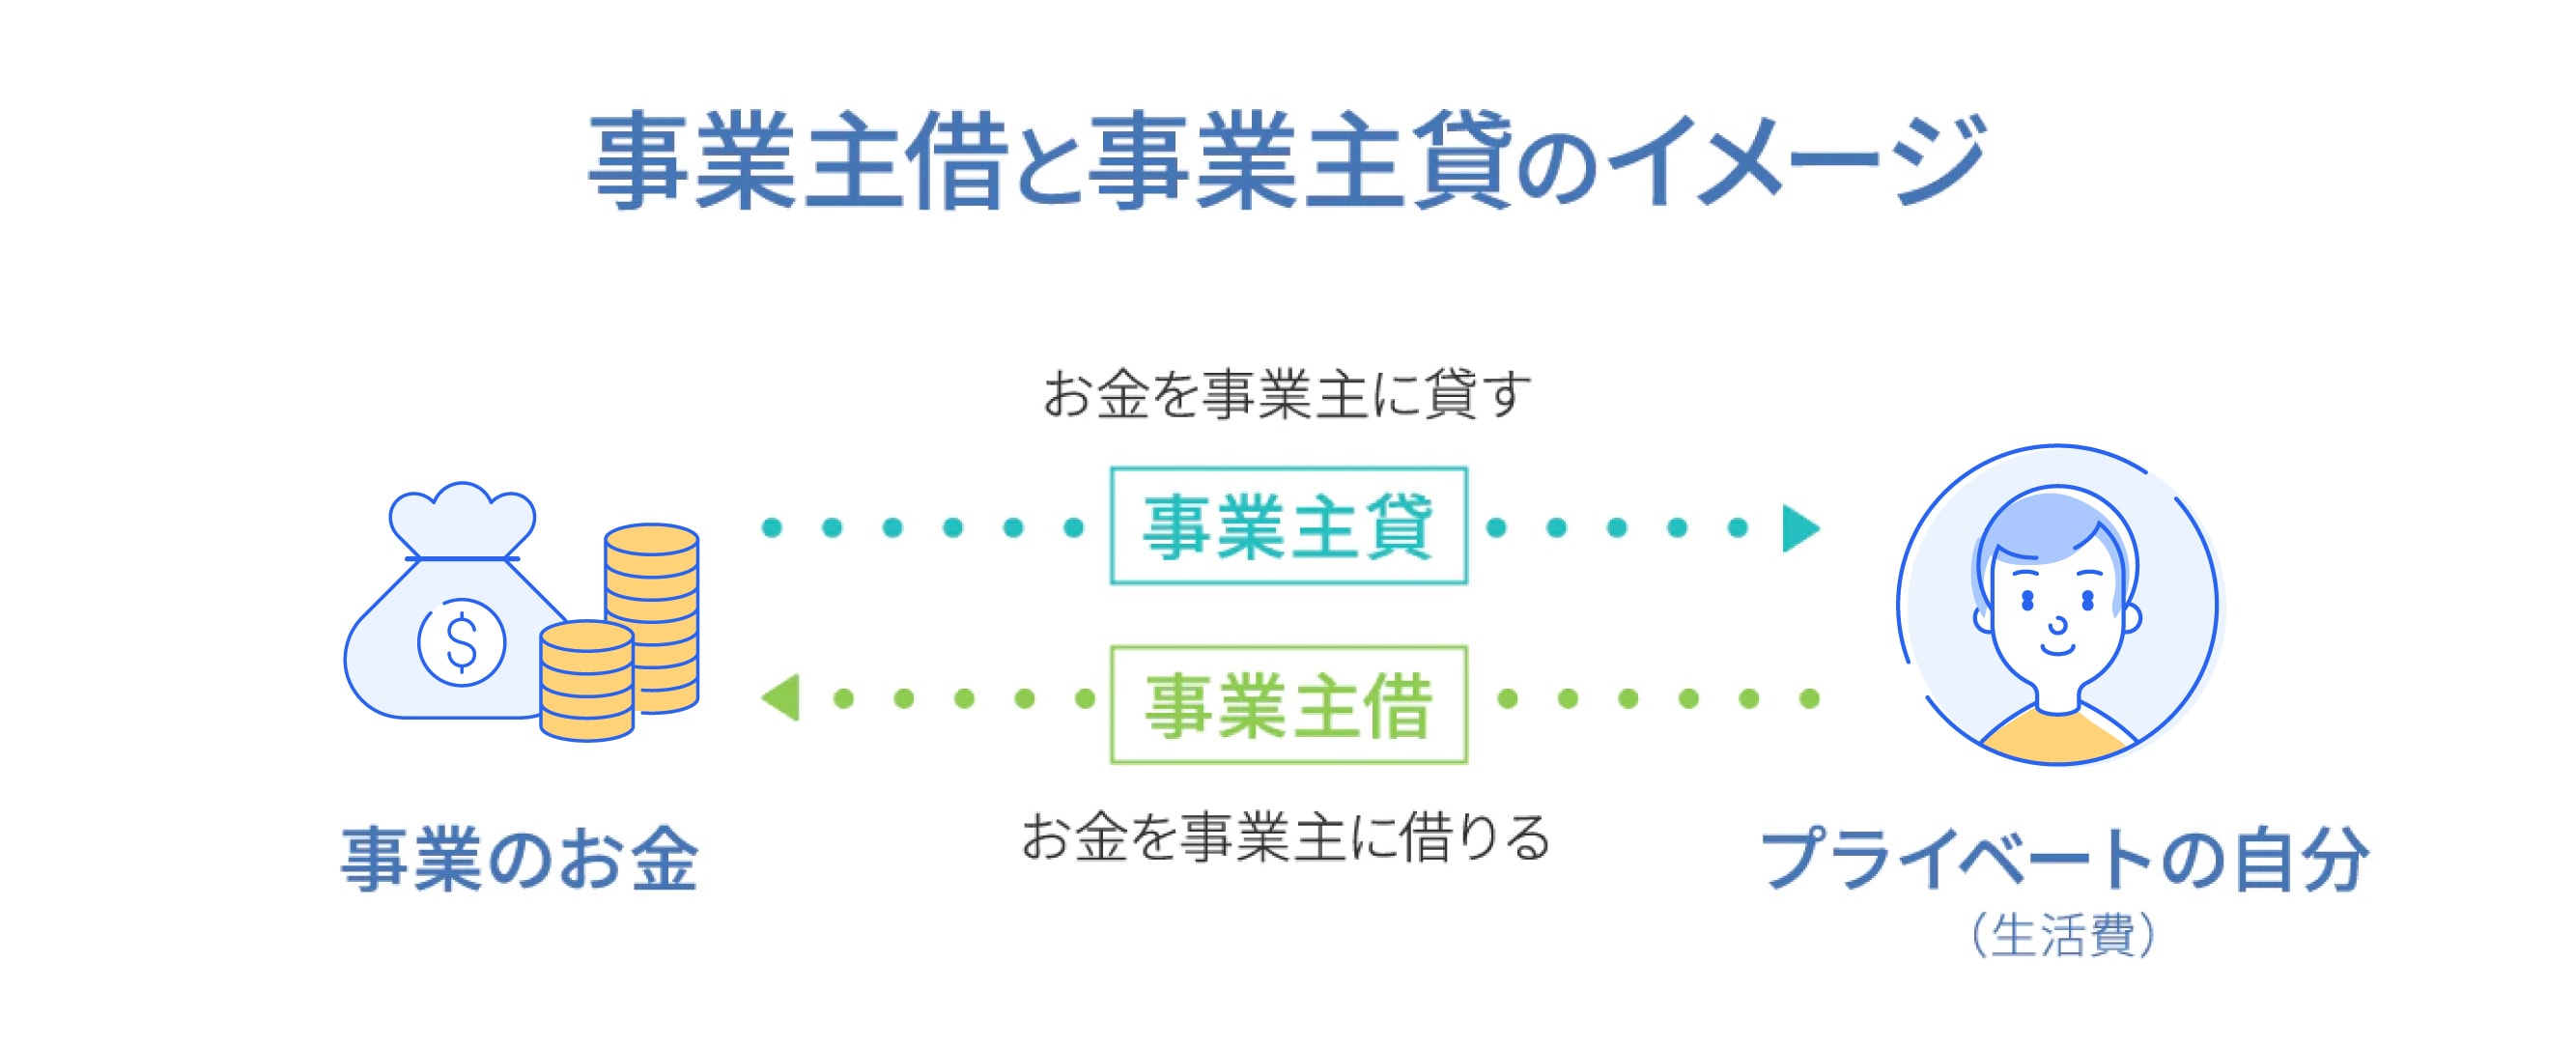
帳簿付けの実務において、勘定科目事業主借の正しい使い方を押さえておくことは、青色申告で最高65万円の青色申告特別控除を確実に享受するための絶対条件です。実務の現場で頻出する主要な4つのケースについて、具体的な仕訳パターンを整理しました。
ケース1:ポケットマネーや個人用クレジットカードで事業の経費を支払った
外出先で事務用品を急きょ現金で購入したり、私用のクレジットカードでサーバー代を決済したりした場合の処理です。事業用現金は動いていないため、貸方に事業主借を計上します。
【仕訳例】文房具代3,300円(税込)を私費の現金で立て替えた場合
(借方)消耗品費 3,300円 /(貸方)事業主借 3,300円
ケース2:プライベート資金の事業用振替(事業用口座へ自己資金を入金)
事業の立ち上げ期や運転資金が一時的に不足した際、個人の生活防衛資金から事業用口座へ現金を移動させるケースです。融資とは異なり返済義務や利息の概念は生じません。
【仕訳例】個人名義の生活口座から、事業用口座に運転資金500,000円を振り替えた場合
(借方)普通預金 500,000円 /(貸方)事業主借 500,000円
ケース3:開業前の自己資金投入の仕訳(開業費・備品の購入)
個人事業主として開業届を提出する前に購入したパソコンや備品、店舗の賃貸契約金などは「開業費」や個別の固定資産として処理します。これらは開業日以前に私費から投じられたものであるため、開業日(通常は1月1日または開業届記載の日)付で一括して事業主借を用いて帳簿に反映させます。
【仕訳例】開業準備期間に個人資金で購入した250,000円の業務専用PCを開業時に資産計上する場合
(借方)工具器具備品 250,000円 /(貸方)事業主借 250,000円
ケース4:事業の売上代金がプライベート口座に誤って振り込まれた
クライアントの手違いや旧口座情報の指定により、私用の銀行口座に売上金が入金されてしまった場合です。事業用口座にはお金が入っていませんが、売上は当期の収益として計上しなければなりません。
【仕訳例】取引先からデザイン報酬110,000円が私用口座に振り込まれた場合
(借方)事業主借 110,000円 /(貸方)売上高 110,000円
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
