
資本業務提携とは?業務提携やM&Aとの違いと出資比率の真実

資本業務提携とは?業務提携やM&Aとの違いと出資比率の真実についての最新情報をお届けします。
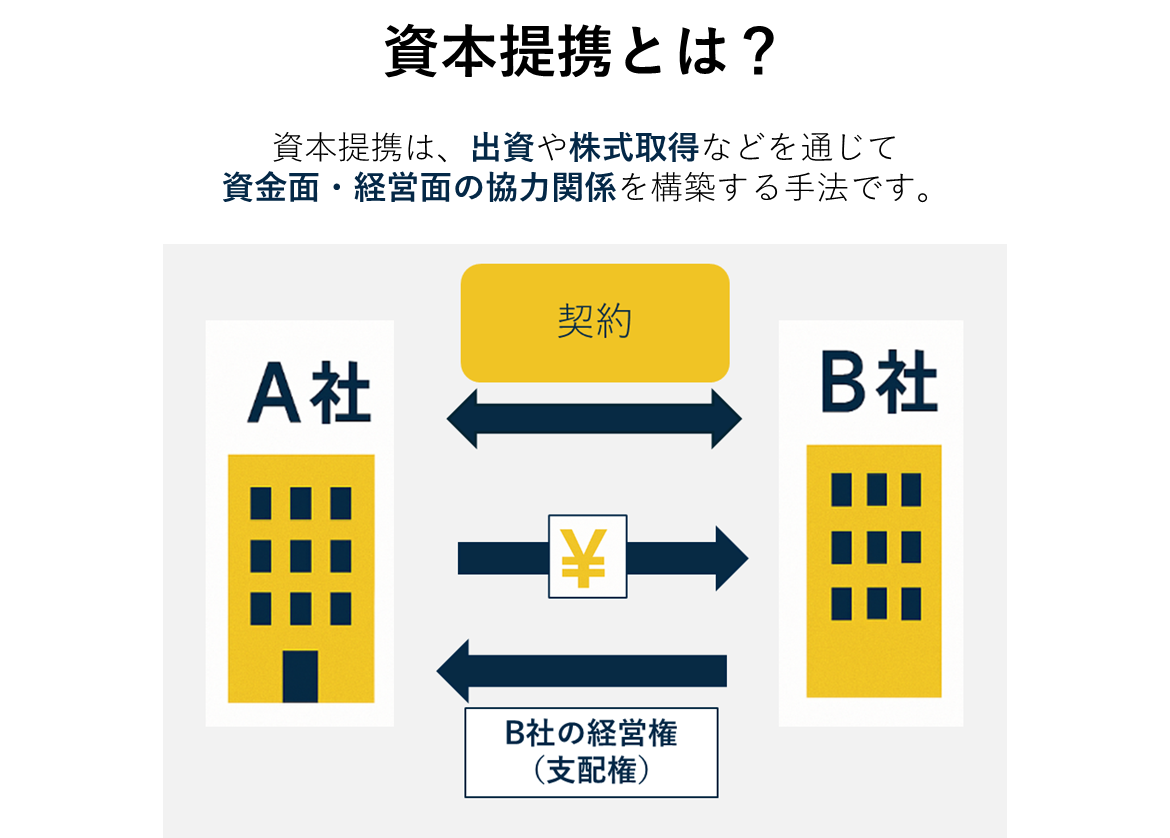
Q1:資本提携を結ばず、業務提携だけのままで進めることの限界は何ですか?
A1:最大の限界は「コミットメントの希薄化」と「利害の不一致」です。資本が入っていない契約ベースの提携では、相手方に自社を最優先する財務的動機が働きません。担当役員の交代や業績悪化を契機に協業プロジェクトが突如棚上げされたり、より有利な条件を提示した競合他社へ乗り換えられたりするリスクを法的に防ぎきれない点にあります。
Q2:スタートアップが大企業から資本業務提携の提案を受けた際、出資比率は何%までに抑えるべきですか?
A2:原則として15%未満、最大でも20%未満(持分法適用関連会社にならない水準)に抑えるのが実務上の定石です。出資比率が20%を超えると相手企業の財務諸表に業績が組み込まれ経営干渉が激化し、33.4%(3分の1超)に達すると株主総会の重要決議を単独拒否される事態に陥ります。将来のIPO(新規上場)や他社との協業の自由度を維持するためにも、過度な株式の放出は避ける必要があります。
Q3:資本業務提携が失敗して解消する場合、相手に渡した株式はどうなりますか?
A3:契約書に事前に盛り込まれた「株式買取請求権」や「譲渡条項」に従って処理されます。一般的には、被出資企業のオーナー経営者が買い戻すか、第三者の買い手を探す、あるいは市場で売却(上場企業の場合)することになります。ただし、非上場株で業績が悪化している場合、買い手がつかず、出資側が減損損失を被って関係が泥沼化するリスクがあるため、提携契約締結時の「解消条件の明文化」が決定的に重要です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
