
国税還付金の勘定科目は?法人・個人別の仕訳と還付加算金の盲点を解剖

国税還付金の勘定科目は?法人・個人別の仕訳と還付加算金の盲点を解剖について押さえておきたい 事実を分かりやすい構成で解説いたします。
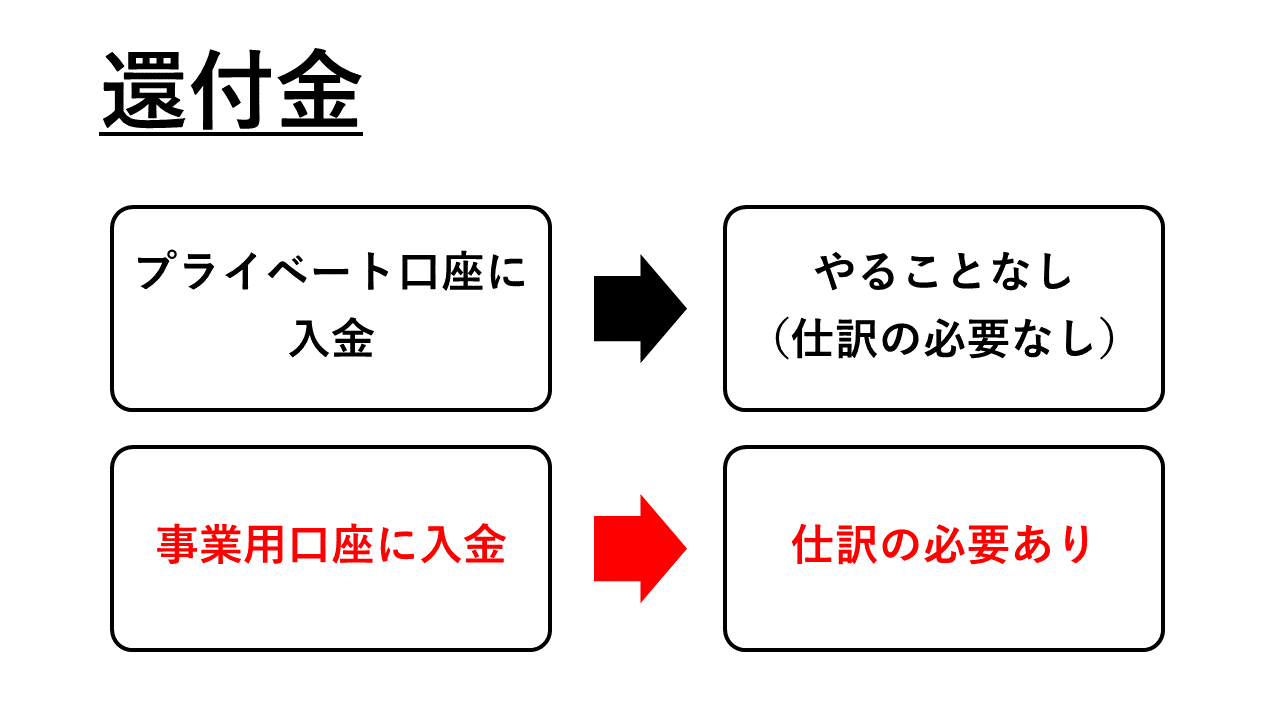
インターネット上の会計フォーラムや知恵袋などで散見される最大の誤解が、「税金の還付金だから全額が非課税である」という思い込みです。税務当局から送付される「国税還付金振込通知書」の明細欄を精読すると、本来納めすぎていた「還付金額」のほかに、「還付加算金」という数千円から数万円程度の端数が加算されているケースが多々あります。
還付加算金とは、国が税金を過剰に預かっていた期間に対して支払う、いわば「利息(遅延利息に類する法定加算金)」です。この金額に対する法的な取り扱いは、元本の還付金とは明確に峻別されています。検索クエリとして存在する還付加算金 雑収入 非課税という語句は、実務上の危険な誤謬を物語っています。
法人の場合、国税還付加算金 勘定科目としては「雑収入」を使用し、全額が法人税の計算上、益金(課税対象利益)に算入されます。元本である法人税の還付金は資本の払い戻しに類するため益金不算入(非課税)ですが、加算金部分は課税対象として所得を構成します。ただし、消費税の区分においては利息類似の性質を持つことから「不課税取引」として区分処理しなければなりません。
一方、個人事業主にとっても罠が存在します。税金の還付元本は「事業主貸」として事業所得の外に置かれますが、還付加算金は「雑所得(公的年金等以外の雑所得)」として所得税の課税対象になります。事業所得の売上や雑収入に含めてしまうと事業税の課税ベースに紛れ込むおそれがあり、確定申告書の第二表や雑所得欄に正しく振り分けて申告書を作成しなければなりません。この仕組みこそが、実務家が口を揃えて「元本と加算金の合算仕訳は厳禁」と警告する本質的な理由です。
また、過去の税額計算の錯誤や更正の請求によって発生した過誤納還付金 勘定科目についても、当初どのような勘定科目で経理していたかを遡及して特定し、経費算入されていた租税公課であればその戻入を行い、資本取引的処理であれば純資産側の調整を行うという精密な紐解きが欠かせません。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
