
所有権移転登記を自分で行う全手順!プロが明かす失敗リスクと節約術

所有権移転登記を自分で行う全手順!プロが明かす失敗リスクと節約術の全貌を詳しく解説してご紹介します。
住宅ローンを伴わない親族間での現金取引や、法定相続分通りのシンプルな相続など、本人申請が現実的なケースに向けて、具体的な申請手順と必要書類の全体像を網羅します。
1. 事前に揃えるべき「所有権移転登記の必要書類まとめ」
原因が「売買・贈与」の場合と「相続」の場合で添付書類が大きく異なります。以下は一般的な売買・贈与契約を前提とした基本セットです。
- 登記申請書:法務局指定の様式に基づきA4用紙で作成。
- 登記原因証明情報:所有権が移転した事実(売買契約書、贈与契約書、または登記原因証明情報の書面)を明記したもの。
- 登記識別情報通知(または登記済証):売主(元の所有者)が保有している原本。
- 売主(贈与者)の印鑑証明書:発行から3ヶ月以内の原本が必須。
- 買主(受贈者)の住民票:マイナンバー記載のないもの(有効期限の定めはないが最新のものが推奨)。
- 固定資産評価証明書の取得:都税事務所または市区町村の資産税課等で取得。課税年度の最新版を用意(登録免許税の算出基準となる)。
- 買主・売主双方の身分証明書および実印:窓口での本人確認用。
2. 登録免許税の計算と納付方法
申請書を作成する前に、法務局へ納付する登録免許税の算出を行います。計算式は以下の通りです。
登録免許税 = 固定資産税評価額(1,000円未満切り捨て) × 税率
税率は原因や取得時期によって異なります。2026年時点の主な税率は以下の通りです。
- 相続:固定資産税評価額の 0.4%
- 売買(土地):軽減税率の適用により 1.5%(本則2.0%に対する特例措置)
- 売買(住宅家屋):原則 2.0%(自己居住用で要件を満たす場合は住宅用家屋証明書により0.15〜0.3%に軽減)
- 贈与:原則 2.0%
納付方法は、算出した金額分の収入印紙を購入し、登記申請書の次葉(白紙の印紙台紙)に貼り付けて提出するのが一般的です(3万円を超える納付等の場合、金融機関経由での電子納付や現金納付受領書の貼付も可能)。
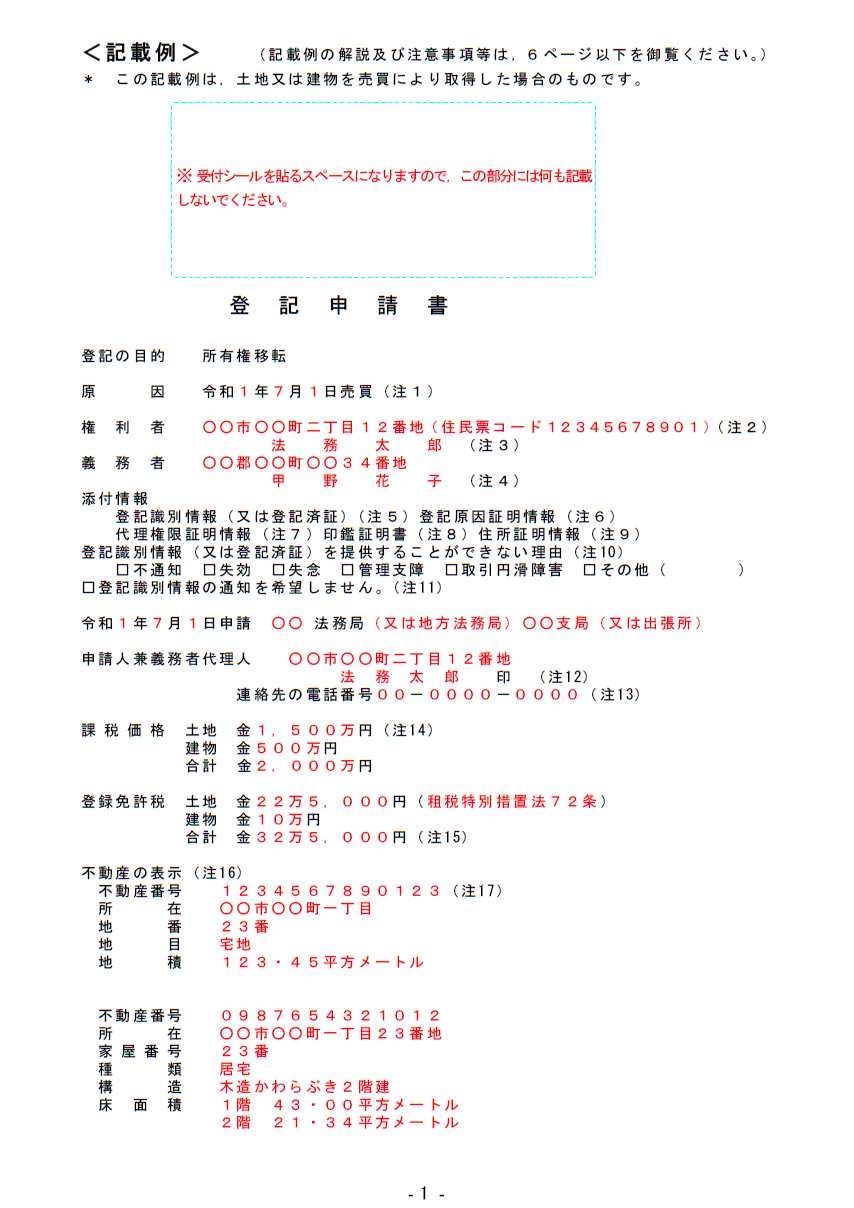
3. 登記申請書の書き方とテンプレート
申請書は法務省の公式ウェブサイトからダウンロードできるひな形をベースに作成します。パソコンで作成し、A4用紙(上質紙など破れにくい白紙)に片面印刷するのが基本です。
登記申請書 登記の目的 所有権移転 原因 2026年〇月〇日 売買(または贈与) 権利者 (新所有者の住所) (新所有者の氏名) 認印 義務者 (前所有者の住所) (前所有者の氏名) 実印 添付情報 登記原因証明情報 登記識別情報 印鑑証明書 住所証明情報 2026年〇月〇日申請 〇〇法務局(本局または支局・出張所) 課税価格 金10,000,000円 登録免許税 金150,000円 不動産の表示 (土地の場合) 所在 東京都〇〇区〇〇町一丁目 地番 〇〇番〇 地目 宅地 地積 120.00平方メートル
※不動産の表示欄は、契約書の記載ではなく、必ず法務局で発行された「登記事項証明書(登記簿謄本)」の表題部を一字一句違わずに正確に転記しなければなりません。わずかな数字の書き間違いや地目の相違でも補正対象となります。
4. 法務局での相談予約と申請手順
法務局の相談窓口を利用したい場合は、全国の法務局共通で「登記手続案内」の事前予約(電話または法務省専用ウェブサイト経由)が必須となっています。飛び込みで窓口に行っても案内を受けられないケースがほとんどです。
相談当日は、収集した戸籍や評価証明書、自作した申請書ドラフトを持参します。相談員から形式的なチェックを受けたのち、問題がなければ総合受付へ提出します。提出後、窓口から「登記完了予定日」が記載された引換票を渡されるため、その日以降に実印と身分証を持参して新しい登記識別情報通知一式を受け取ります。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
