
手作り梅酒はなぜ違法に?酒税法違反を防ぐ度数20度の壁と真相

手作り梅酒はなぜ違法に?酒税法違反を防ぐ度数20度の壁と真相についての疑問解決ガイドをご紹介します。
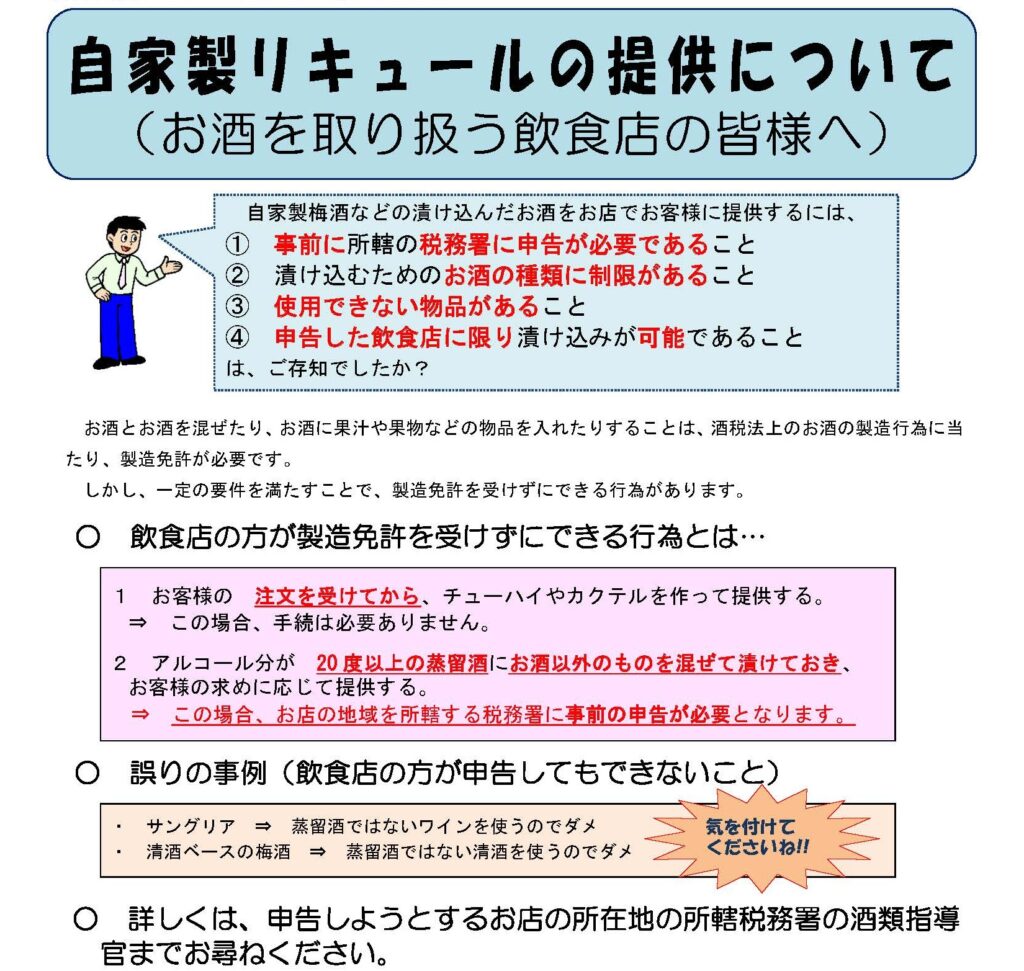
日本の酒税体系において、根底に横たわっているのは自家醸造禁止の酒税法第43条の規定です。この条文では、酒類に水以外の物品を混和する行為を「新たな酒類の製造」と定義しており、原則として酒類製造免許を持たない者が酒に何かを混ぜる行為自体を全面的に禁じています。本来であれば、カクテルをグラスで作る行為や梅を酒に漬ける行為すら、条文の文言上は違法になりかねない厳格さを持っています。
この厳格すぎる規制に対し、日本の伝統的な食文化や季節の慣習に配慮する形で昭和36年(1961年)に設けられたのが、国税庁手作り梅酒の特例(同条第11項等の特例措置)です。一定の要件を完全に満たした場合に限り、例外として「製造免許がなくても自家消費目的で漬け込むことを特別に認める」という恩恵措置が与えられています。
しかし、特例の恩恵を受けるためには、クリアしなければならない厳密な法定条件が課されています。
- ベース酒のアルコール度数:混和する時点でアルコール度数が20度以上であり、かつすでに酒税が課税されている酒類であること。
- 混和禁止物品の除外:米、麦、あわ、とうもろこし等の穀類、ぶどう・やまぶどうなどの特定果実を絶対に混ぜないこと(糖化・発酵が急速に進むため)。
- 消費目的の限定:みずから消費するため、あるいは同居する親族とともに消費するために限ること。
特例から1ミリでも外れた行為を行えば、その瞬間に免責の盾を失い、第43条違反・第54条違反(無免許製造)の直撃を受ける構造になっています。日常的に手に入るホワイトリカーのパッケージに「アルコール分35度」と大きく記されているのは、まさに梅酒ホワイトリカー度数制限を余裕をもってクリアし、家庭内での法的安全を担保するためにメーカー側が設計した配慮の結果です。
心身ともに健康で持続可能なライフスタイルをテーマに、最新のウェルネストレンドを発信中。
