
社保と国保の違いを徹底比較!保険料・扶養・傷病手当金で損しない選び方

社保と国保の違いを徹底比較!保険料・扶養・傷病手当金で損しない選び方に関する注目トピックを速報でお届けします。最新情報を求める方は必見です。
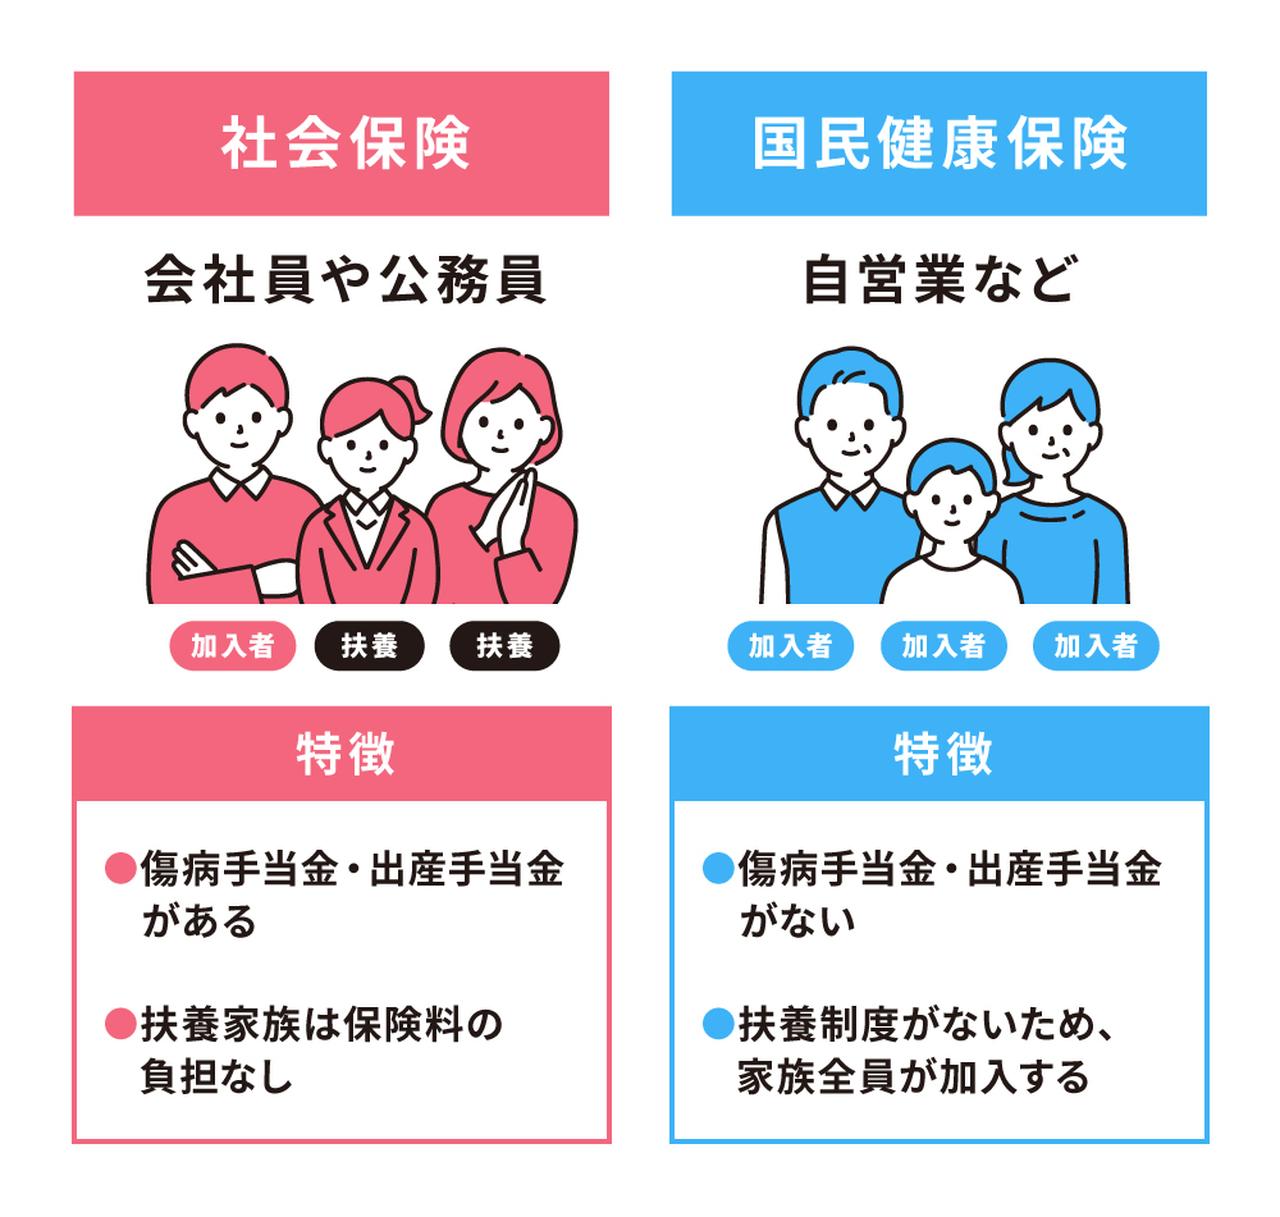
社会保険と国民健康保険の違いを整理する上で、まず押さえるべきは「加入対象」と「運営主体」の設計です。一般に社保と呼ばれる健康保険は、会社員や公務員、一定基準を満たす短時間労働者が加入する制度であり、協会けんぽや各企業の健康保険組合が運営しています。対する国民健康保険(国保)は、自営業者、フリーランス、無職者、退職者などが加入する地域単位の保険制度で、各市区町村および国民健康保険組合が運営を担います。
両者の間には、日々の家計や万一の保障を左右する4つの決定的差異が存在します。
第1の差は「保険料の負担割合」です。社会保険の保険料は会社と従業員で折半(労使折半)するため、給与明細に記載されている天引き額と同額を会社が拠出しています。一方、国民健康保険は事業主負担という概念がなく、全額が加入者の自己負担となります。
第2の差は「扶養家族に対する保険料負担」です。社会保険では、年収要件などを満たす配偶者や子どもを被扶養者として追加しても、契約者本人の保険料は1円も上がりません。しかし国民健康保険には「扶養」の概念がなく、加入者一人ひとりに対して「均等割額」が課されるため、子どもの人数が増えるほど世帯全体の年間保険料は確実に増加します。
第3の差は「所得補償給付の有無」です。病気やケガで連続して3日以上仕事を休んだ際に標準報酬日額の3分の2が支給される傷病手当金や、産前産後休暇中の収入を補う出産手当金は、社会保険(被用者保険)にのみ用意されたセーフティネットです。国民健康保険にはこれらの法定給付が原則として存在しません。
第4の差は「公的年金との連動」です。社保加入者は基礎年金に加えて報酬比例の厚生年金に同時加入しますが、国保加入者は国民年金(第1号被保険者)のみに加入するため、将来受け取る老齢年金の給付水準にも大きな開きが生まれます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
