
国税還付金の勘定科目は?法人・個人別の仕訳と還付加算金の盲点を解剖

国税還付金の勘定科目は?法人・個人別の仕訳と還付加算金の盲点を解剖とはどんな影響があるのか? 詳しい意味を整理してお届けします。
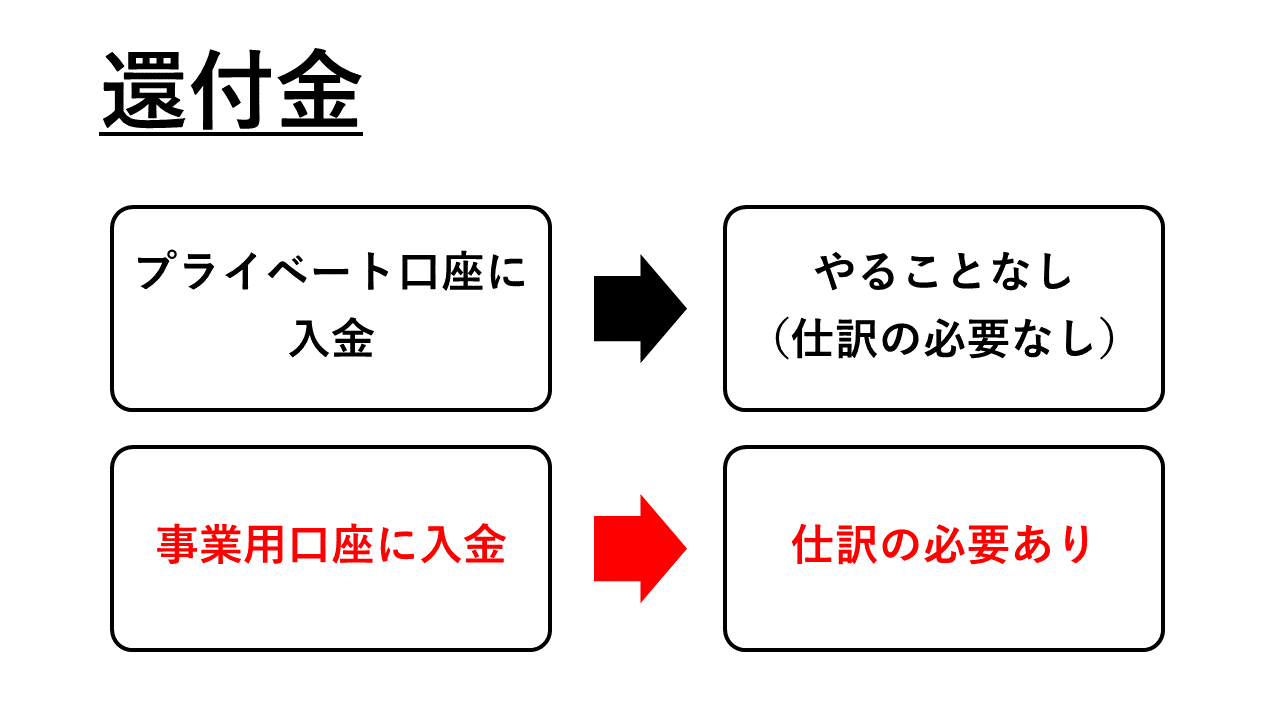
Q1:個人事業主の国税還付金はどの勘定科目で処理すべきですか?雑収入にしてはいけませんか?
A1:個人事業主の所得税還付金は「事業主貸」勘定で処理するのが正解です。所得税は事業の経費ではなく個人に対する課税であるため、戻ってきた資金も事業の売上ではありません。雑収入として処理してしまうと、本来課税されないはずの還付金に対して翌年の所得税や国民健康保険料が二重に課される致命的な不利益を被ることになります。
Q2:法人税の還付金と還付加算金が同一の振込名義で入金されました。仕訳はどう分ければよいですか?
A2:通知書に記載された内訳を確認し、必ず2行に分けて仕訳を起こします。例えば、還付金元本が100万円、還付加算金が5,000円で普通預金に1,005,000円が入金された場合、借方を「普通預金 1,005,000」、貸方を「未収還付法人税等(または法人税等還付税額) 1,000,000」および「雑収入 5,000」とします。加算金のみが法人税法上の益金(消費税は不課税)となります。
Q3:消費税の還付金が入金された際、税込経理と税抜経理で勘定科目はどう変わりますか?
A3:税抜経理を採用している場合は、期末に計上した「未収還付消費税等」を消し込む仕訳を行います(借方:普通預金 / 貸方:未収還付消費税等)。税込経理を採用している場合は、入金時または申告時に「租税公課」のマイナス(貸方に租税公課)として経費を減額するか、「雑収入」として収益計上します。税込経理の雑収入は法人税等の課税対象益金となります。
Q4:過去の確定申告の間違いで戻ってきた「過誤納還付金」の勘定科目は何になりますか?
A4:過去の納付時にどの勘定科目を用いたかにより決定されます。過年度に「租税公課」として損金・経費算入していた税金(事業税や固定資産税など)の過誤納還付であれば、戻ってきた金額は「雑収入」または「租税公課」のマイナスとなります。損金算入されない法人税や所得税の過誤納還付であれば、それぞれ「法人税等還付税額」や「事業主貸」として処理します。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
