
所得金額の計算方法完全解説【2026最新】年収との違いや手取り算出

所得金額の計算方法完全解説【2026最新】年収との違いや手取り算出に関心がある方へ、役立つ ヒントをご紹介します。
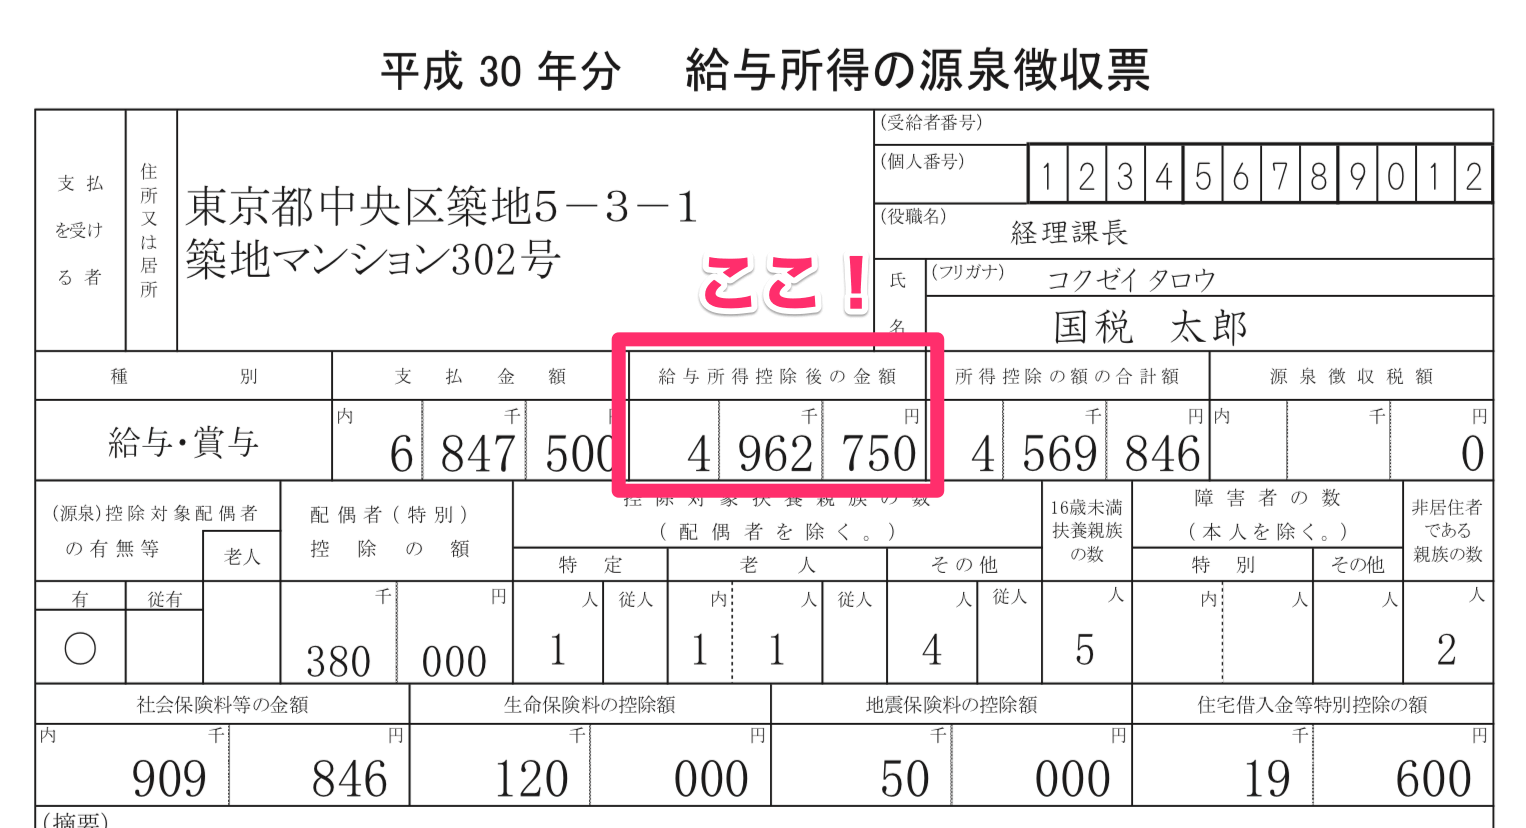
給与所得者にとって年に一度の関門となるのが、秋から冬にかけて勤務先に提出する各種申告書の作成です。ここで毎年、社内総務や税務署を悩ませているのが年末調整の所得金額記入例を巡る誤記トラブルです。
「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」の記入欄には、「給与所得の収入金額」と「所得金額」を併記するフォーマットが採用されています。最も多いミスは、収入金額の欄に書いた年収額面を、そのまま右側の「所得金額」欄にも同額で書き写してしまう事例です。前述の通り、収入金額から給与所得控除を差し引いた金額を算出表に基づいて計算し、正しい所得金額を導き出さなければなりません。
12月時点ではその年の最終的な年収が未確定であるため、ここは「年間の見積額」を記入します。数万円程度のブレであれば年末の最終給与確定時に会社側が自動精算するため過度に神経質になる必要はありませんが、基礎控除の判定ライン(900万円以下、950万円以下など)を跨ぐ大幅な記入ミスは控除適用の誤りにつながります。
一方、個人事業主や副業者、年収2,000万円超の給与所得者が行う確定申告の所得金額求め方では、申告書第一表および収支内訳書(または青色申告決算書)を作成します。収入金額等(ア〜ケ)に売上や給与総額を記載し、所得金額等(1〜12)にそれぞれの控除や経費を引いた金額を明記して合計します。この合計所得金額から、所得から差し引かれる金額(13〜29)の各種控除を引いた「課税される所得金額(30)」に税率を乗じて納付税額を確定させるのが一連の流れです。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
