
退職金請求書の書き方と記入例|税金で大損しない手続き手順を徹底解説

退職金請求書の書き方と記入例|税金で大損しない手続き手順を徹底解説の詳細解説をご紹介します。役立つ情報が詰まっています。
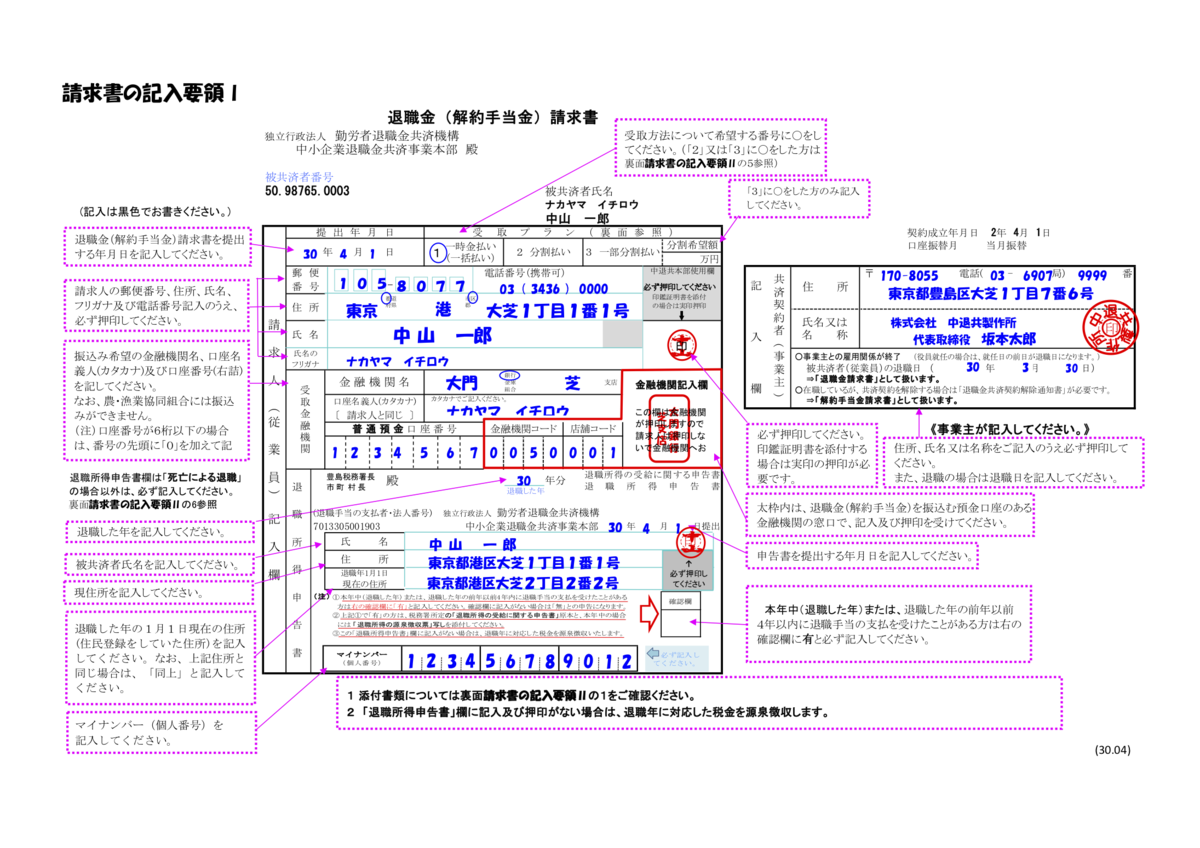
退職金の手続きにおいて、最も致命的なミスが「退職所得の受給に関する申告書」の提出漏れです。日本の税法上、退職金は長年の勤労に対する報奨や老後資金としての性格を持つため、給与所得に比べて税負担が極めて軽くなるよう「退職所得控除」という強力な非課税枠が用意されています。
ところが、この優遇措置は自動的には適用されません。受給者が勤務先(または共済団体)へ正式に申告書を提出して初めて有効になります。もし提出を怠った場合、支払者は支払総額に対して一律20.42%(所得税+復興特別所得税)を源泉徴収することが所得税法第201条により義務付けられています。
退職所得控除の申請方法の基本となる控除額の計算ロジックは以下の通りです。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円保障)
- 勤続年数20年超:800万円 + 70万円 ×(勤続年数 - 20年)
- 課税退職所得金額:(退職金総額 - 退職所得控除額)× 1/2
例えば、勤続30年で退職金1,500万円を受け取るケースを想定してみましょう。控除額は「800万円+70万円×10年=1,500万円」となり、退職所得は完全にゼロです。つまり、申告書を1枚出していれば所得税・住民税ともに0円(非課税)で全額を受け取れます。
しかし、申告書を出し忘れると、1,500万円に対して即座に20.42%が差し引かれ、306万3,000円が天引きされた状態で振り込まれる事態に陥ります。退職金 住民税 所得税 計算において、これほど劇的な格差が生じる手続きは他にありません。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
