
名寄帳とは?相続で必須の理由と固定資産評価証明書との違いを徹底解説

名寄帳とは?相続で必須の理由と固定資産評価証明書との違いを徹底解説とは一体何なのか? 背景や要点を丁寧に紐解いて紹介します。
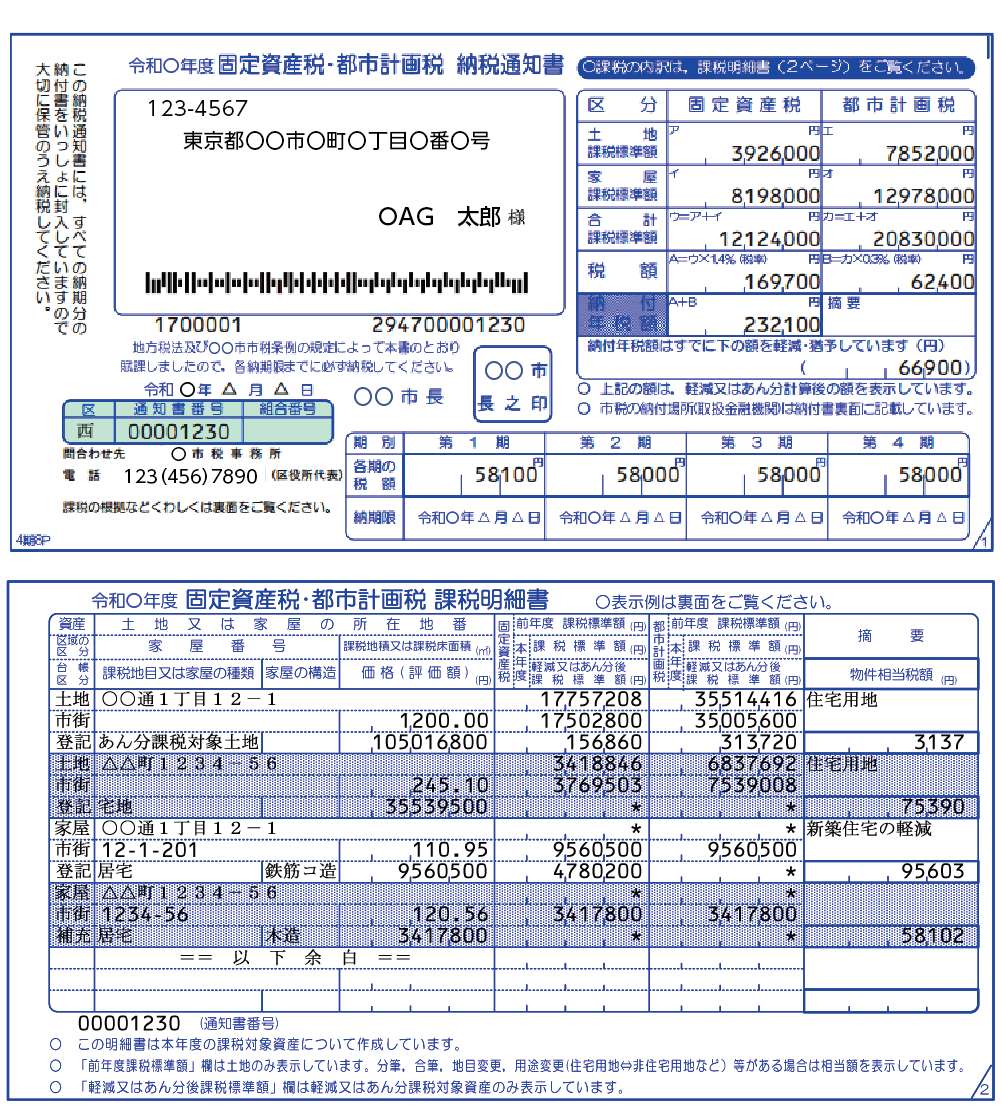
名寄帳を入手したら、単に眺めるだけでなく、記載されている各数値を的確に読み解く必要があります。専門書を開かなくとも、以下の重要項目を押さえるだけで財産の全体像が明確になります。
名寄帳の見方における最重要チェック項目:
- 所在・地番 / 家屋番号:登記簿上の正式な地番。住居表示(普段使っている住所)とは異なるため要注意。
- 現況地目・現況地積:登記簿上の地目(畑、山林など)と、役所の課税調査による実際の利用状況(宅地、雑種地など)が記載される。
- 固定資産税評価額(価格):役所が算定した不動産の基本価格。登録免許税や相続税評価の基礎となる。
- 課税標準額:住宅用地の特例などが適用された後の課税ベースとなる金額。
特に注視すべきは、「私道(公衆用道路)」と「未登記建物」の扱いです。
公衆用道路として利用されている私道は、固定資産税が非課税(地方税法第348条)となるため、納税通知書には印字されません。しかし、自治体の台帳には「非課税物件」として登録されており、名寄帳を出力するとしっかり一覧に現れます。敷地の前に私道持分が存在する分譲住宅地や、袋小路の共有道路を相続する場合、名寄帳を見ない限りその持分を見落とす危険が極めて高くなります。
さらに見逃せないのが未登記建物の存在です。先代が建てた古い離れ、納屋、増築部分など、法務局で表題登記がなされていない建物であっても、自治体は航空写真や固定資産の現況家屋調査によって把握し、課税台帳に登録しています。名寄帳の家屋番号欄に「未登記」あるいは「仮番号」と記載された建物が存在する場合、法務局には記録がなくとも、遺産分割協議書に「未登記家屋」として明記したうえで、自治体の税務課に「未登記家屋所有者変更届」を提出しなければ、将来的な売却や解体でトラブルを招くことになります。
マーケティングと消費者心理のトレンドを分析し、現代のヒット商品の背景を読み解きます。
