
年収増で手取りが減る噂の真相!累進課税の仕組みと超過税率を完全解説

今注目を集めている 年収増で手取りが減る噂の真相!累進課税の仕組みと超過税率を完全解説について、多角的な視点を整理して公開しています。
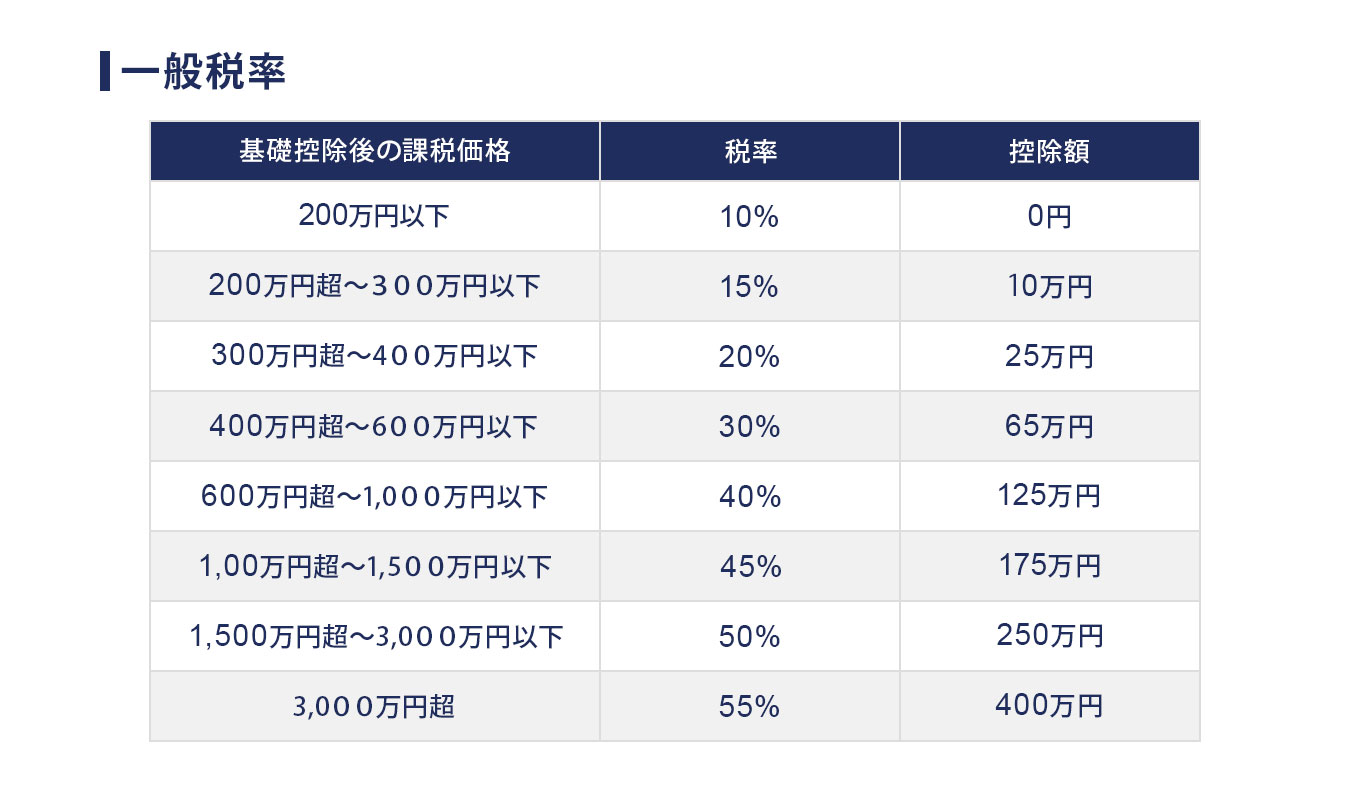
なぜ日本をはじめとする多くの主要先進国は、一律の税率ではなく累進課税を採用し続けるのでしょうか。最大の根拠は、国家の基本機能である所得再分配機能の理由にあります。
完全な自由市場経済のもとでは、資本を持つ富裕層にさらなる富が集まり、貧富の格差が無限に拡大していく性質があります。そこで政府が累進課税によって高所得者からより多くの税金を徴収し、社会保障、教育無償化、医療費助成、公共インフラなどの財源として低中所得層へ還元します。これにより、社会の分断を防ぎ、中間層の厚みを維持して治安や経済の安定基盤を担保しています。
累進課税には景気の自動安定装置(ビルトインスタビライザー)としてのメリットもあります。好況時には所得増加に伴って税収が自動的に増えるため過熱を冷まし、不況時には税負担が自動的に軽くなることで消費の落ち込みを下支えします。
一方で、デメリットも根強く存在します。最も深刻なのが勤労意欲やイノベーション意欲の減退です。必死に働いて年収を伸ばしても半分近くが税金として徴収される環境では、「これ以上働いても割に合わない」という心理が働き、優秀な人材の労働供給が抑制されるリスクが付きまといます。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
