
公認会計士と税理士の違いを徹底比較!年収格差と難易度の真相【2026】

公認会計士と税理士の違いを徹底比較!年収格差と難易度の真相【2026】の全体像を丁寧に掘り下げてご紹介します。
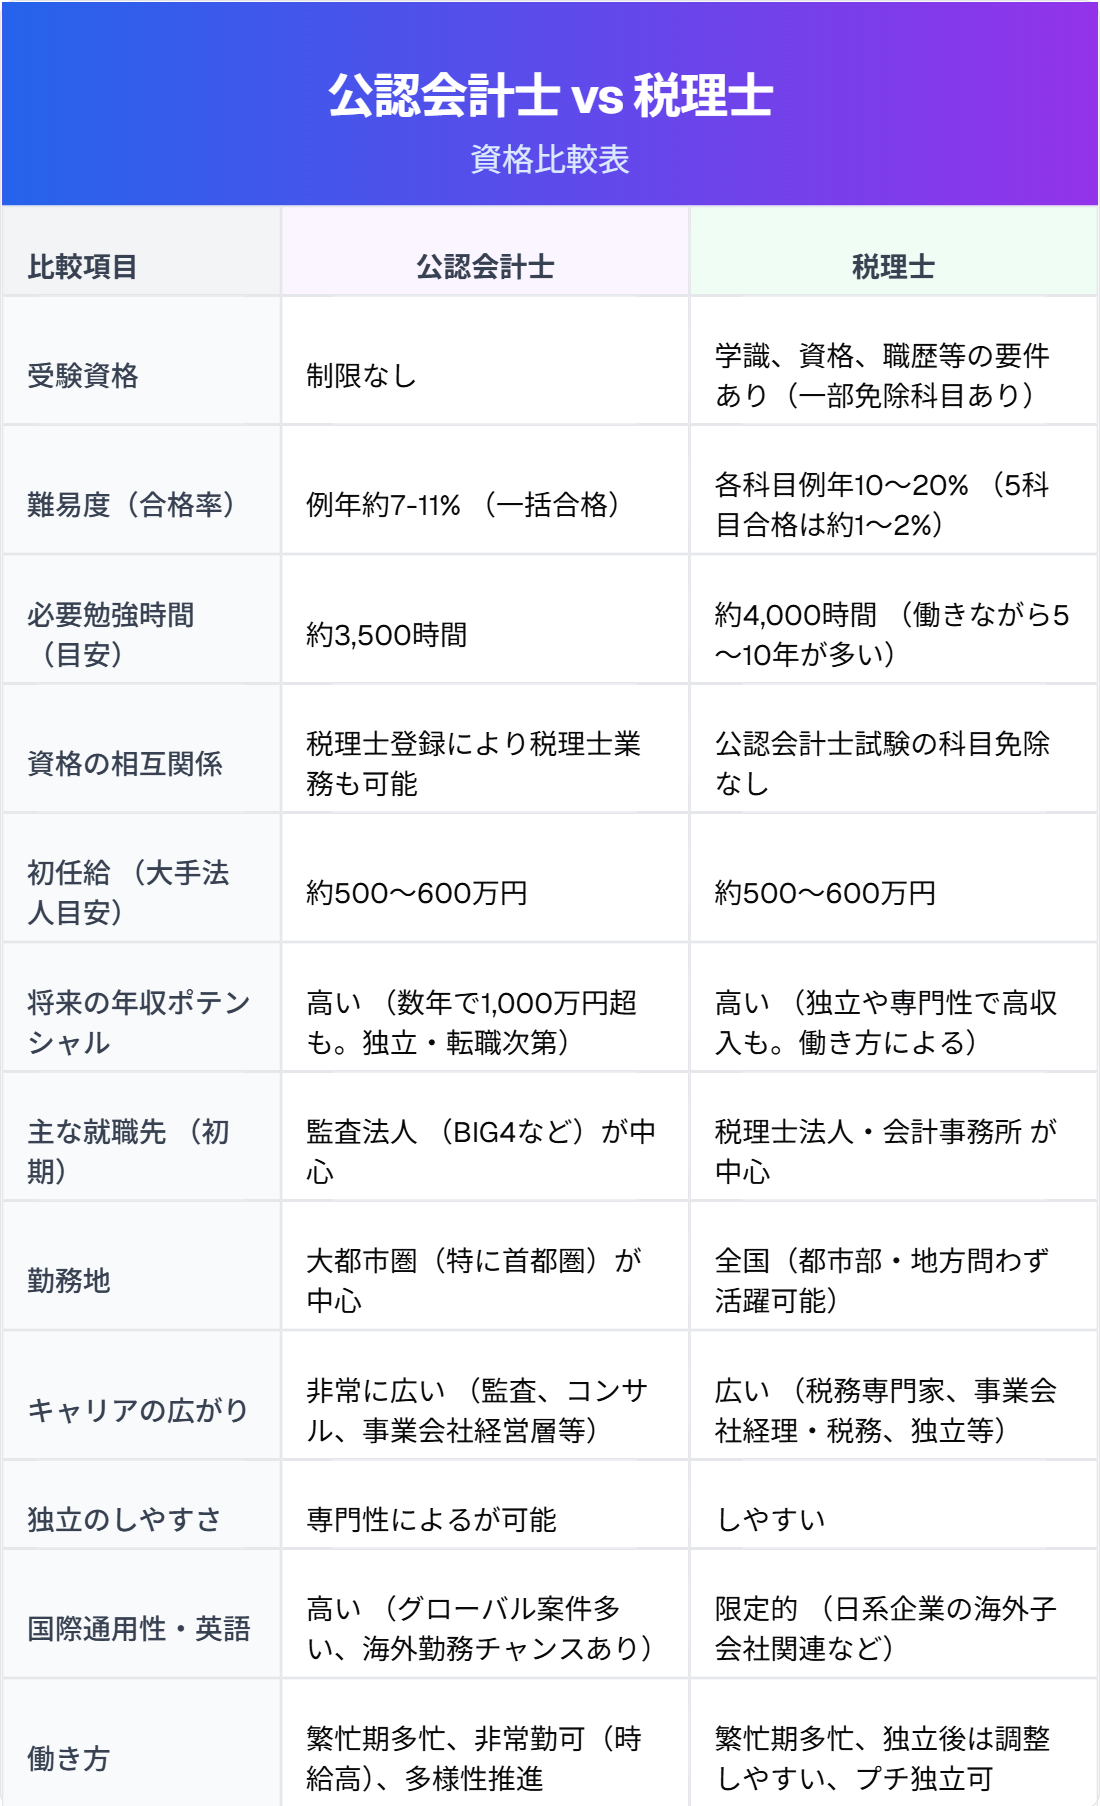
両者の違いを理解するうえで、最も本質的な出発点は法律によって定められた「独占業務」の性質にあります。公認会計士法第2条に規定される公認会計士の独占業務は「財務書類の監査・証明」です。これは、企業が作成した有価証券報告書や決算書が適正に表示されているかを、独立した第三者の立場から厳しく審査する行為を指します。顧客である企業から報酬を受け取りながらも、その企業の不正や誤りを厳しく見逃さない「批判的検証」が使命であり、守るべき対象は投資家や銀行をはじめとする広範な資本市場の参加者です。
対照的に、税理士法第2条に規定される税理士の独占業務は「税務代理」「税務書類の作成」「税務相談」の3つです。こちらは納税義務者である中小企業や個人事業主、富裕層などの「味方(代理人)」となり、合法的な範囲で税務の最適化を図り、正当な権利を守る職務です。公認会計士が冷徹な審判員であるとするならば、税理士はクライアントに寄り添う並走者であり、弁護人に近い立ち位置を取ります。
仕事内容と主な就職先にも明確な分水嶺が存在します。公認会計士の合格者の大半(約8割以上)は、EY新日本、有限責任あずさ、有限責任監査法人トーマツ、PwC Japanなどの「4大監査法人(Big 4)」に就職し、上場企業や大企業のグローバルな財務諸表監査に従事します。一方で税理士の主戦場は、地域に根ざした会計事務所や中堅税理士法人であり、クライアントの約99%を占める日本の中小企業の記帳代行、月次決算支援、資金調達支援、事業承継や相続対策に深く入り込みます。
ネット上で頻繁に交わされる「公認会計士と税理士はどっちがすごいのか」という議論は、この構造的な役割の違いを無視した不毛な比較に過ぎません。マクロな資本市場のインフラを守る巨大プロジェクトに挑みたいのか、それとも目の前の経営者と膝を突き合わせ、経営難や事業承継の生々しい悩みを解決したいのかという、本人の志向性の違いに帰着します。
シンプルで洗練された住まいづくりとインテリアコーディネートのアイデアを提案しています。
