
社保と国保の違いを徹底比較!保険料・扶養の損得と2026年最新選択術

社保と国保の違いを徹底比較!保険料・扶養の損得と2026年最新選択術の主要なニュースをコンパクトにまとめました。全体像を一目で把握できます。
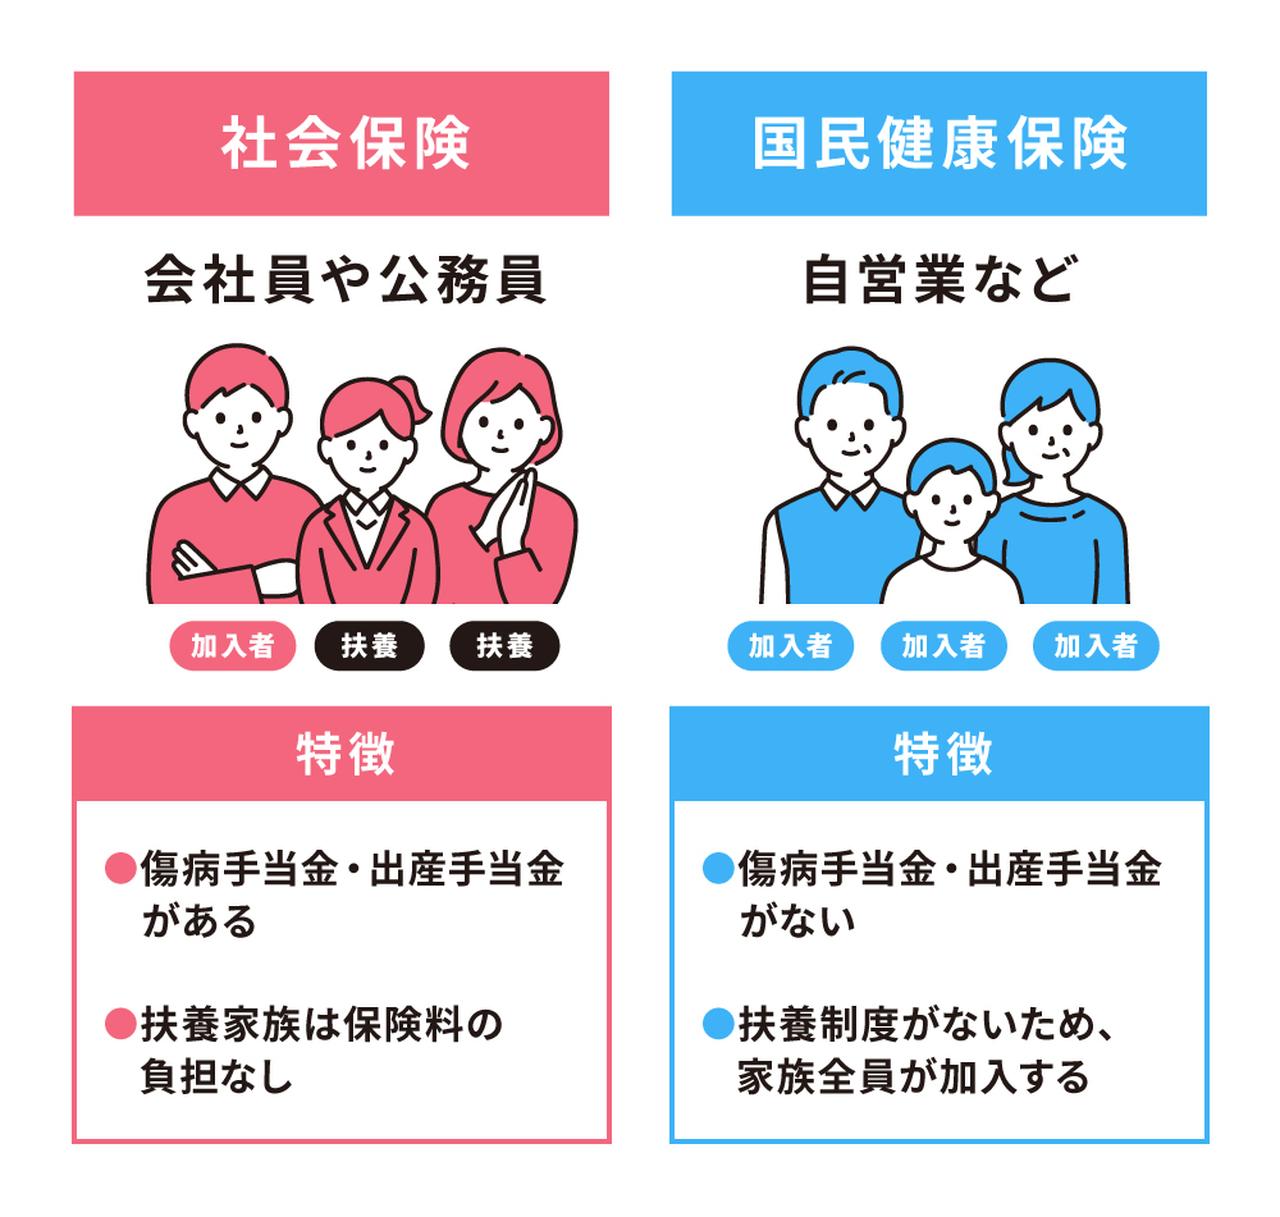
家計への影響が最も如実に表れるのが「扶養制度」の有無です。「社会保険では配偶者や子どもを扶養に入れていたが、国保になったら保険料が激増した」と驚く声が後を絶ちません。
国民健康保険扶養に入れない理由は、国保が「個人単位・世帯合算」の制度設計になっているためです。社保のように「主たる稼ぎ手の保険料だけで家族全員をカバーする」という仕組みが存在せず、乳幼児であっても高齢者であっても、加入者1名ごとに「均等割額」が加算されます。例えば、子どもが2人いる4人世帯が全員国保に加入すると、所得割に加えて均等割が4人分まるまる請求されることになります。
これに対し、社会保険の被扶養者になれば、何人家族を追加しても追加の保険料負担は一切発生しません。ただし、扶養に入るためには厳格な条件が定められています。これが一般に知られる社会保険扶養条件年収の壁です。
扶養を維持するための基本ラインは「年間収入130万円未満(60歳以上や障害者は180万円未満)」かつ「被保険者の年収の2分の1未満」です。この枠内に収まっていれば、配偶者や子どもは自身の保険料を支払うことなく医療保険の恩恵を受けることができます。
しかし、パート勤務先で自ら社会保険への加入が義務付けられる基準、いわゆるパート社会保険加入条件106万円の壁にも注意が必要です。週所定労働時間20時間以上、月額賃金8万8000円以上(年収約106万円以上)などの基準を満たす企業で働く場合、扶養から外れて自身の勤務先で社保に加入することになります。手取り額の一時的な減少を気にする声もありますが、厚生年金の上乗せや傷病手当金の受給権が得られるメリットを考慮した判断が求められます。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
