
モバイルSuica領収書の発行手順!出ない原因と経費精算の盲点

モバイルSuica領収書の発行手順!出ない原因と経費精算の盲点に関する主要なデータを分かりやすく解説いたします。
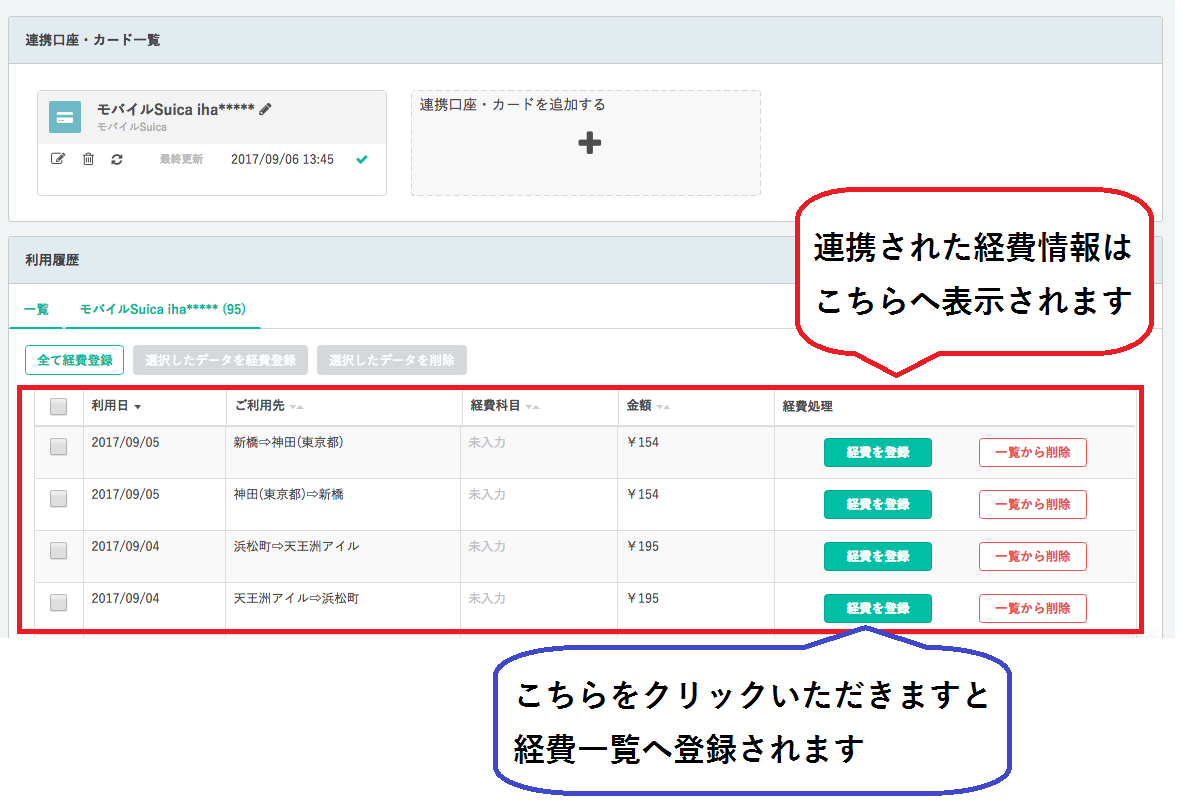
ネット上で広く信じられている誤解の一つに、「モバイルSuica チャージ 領収書 経費精算さえ提出すれば、経費として全額問題なく落とせる」という言説があります。しかし、これは税務の観点から見ると大きな落とし穴を含んでいます。
【インボイス制度(適格請求書等保存方式)における注意点】
モバイルSuica 領収書 インボイス制度対応を正しく理解するには、「チャージ時」と「利用時」の税務上の違いを明確に区別しなければなりません。
1. チャージ領収書の限界:
Suicaへの入金は商品券の購入と同様の「資産の移動」とみなされ、消費税の課税仕入れは発生していません。JR東日本が発行するチャージ領収書にも適格請求書発行事業者番号(T2010001070658)は記載されていますが、これ単体では「交通費としての消費」を証明できません。
2. 公共交通機関特例(3万円未満)の適用:
実際の電車・バスの運賃支払いに関しては、1回の取引が税込3万円未満の公共交通機関による旅客の運送に該当するため、インボイス(適格簡易請求書)の保存が免除されます。法定要件を満たす帳簿(乗車日・利用区間・金額・相手先氏名)の記載があれば仕入税額控除が認められます。
つまり、企業側が求めるべき真の証憑は「チャージ領収書」ではなく、「どこの区間を移動したかがわかるSF利用履歴データ」なのです。この構造を理解していないと、社内規定の改定時に現場が大混乱に陥ることになります。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
