
最終仕入原価法とは?なぜ法定評価なのか、計算手順や税務リスクを解説

最終仕入原価法とは?なぜ法定評価なのか、計算手順や税務リスクを解説についての疑問解決ガイドをご紹介します。
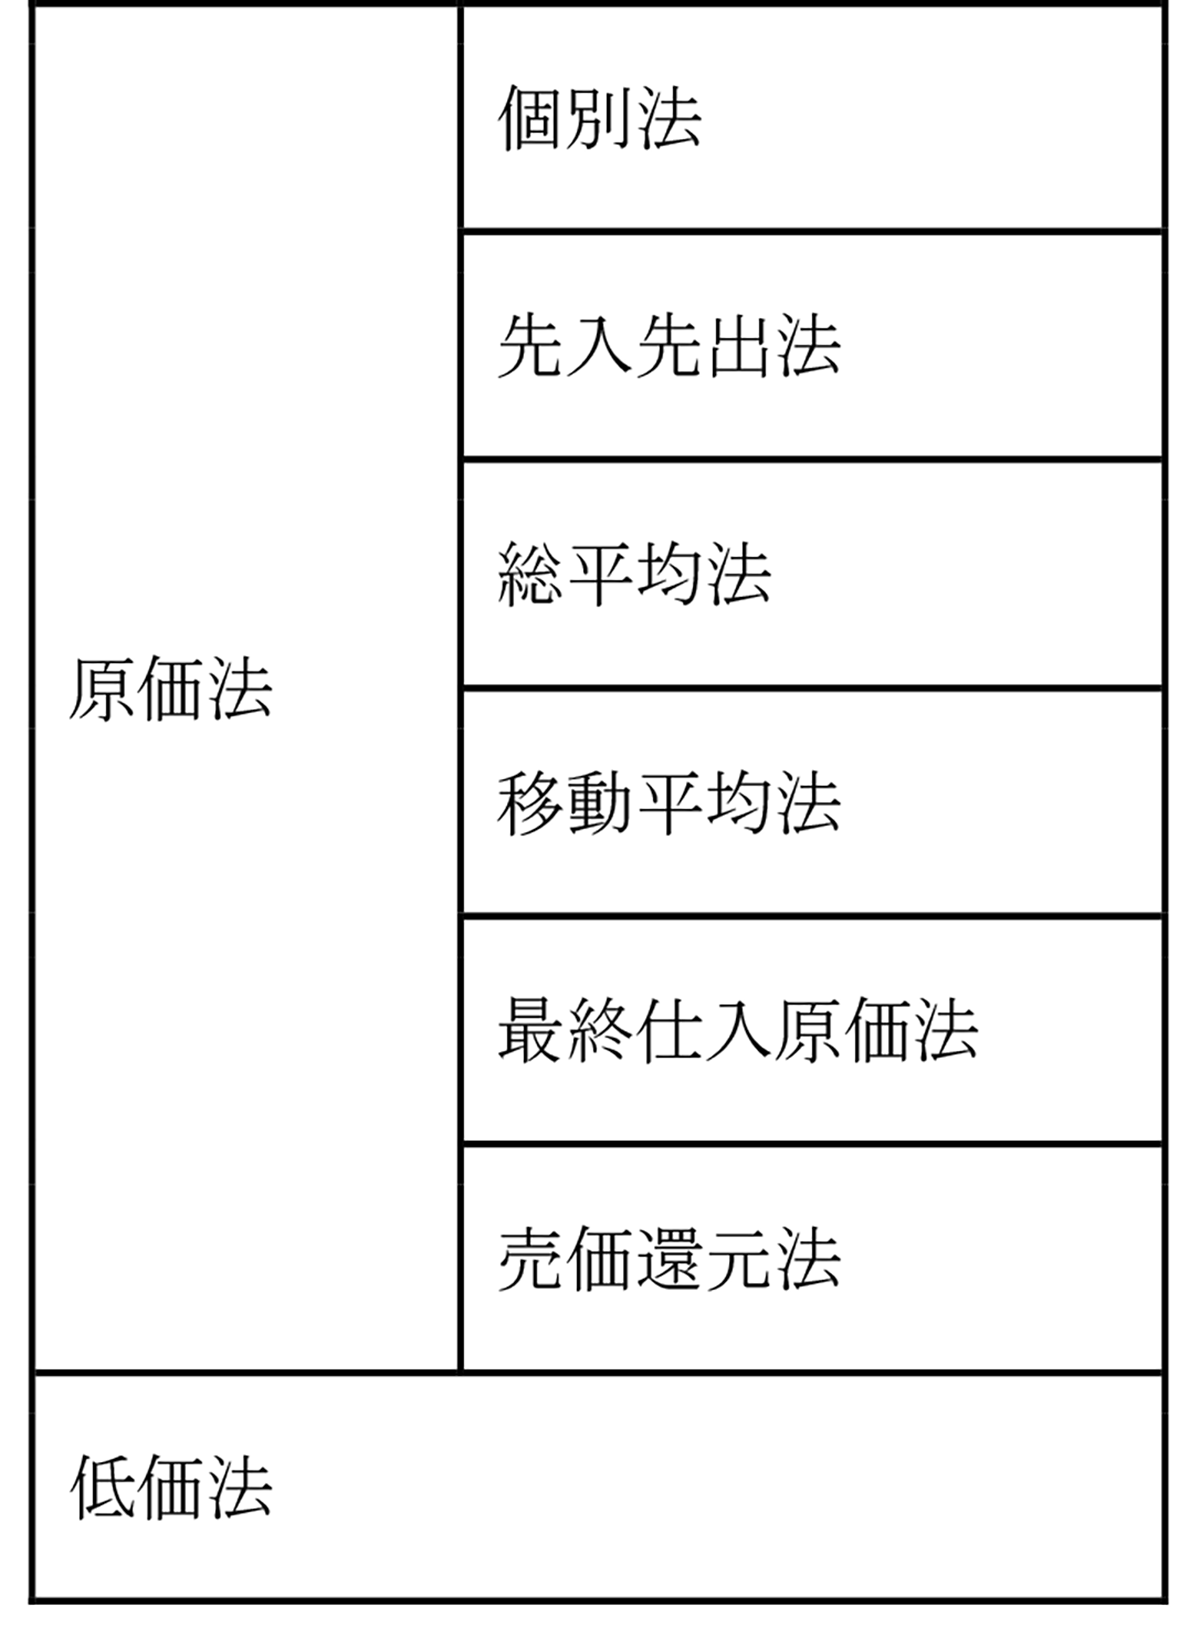
「計算が楽だから」という理由だけで最終仕入原価法を使い続けている事業者が、いま直面しているのが最終仕入原価法 デメリットの直撃です。物価高や円安の影響で原材料・商品の仕入価格が右肩上がりに上昇する経済局面では、この手法は企業経営にとって牙を剥きます。
首都圏で雑貨卸を営む経営者の手記には、次のような生々しい実態が綴られています。
「年末商戦の直前、取引先からの要請で高騰していた原材料を少量だけ緊急手配した。その仕入単価が期末在庫すべての基準単価になってしまい、倉庫に眠っていた古い在庫まで高額評価された。帳簿上の利益だけが跳ね上がり、手元に現金がないのに多額の法人税納付書が届いて青ざめた」
この現象は、仕入れ価格の上昇期において「期末の最も高い単価」が全体の在庫単価として適用されるために起こります。上記の試算モデルで比較してみましょう。もし「総平均法」を採用していた場合、平均仕入単価は約1,350円となり、期末棚卸高は約33,750円で済みます。最終仕入原価法の40,000円と比較して、在庫評価額に6,250円の差が生じます。この差額分だけ売上原価が減少し、「手元に現金が入っていないのに利益だけが増える(架空利益の発生)」という事態に陥るわけです。
SNSや知恵袋などの経理コミュニティでも、「決算直前に少量だけ割高な仕入をしてしまい、税金が急増した」「インフレ局面で最終仕入原価法を放置するのは資金繰りの自殺行為」といった実務担当者の悲鳴が散見されます。市場価格が激しく上下動するアイテムを扱う事業において、最終仕入単価への過度な依存は極めて大きな経営リスクを生み出します。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
