
ゆうちょ銀行Nisaの評判はやばい?やめとけと言われる真相と失敗の回避法

ゆうちょ銀行Nisaの評判はやばい?やめとけと言われる真相と失敗の回避法の真相について、最新情報を詳しくお届けします。
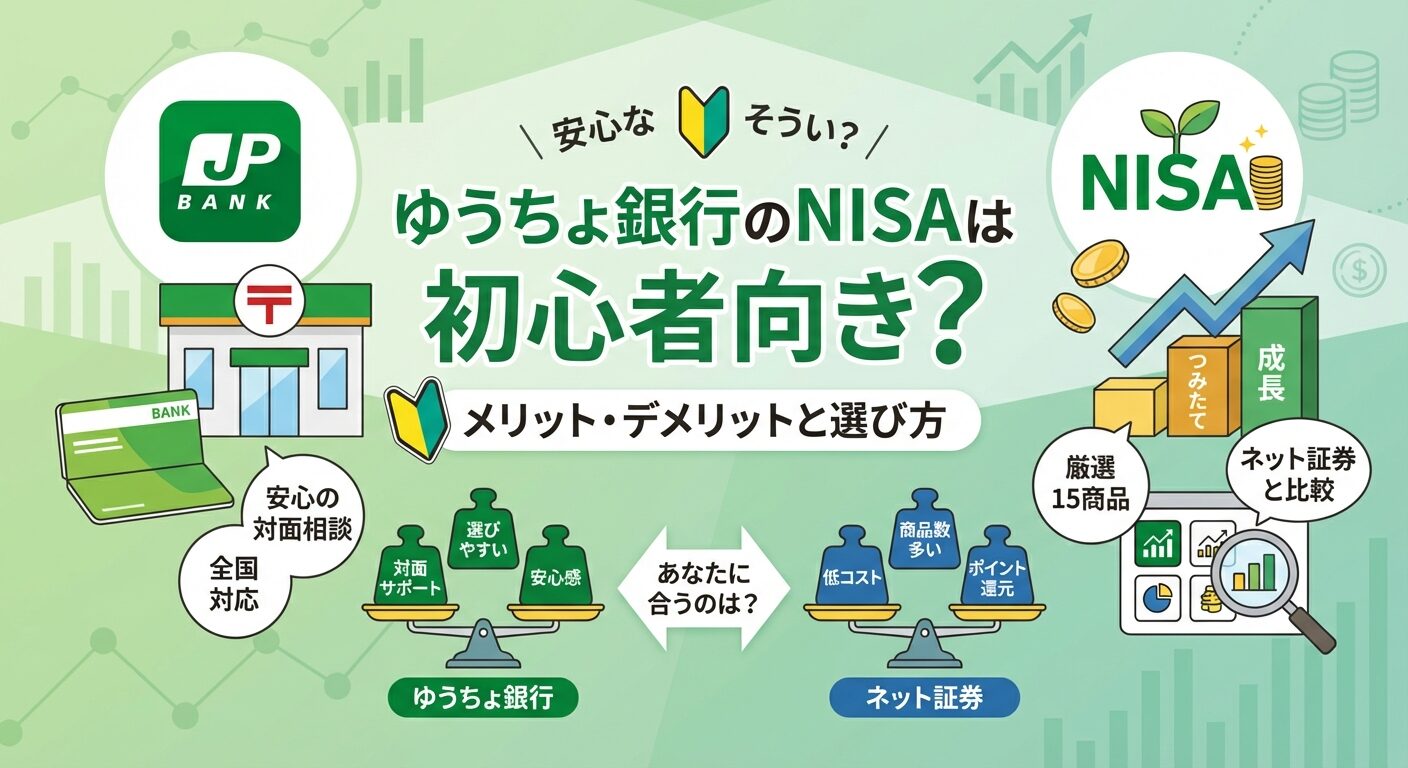
Q1:ゆうちょ銀行で新NISAを始めると、絶対に大損してしまうのですか?
A1:投資である以上元本割れのリスクはどこでも共通ですが、「ゆうちょだから大損する」というわけではありません。購入するファンド(全世界株式や米国株式など)が同じであれば、市況に応じた同等のリターンが得られます。ただし、ネット証券に比べて信託報酬(管理コスト)がやや高く設定されている商品が多いため、長期で保有した際の実質的な手取り額で差がつく点には留意が必要です。
Q2:窓口で強引に勧誘されたり、危険な商品を押し付けられたりしませんか?
A2:法令遵守(コンプライアンス)が強化されており、詐欺的な商品を押し付けられることはありません。しかし、店舗ごとの営業ノルマ等により、手数料が高めのアクティブファンドや複雑なバランス型投信を「おすすめ」として提示されるリスクは否定できません。窓口で話を聞く場合でも、即日契約は避け、商品名と信託報酬率の数値を持ち帰って家族やネットで客観的に確認する防衛策が不可欠です。
Q3:すでにゆうちょでつみたて枠を使っています。他社への乗り換えは大変ですか?
A3:手続き自体は書類の郵送等で完了し、決して難しくありません。ゆうちょ銀行に「勘定廃止通知書」の発行を依頼し、新しく開設したいネット証券(SBI証券や楽天証券など)に提出する流れとなります。なお、すでにゆうちょで買い付けた投資信託を他社へそのまま移管することはできませんが、売却せずにゆうちょ口座内で非課税運用のまま放置(保有継続)することが制度上認められています。
Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。
