
領収書の宛名「上様」はNg?2026年最新の経費ルールと税務リスク

領収書の宛名「上様」はNg?2026年最新の経費ルールと税務リスクに関する基本知識をわかりやすくまとめました。要点を確実におさえることができます。
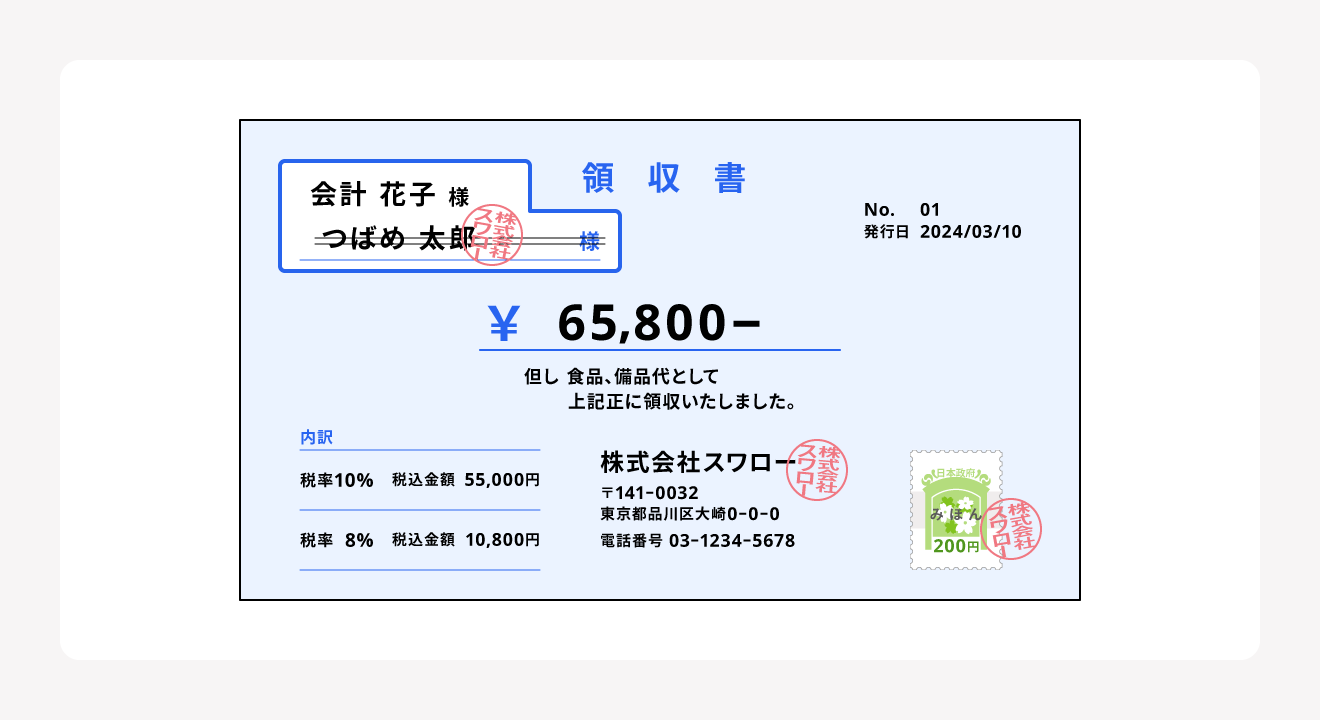
日常の業務の中で、領収書の宛名を伝える際に迷いやすいのが表記マナーや個人事業主の扱いです。法的な有効性と社会通念上のマナーを踏まえた正解を解説します。
「株式会社」の略称表記(株)は通用するのか?
会計・税務の現場において、「株式会社」を「(株)」と省略して記載した領収書であっても、会社名が一意に特定できる状態であれば税法上の効力に問題はありません。しかし、ビジネスマナーの観点からは、正式な領収書には略称を使わず「株式会社〇〇」と正式名称で記載してもらうのが基本姿勢です。
特に注意したいのが「前株(まえかぶ)」と「後株(あとかぶ)」の間違いです。例えば「株式会社ABC」という企業に対して「ABC株式会社」宛ての領収書が発行された場合、同名の別法人が実在する可能性が生じ、厳格な監査では是正を求められる要因となります。口頭で伝える際は「前株で株式会社〇〇です」と明確に指定する配慮が求められます。
会社名と個人名はどちらを書くべきか?
法人の経費として精算する場合、宛名は原則として「会社名」または「会社名+個人名(役職・氏名)」で発行してもらいます。個人名のみの領収書は、税務調査において「役員や従業員がプライベートで購入した私的支出を会社経費に付け替えたのではないか」という疑念を招く典型的なトリガーとなります。
個人事業主・フリーランスにおける屋号の書き方
個人事業主の場合、宛名は「屋号」「個人名」「屋号+個人名」のいずれでも経費算入が可能です。ただし、税務署に開業届を出していない通称の屋号や、屋号と本人が一致しないような表記は、支払証明としての信用度が低下します。最も手堅い方法は、屋号の横に代表者氏名を併記してもらう形式(例:「〇〇デザイン事務所 山田太郎 様」)です。
暮らしを豊かにする便利アイテムや時短アイデアを中心に、実用的な情報をお届けします。
