
ブラックリスト確認法と開示手順!Cic・Jicc消える期間の真相

ブラックリスト確認法と開示手順!Cic・Jicc消える期間の真相にまつわる興味深い視点を詳しく紐解きます。
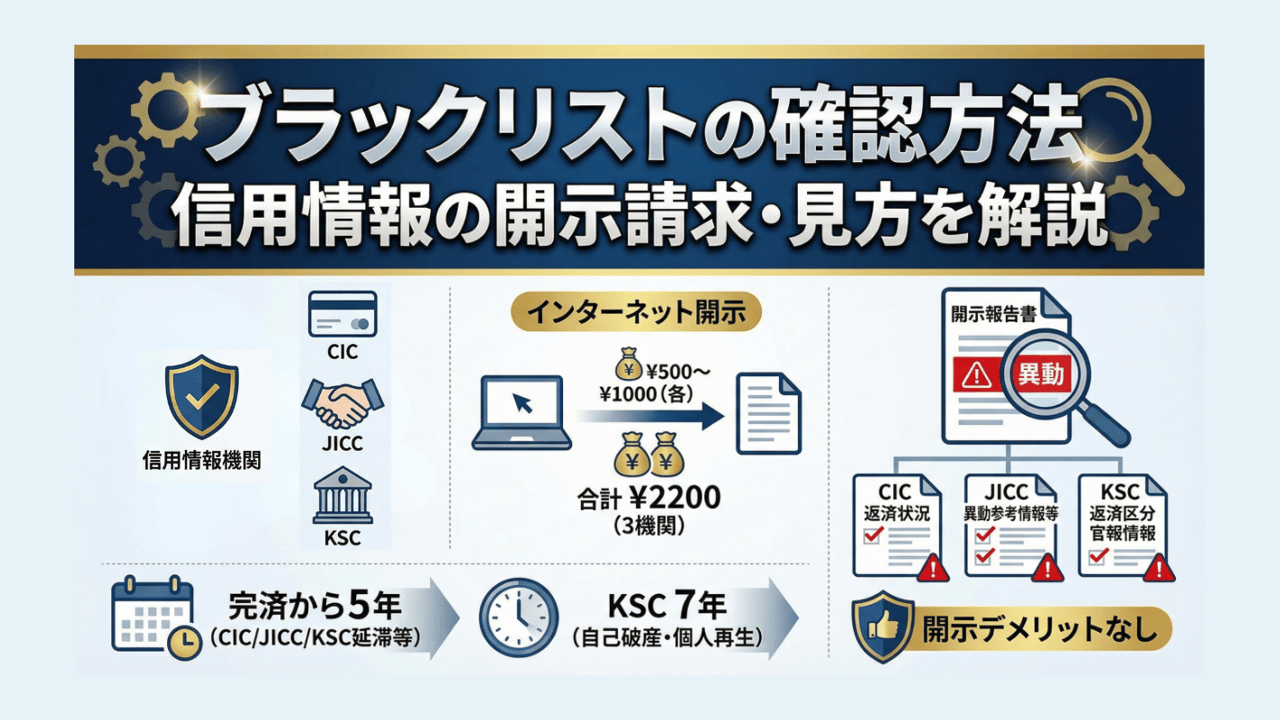
万が一、開示報告書に問題のある記載が見つかった場合、気になるのは「ブラックリスト何年で消えるのか」という期限の問題です。事故情報の登録期間は、事故の種類や機関によって法的に定められています。
開示報告書における「異動情報の見方」
CICの開示報告書を開いたら、まず《お支払いの状況》欄にある「返済状況」を確認してください。ここに「異動」の2文字が記載されている場合、いわゆるブラックリスト状態であることを示します。これは通常、「返済日より61日以上または3ヶ月以上の支払遅延」が発生した場合に記録されます。
また、報告書下部の《入金状況》欄に並ぶ24ヶ月分の記号も重要です。「$(請求どおり入金)」以外の記号、特に「A(お客様の都合で未入金)」や「P(請求額の一部が入金)」が連続していると、仮に「異動」の文字がなくても審査で極めて不利に働きます。
情報が抹消されるまでの年数基準
- 長期延滞(未払い・遅延):延滞している債務を「完全に完済した日」から5年間。完済しない限り、何年経過しても情報は消えません。
- 任意整理・個人再生:弁護士等による受任通知や完済から5年間(JICC・CIC)。
- 自己破産:破産手続開始決定から5年間(CIC・JICC)、KSCにおいては最長7年間登録されます(※KSCの官報情報登録期間は従来の10年から7年に短縮改定)。
- 多重申し込み(申し込みブラック):短期間に複数のカードやローンに申し込んだ履歴は、各機関とも6ヶ月間で自動的に消去されます。
【プロの結論】金融心理学が示す自立とマネーリテラシーの境界線
延滞や借金問題の本質は、単なる資金不足ではなく「現実から目を背ける心理的防衛(回避性行動)」に起因することが行動経済学や心理学の観点からも指摘されています。口座残高の確認を恐れて郵便物を放置し、結果的に数千円の遅延で信用情報に致命的な傷をつけてしまうケースがその典型です。
健全な金融リレーションを再構築するためには、まず現状の開示報告書を直視し、自分の信用状態に客観的な「境界線(バウンダリー)」を引く姿勢が欠かせません。完済から5年が経過して情報がクリアになった後は、審査基準が比較的柔軟なクレジットカードやデビット機能付きカードから少しずつ利用実績を積み上げ、強固なクレジットヒストリーを育て直していくことが、最も堅実で確実な信用回復の王道です。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
