
保証人と連帯保証人の違いとは?安易な承諾を防ぐ3大権利と責任の真相

保証人と連帯保証人の違いとは?安易な承諾を防ぐ3大権利と責任の真相の具体的な内容に迫る! 専門的な視点でご紹介しています。
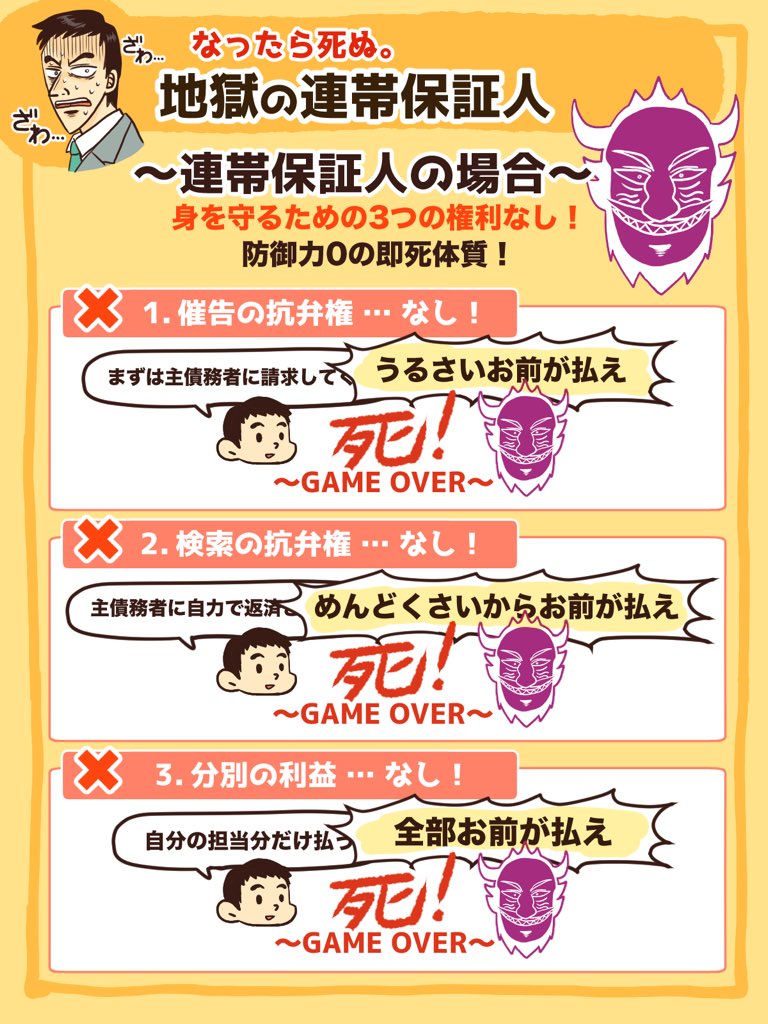
連帯保証人のリスクは、契約の種類や社会的な文脈によって異なる形で牙を剥きます。司法統計や報道各社の取材データが示す、3つの代表的な現場実態を検証します。
1. 奨学金の「人的保証」に潜む過大請求問題
日本学生支援機構(JASSO)の奨学金制度における人的保証では、原則として「父母が連帯保証人」「おじ・おば等の親族が保証人(単純保証人)」として設定されます。かつて、機構側が保証人に対して「分別の利益」を考慮せず全額を請求し、保証人が過大に支払いを行っていた問題が裁判で争われ、最高裁判決等を経て過大請求分の返還が行われる事態に発展しました。
この事例は、「通常の保証人であれば半額(頭割り)しか支払う義務がない」という法理を知らない一般市民が、言われるがままに全額を支払ってしまっていた典型例と言えます。現在では人的保証を選ばず、一定の保証料を支払って「機関保証」を選択する学生が全体の過半数を占めるようになっています。
2. 住宅ローンにおける「連帯債務」と「連帯保証」の混同
共働き世帯の増加に伴い、夫婦で住宅ローンを組むケースが急増しています。ここで注意すべきは住宅ローンの連帯債務と連帯保証の違いです。
「連帯債務」は夫婦双方が主たる債務者となり、それぞれが団体信用生命保険(団信)や住宅ローン控除の対象となるスキームが一般的です。一方、「連帯保証」型では、夫が主債務者、妻が連帯保証人となる場合、妻側に住宅ローン控除が適用されないケースが多く、夫が万一破産した際には妻に数千万円の一括請求が直撃します。契約書の種別を正確に確認しないまま調印するトラブルが後を絶ちません。
3. 主債務者の破綻と「連帯保証人の自己破産」という連鎖
日本弁護士連合会(日弁連)の多重債務者実態調査によると、個人の自己破産原因において「他人の債務の保証人・連帯保証人になったこと」は長年上位に位置し続けています。主債務者が事業失敗や浪費で破産手続きを開始すると、債権者は即座に連帯保証人に対して残債務の「一括返済」を求めてきます。一般的な給与所得者が数千万円の一括返済に応じられるはずもなく、結果として主債務者の破産に巻き込まれる形で連帯保証人も自己破産を申し立てる連鎖破産が日常的に発生しています。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
