
保証人と連帯保証人の違いとは?安易な承諾を防ぐ3大権利と責任の真相

保証人と連帯保証人の違いとは?安易な承諾を防ぐ3大権利と責任の真相に関するポイントを徹底的にまとめました。詳細な解説をチェックしましょう。
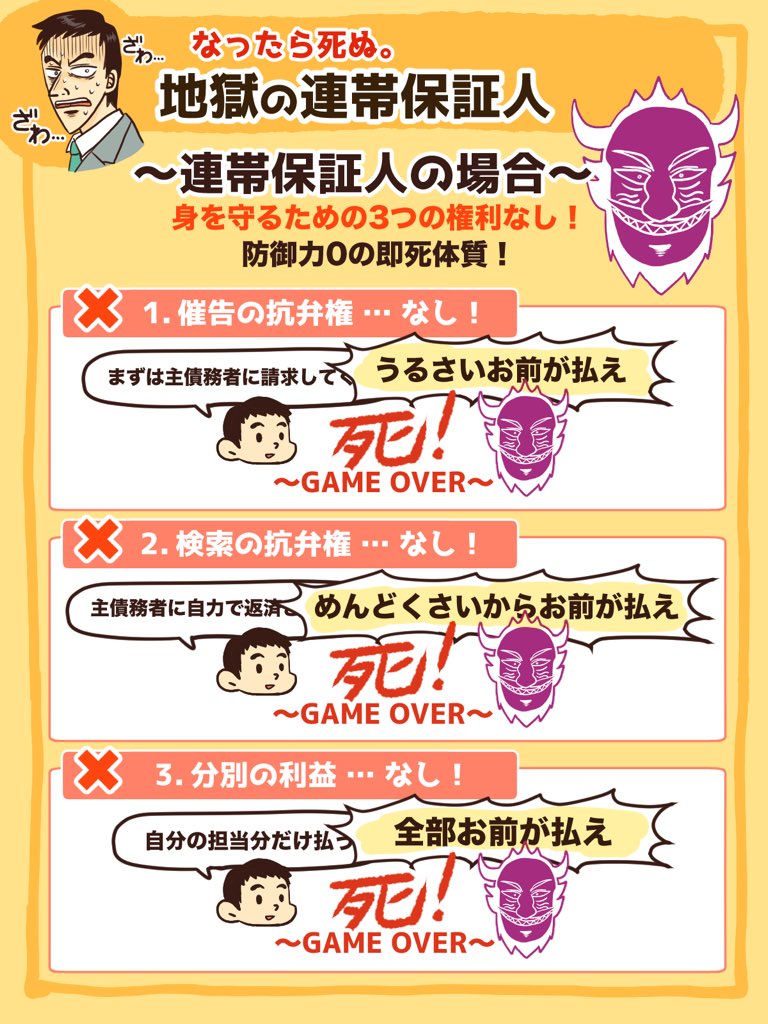
なぜ人々は、これほどリスクの高い連帯保証人を引き受けてしまうのでしょうか。法的な無知だけでなく、日本の人間関係に根深く存在する「情による搾取」と「心理的バウンダリー(境界線)の曖昧さ」が大きな要因となっています。
家族社会学と「共依存」のトラップ
心理カウンセラーや家族問題の専門家は、「身内の頼みを断るのは冷たい」「家族なのだから助け合って当然だ」という精神的同調圧力が、判断力を麻痺させると指摘します。親が子の起業資金の連帯保証人になったり、兄弟が住宅ローンの保証人になったりする背景には、「相手を見捨てる罪悪感」を利用した共依存構造が存在します。
健全な人間関係を保つためには、「相手の経済的責任は相手自身の課題であり、自分が肩代わりすることは本人の真の自立を奪う行為である」という心理的境界線を明確に引く覚悟が不可欠です。
関係を壊さずに拒絶する「連帯保証人 断り方 例文」
情に訴えかけてくる相手に対し、単に「嫌だ」「信用できない」と返答すると感情的な衝突を生みます。断る際は「第三者・家庭内の絶対ルール」を理由にし、代替案を示すのが鉄則です。
【例文1:友人・知人から頼まれた場合の切り返し】 「〇〇さんの力になりたい気持ちはあるのですが、我が家では『いかなる理由があっても親族・友人を含め保証人にはならない』という厳格な家族の取り決めがあります。過去に親類で大変なトラブルがあり、妻(夫・両親)と書面で約束を交わしているため、私一人の独断ではどうしてもサインできません。お力になれず本当に申し訳ありません」 【例文2:親戚や親族から賃貸等の保証人を頼まれた場合(代替案の提示)】
「お気持ちはよく分かりますが、今は法律も変わり、保証人を立てずに利用できる『家賃保証会社(機関保証)』を利用するのが賃貸契約の標準ルールになっています。保証会社を利用するための初回手数料(数万円程度)であれば、私がお祝い・支援として全額負担しますので、保証会社経由での契約手続きを進めてもらえないでしょうか」
【プロの結論】引き受けてよい例外と絶対に拒否すべき人の判断基準
連帯保証人を引き受けるか否かの判断基準は極めてシンプルです。
「その人が破綻した際、自分がその借金全額をキャッシュで今すぐポケットマネーから支払っても後悔しないか」――この問いに1秒の迷いもなく「YES」と答えられる場合のみが唯一の例外です。例えば、家計を完全に一体化している配偶者の住宅ローンや、経営権を完全に掌握している自社の運転資金などがこれに該当します。
一方で、友人、別生計の兄弟姉妹、従兄弟、会社の同僚、知人の事業資金に関しては、どれほど人間的に信頼していようと100%拒否すべきです。「信頼しているからこそ、お金の保証関係を結んで関係を壊したくない」という姿勢こそが、結果として双方の人生を守ることにつながります。
エンタメ・カルチャー業界の深掘り取材を得意とし、現場のリアルな声をお伝えします。
