
税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較

税理士と公認会計士の違いとは?年収格差や難易度・選び方を徹底比較の真相について、分かりやすい解説を取りまとめてご紹介します。
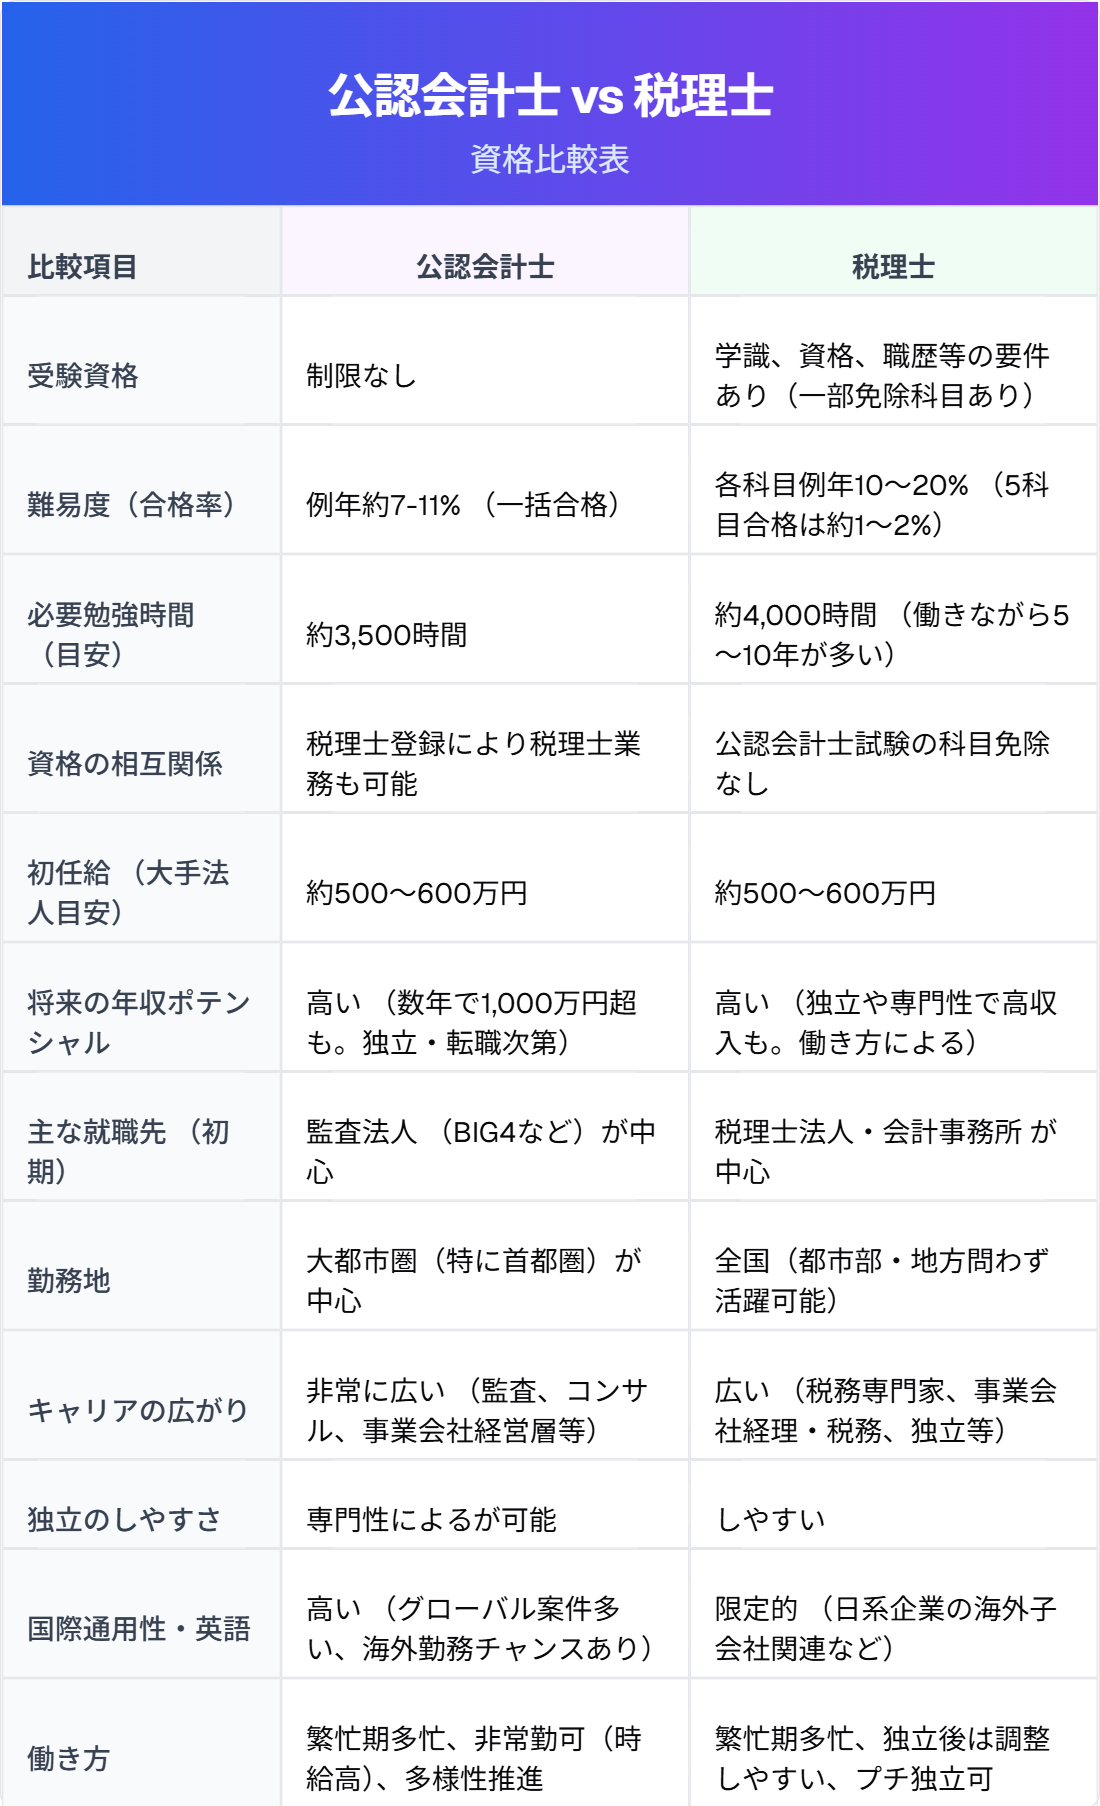
公認会計士法および税理士法の規定により、公認会計士資格を持つ者は、所定の登録手続きと研修を経ることで無試験で税理士登録を行うことが可能です。この制度は公認会計士にとって非常に強力なセーフティネットであり、最大の武器とみなされています。
しかし、実務の現場では「会計士のダブルライセンス」に対して特有の評判とギャップが存在します。
監査法人で大企業の財務諸表チェックばかりを経験してきた公認会計士が、税理士登録をして即座に中小企業の税務現場に入ると、次のような壁に直面します。
- 実務税法の知識不足:監査で扱う会計基準と、中小企業に適用される法人税法・消費税法・所得税法・相続税法の細かな実務判断には大きな隔たりがある。
- 経営者との泥臭いコミュニケーション:論理的な正しさや監査的視点(疑う姿勢)を中小企業経営者にそのままぶつけると、「頼れる相談役」ではなく「口うるさい検査官」と受け取られ、契約解除を招くリスクがある。
- 記帳・仕訳の現場作業:大企業の内部統制を評価することと、未整理の領収書の山から帳簿を組み上げる作業では、求められるスキルが全く異なる。
そのため、現場で高い評価を得ている公認会計士・税理士のダブルライセンス保持者は、監査法人を退職した後に数年間中堅税理士法人で実務を修行するか、あるいは税務を任せられる有能な税理士・番頭格のスタッフを共同経営者として巻き込む形で独立を成功させています。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
