
太平洋セメント株価掲示板が騒然!買い時と下落予兆の真相を徹底解剖

太平洋セメント株価掲示板が騒然!買い時と下落予兆の真相を徹底解剖に関する話題のニュースを分かりやすく解説します。最新情報を求める方は必見です。
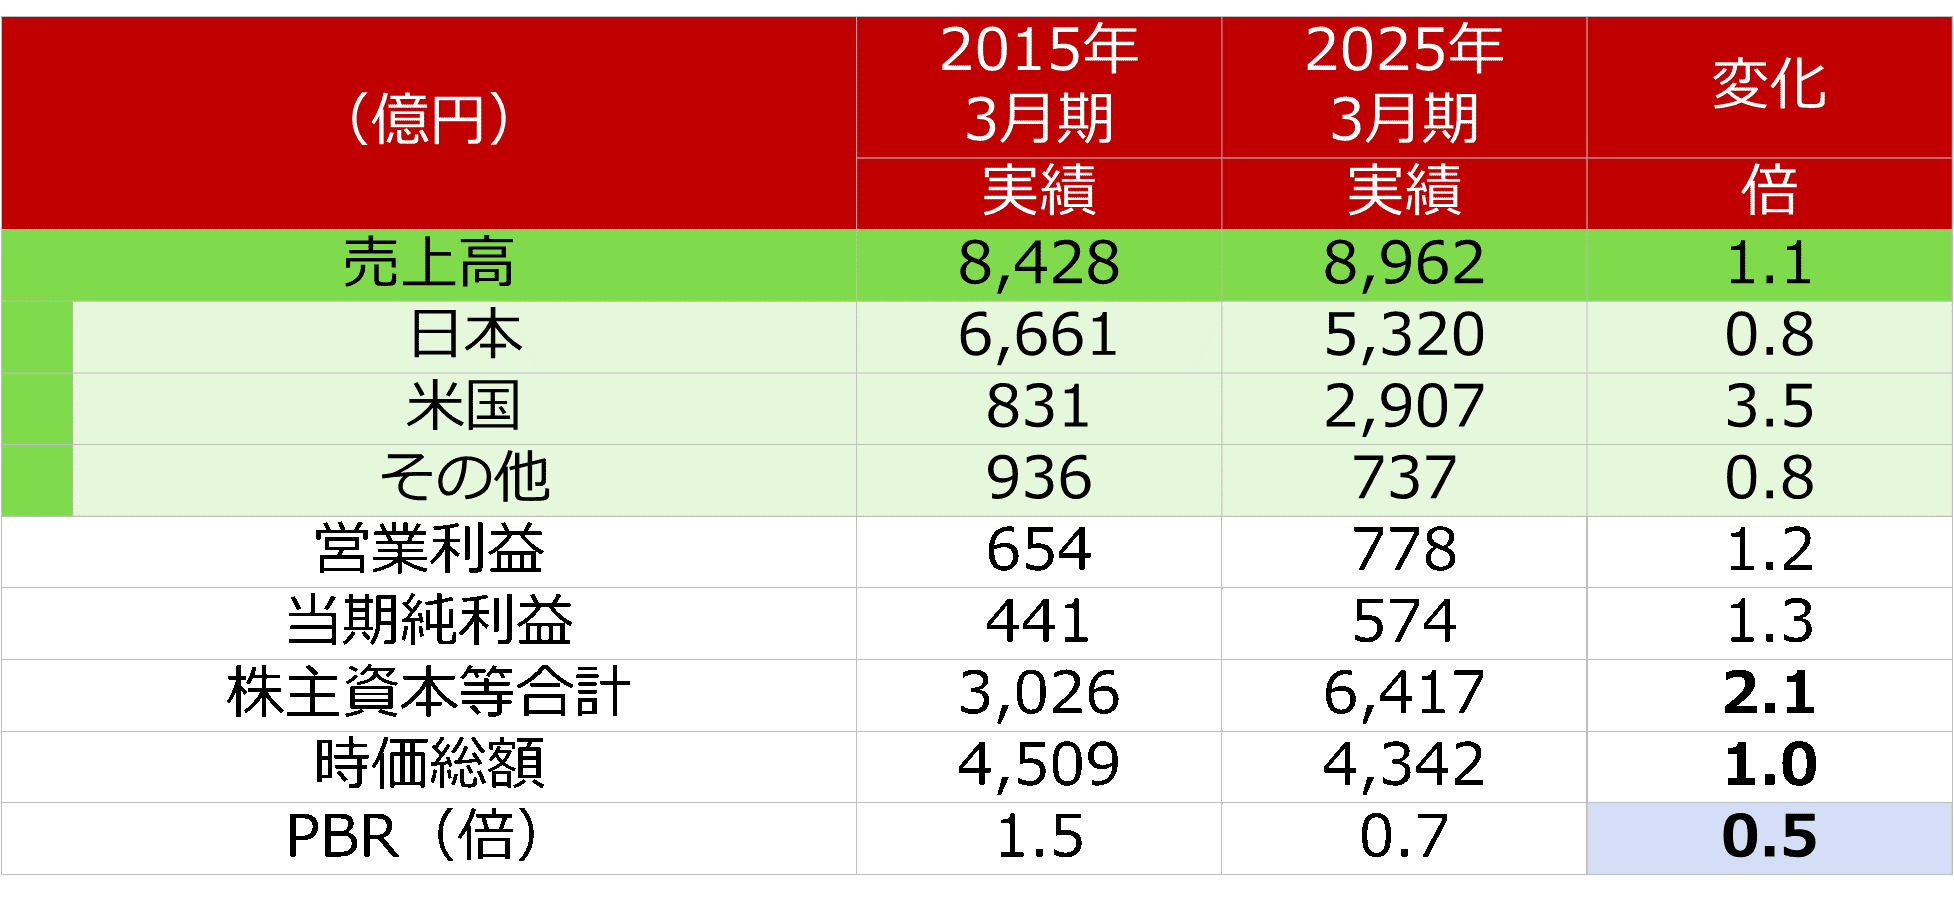
Q1:太平洋セメントの株価は現在、本当に「買い時」と言える水準ですか?
A1:中長期のバリュー・インカム投資の視点からは、十分に妙味がある水準と評価できます。製品価格の引き上げ定着によって本業の営業利益が回復しており、依然としてPBRは1倍を大きく下回っています。ただし、短期的には信用取引の需給関係や高値圏でのもみ合いが続く可能性があるため、一度に全力買いするのではなく、時間と価格を分散させた買い下がり戦略が極めて合理的です。
必読記事
Q2:Yahoo!ファイナンスなどの掲示板で「下落の予兆」と言われる理由は?
A2:主な理由は、国内の民間建築着工件数の低迷によるセメント出荷量の減少懸念と、米国の高金利長期化に伴う北米事業の収益鈍化リスクです。また、テクニカル面で過去の戻り高値水準に到達した際、含み損を抱えていた投資家のやれやれ売りが出やすいことも「下落警戒」として投稿される要因です。
Q3:今後の配当金推移や株主還元はどうなる見込みですか?
A3:同社は安定的な配当維持を基本方針として掲げており、業績の急回復に伴って増配や株主還元方針の拡充を進めています。東証によるPBR1倍割れ改善のプレッシャーも強く働いているため、大規模な減配リスクは極めて低く、中長期的な増配基調または自社株買いの実施が期待できる良好な状況です。
Q4:セメント業界の脱炭素(CO2排出削減)リスクは業績に悪影響を与えますか?
A4:短期的には製造過程におけるCO2回収・有効利用技術(CCUS)や代替燃料への設備投資負担が先行します。しかし太平洋セメントは、石炭代替廃棄物や汚泥の受け入れ・再資源化など環境事業ですでに確固たる利益を生み出しています。脱炭素の技術開発力と投資余力を持つトップ企業こそが業界再編の勝ち組となる公算が高く、構造的な強みへと転換しつつあります。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
