
新年度とはいつから?4月始まりの歴史的真相と失敗しない準備術

新年度とはいつから?4月始まりの歴史的真相と失敗しない準備術の真相や最新動向に迫る! わかりやすい言葉で紐解きます。
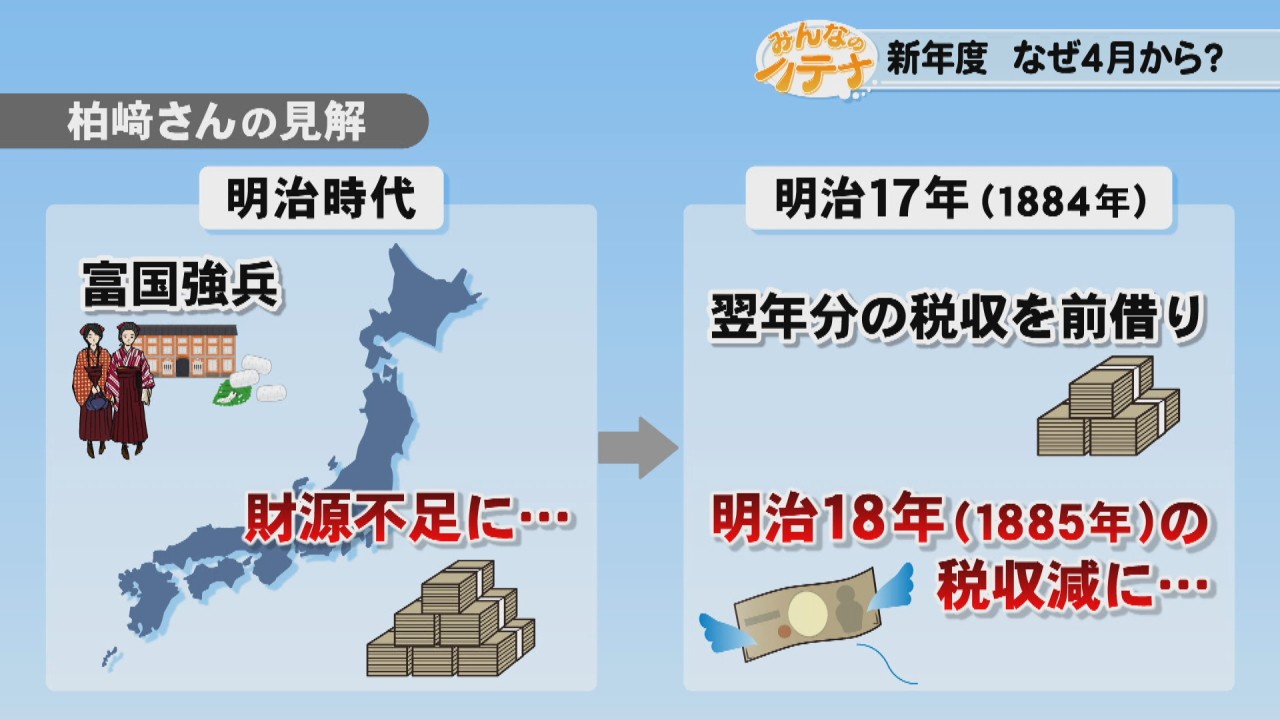
なぜ日本は、世界で一般的な1月や9月ではなく、中途半端にも思える「4月1日」を新年度の起点に選んだのでしょうか。時計の針を明治初期に戻すと、当時の為政者たちが直面した国家財政の生々しい苦悩が浮かび上がってきます。
明治維新直後、新政府の財政年度は定まっておらず、10月始まりや7月始まりなど頻繁に変更されていました。この混乱に終止符を打ったのが、1886年(明治19年)の会計年度改正です。当時の大蔵卿(後の初代大蔵大臣)・松方正義の主導によって、国の会計年度が「4月1日〜翌年3月31日」へと統一されました。
この決定を決定づけた最大の要因は、当時の国の主要財源であった地租(土地に対する税金)の徴収サイクルにあります。当時の日本は農業国であり、税収の大半は農民が納める現金(地租)に依存していました。農民は秋に収穫した米を市場で換金し、冬(12月から翌年1月頃)にかけて税を納めます。もし1月始まりの予算を組もうとすれば、税収の実績額が確定しないまま国の予算案を作成しなければならず、国家予算の編成が事実上不可能だったのです。
徴税の実績をしっかりと集計し、議会で予算を審議・編成するためには、春まで待つ必要がありました。こうして設定されたのが「4月始まり」というタイムラインです。その後、1888年に徴兵令による陸軍の入隊届出期日が4月に変更され、国家の財政と軍事のサイクルに合わせるように、1886年の高等師範学校を皮切りに教育現場も9月入学から4月入学へとシフト。1900年(明治33年)には全国の小学校でも4月入学が完全に義務化されました。
最新のテクノロジーと生活デザインの融合をテーマに、国内外の最新トピックを発信しています。
