ゆうちょ銀行Nisaの評判はやばい?やめとけと言われる真相と失敗の回避法

ゆうちょ銀行Nisaの評判はやばい?やめとけと言われる真相と失敗の回避法の疑問点について、専門知識を基に徹底解説します。

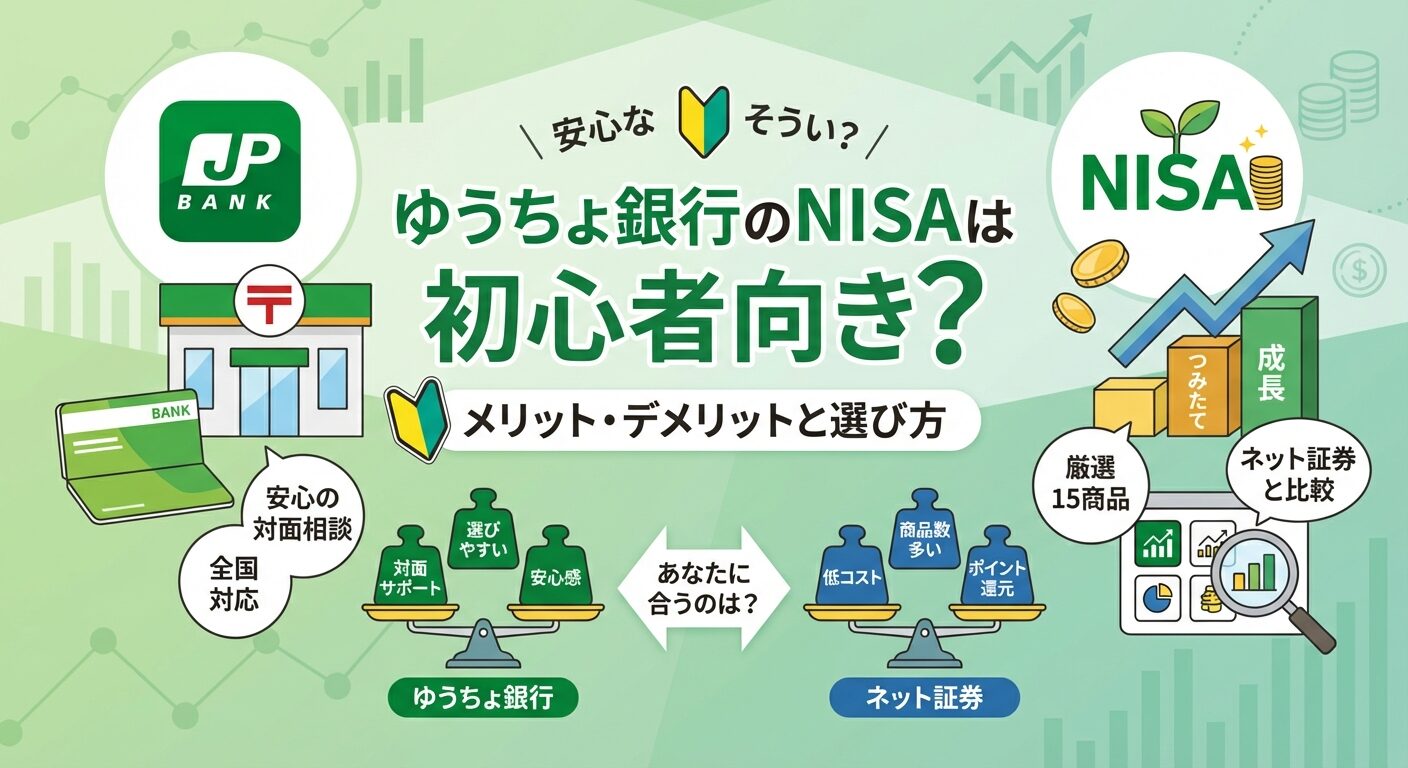
感情論ではなく、客観的なデータで比較すると両者の差は歴然です。ここでは、ゆうちょ銀行ネット証券比較として、業界トップを走るSBI証券や楽天証券と主要スペックを突き合わせました。投資信託を長期保有する上で最も重要なゆうちょ新NISA取扱銘柄と信託報酬の差に着目してください。

項目ゆうちょ銀行(窓口・アプリ)大手ネット証券(SBI・楽天)編集部の見解・評価つみたて投資枠 取扱銘柄数約20〜25本(窓口取扱はさらに限定)220〜240本以上選択肢に10倍以上の差。人気優良ファンドの取りこぼしが発生しやすい。成長投資枠 取扱商品投資信託のみ(約80〜100本)
※個別株・米国株は不可日本株、米国株、海外ETF、投信など数千〜数万銘柄高配当株投資や米メガテック企業への直接投資をしたい人には致命的な制約。信託報酬(主要インデックス)年0.15%〜0.50%前後
(窓口推奨品は1.0%超も存在)年0.057%〜0.09%台
(オルカンやS&P500最安水準)20年〜30年の複利運用では、数十万〜数百万円規模のリターン差に直結。クレカ積立・ポイント還元原則なし(一部キャンペーン除く)0.5%〜2.0%還元
(月5万〜10万積立で大量付与)毎月ノーリスクで得られる還元ポイントの有無は資産形成速度を左右する。サポート体制・相談窓口全国約2万4,000局の郵便局窓口で対面対応WEB、チャット、電話サポートが基本ゆうちょ最大の強み。PCやスマホが使えない層には代替不能な価値。

データを見れば明らかなように、これがゆうちょ新NISAデメリットの核心です。特に信託報酬の差は、運用資産が数百万円規模に膨らんだ際、毎年差し引かれる実質コストとして重くのしかかります。金融庁が推進する長期・積立・分散投資の恩恵を最大化するには、極限までコストが抑えられたインデックスファンドを選ぶのが鉄則ですが、ゆうちょのラインナップはその選択肢が極めて狭いのです。

佐々木 一輝

佐々木 一輝

ビジネス戦略アナリスト

Webメディアでの編集・執筆歴10年。読者の好奇心を刺激するストーリー作りを心がけています。

Share this article
Twitter Facebook Pinterest