
賞与の所得税はなぜ高い?手取り激減のカラクリと最新計算ルール

賞与の所得税はなぜ高い?手取り激減のカラクリと最新計算ルールの具体的な内容に迫る! わかりやすい言葉でご紹介しています。
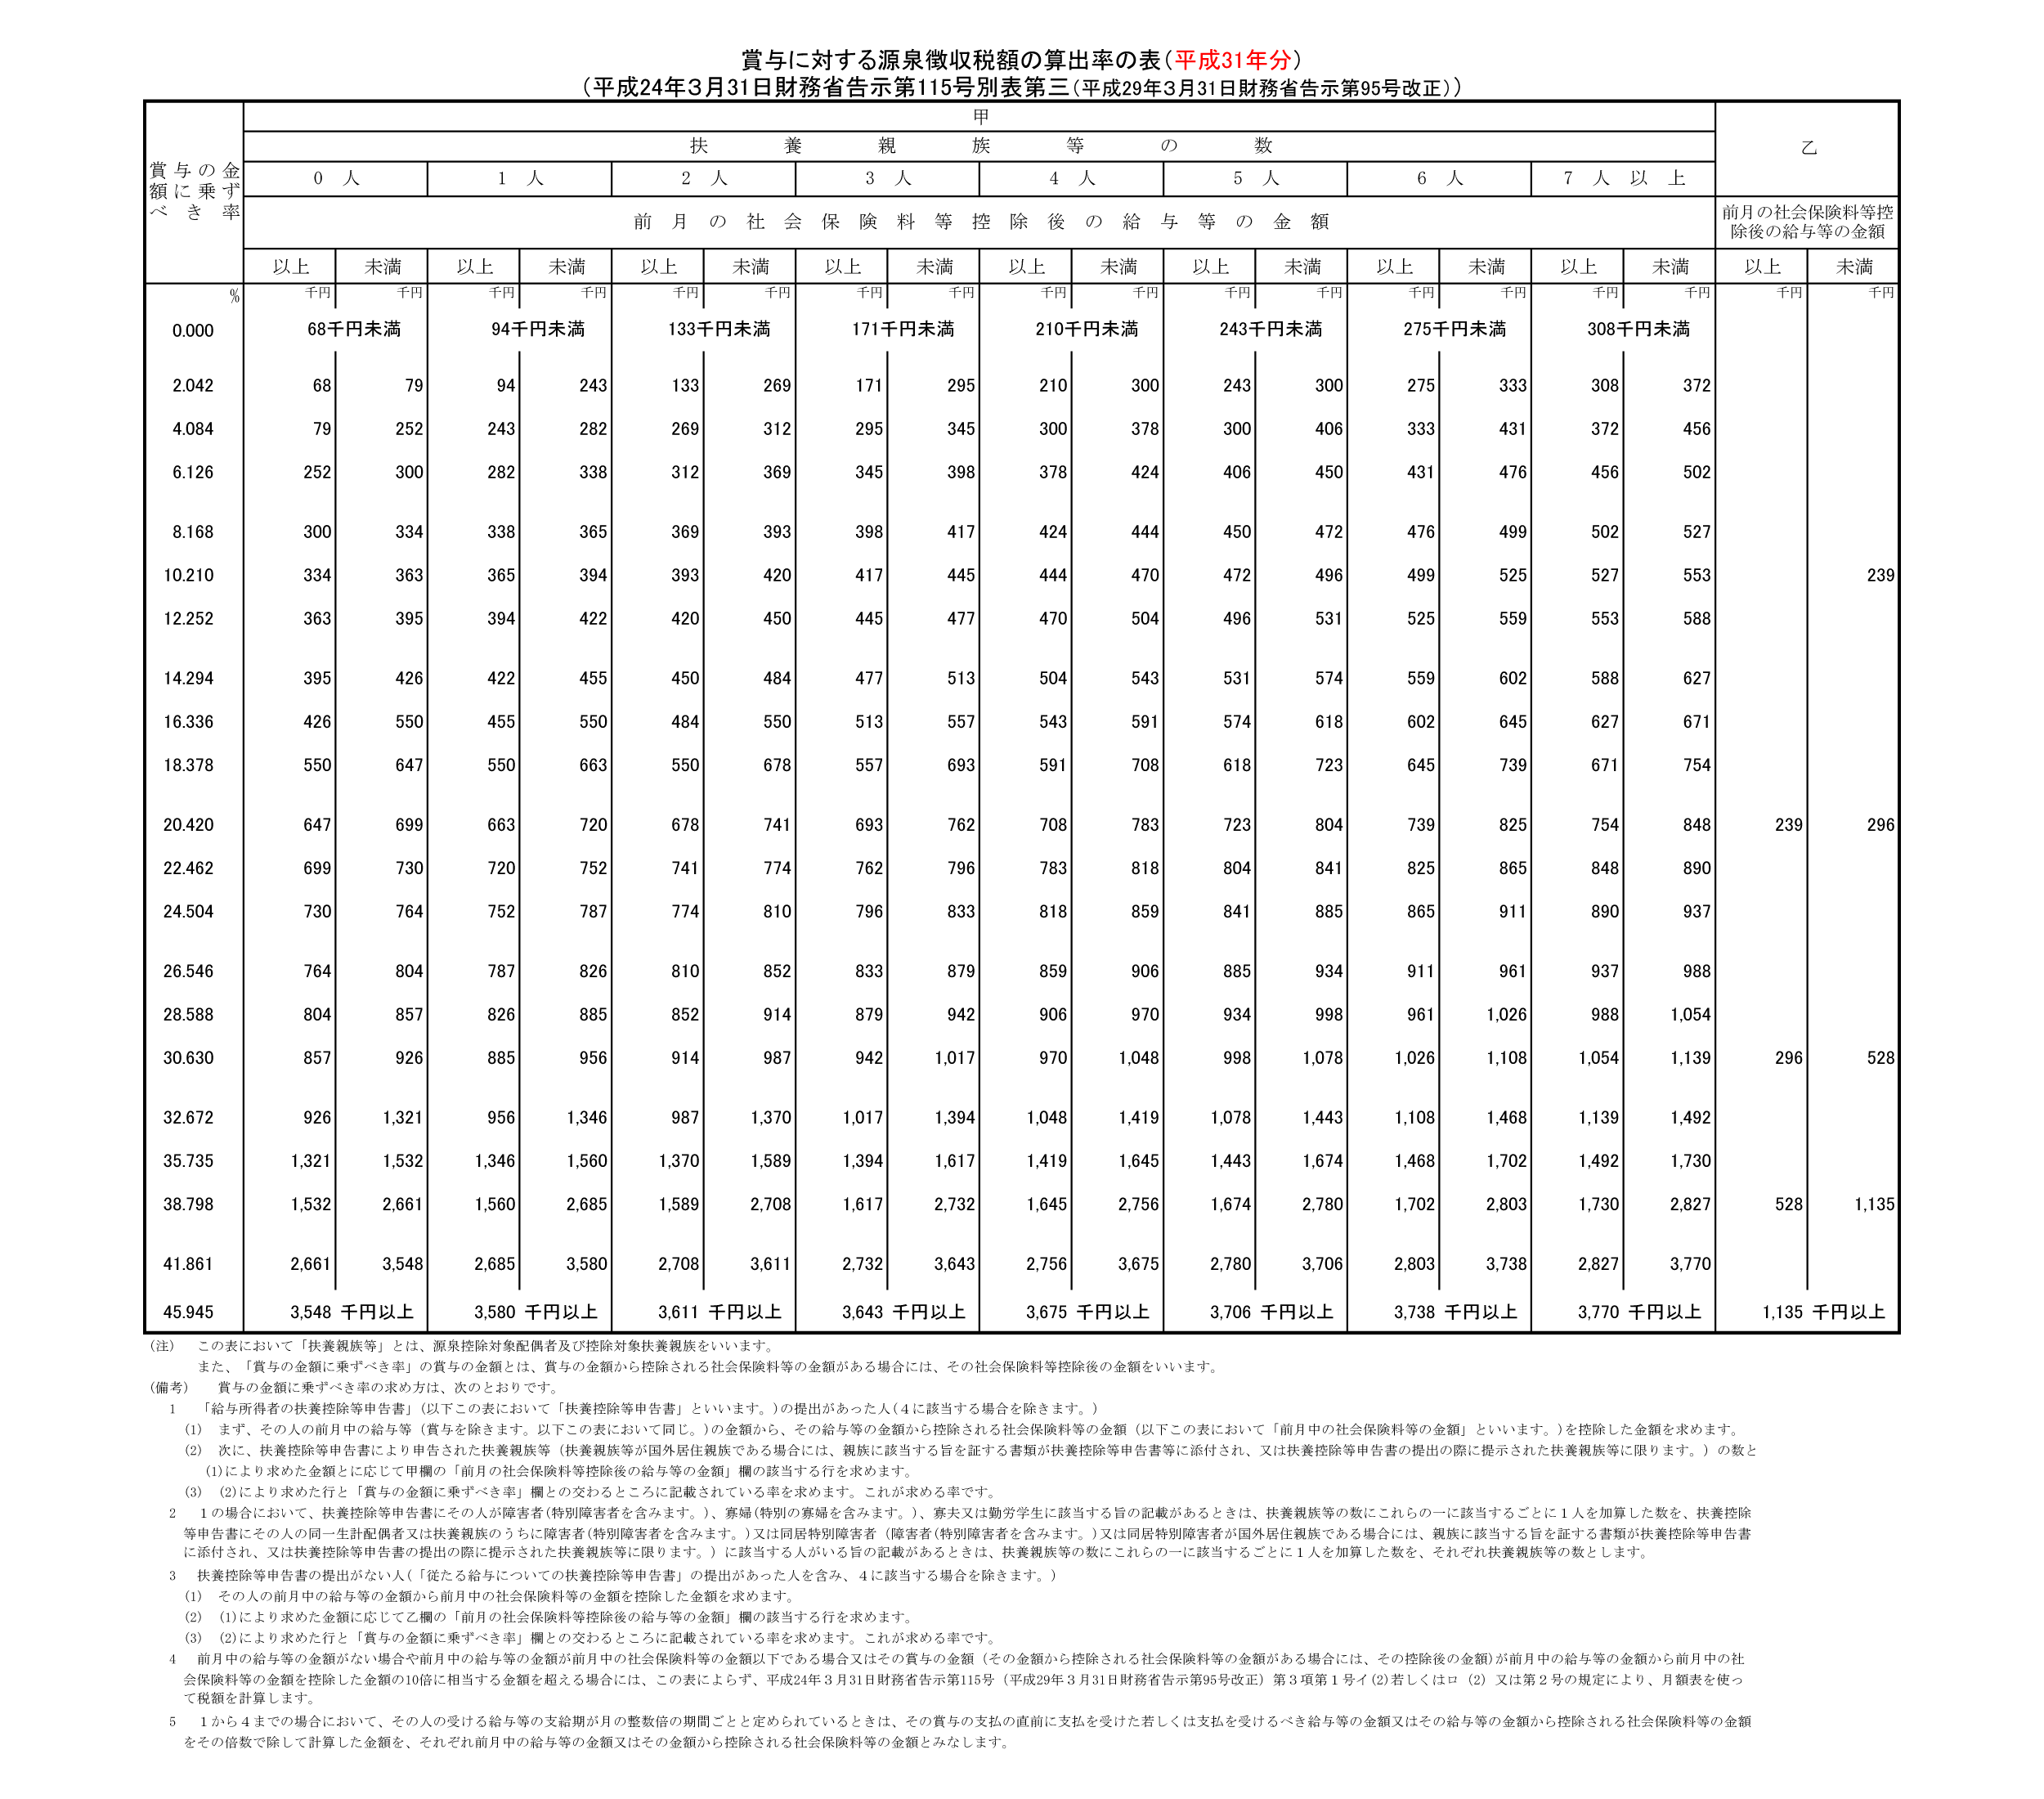
Q1:前月に病気休職や育児休業等で「給与がゼロ」だった場合、賞与の所得税はどう計算されますか?
A1:前月の給与がない(または極めて少ない)場合は「賞与源泉徴収税額表」の前月給与基準が使えません。この場合は例外規定として、「賞与の課税対象額を6(または支給対象期間の月数)で割った金額」を仮想の前月給与とみなし、毎月の「月額表」に当てはめて税額を算出し、それを6倍して所得税額を決定します。
Q2:ボーナスが支給された月に会社を退職する場合、所得税や社会保険料はどうなりますか?
A2:退職日によって社会保険料の徴収有無が変わります。月末退職(例:6月30日退職)の場合は6月分の社会保険料が賞与からも徴収されますが、月末前日までに退職(例:6月29日退職)した場合は、その月の賞与から社会保険料は引かれません。所得税は退職日に関わらず源泉徴収され、年内に再就職しない場合は自身で確定申告を行って過不足を精算します。
Q3:前月に多額の残業手当がついて賞与の所得税率が高くなってしまいました。損をしたままになりますか?
A3:金銭的に損をすることはありません。前月の給与増によって賞与時の源泉徴収税率が一時的に高く適用されたとしても、それはあくまで前払いの概算です。12月の年末調整(または確定申告)で1年間の総年収から本来納めるべき正確な年間所得税が再計算され、払いすぎていた分は年末調整還付金として全額戻ってきます。
マネー知識やキャリア形成に役立つノウハウを、初心者にも分かりやすく解説するのが得意です。
